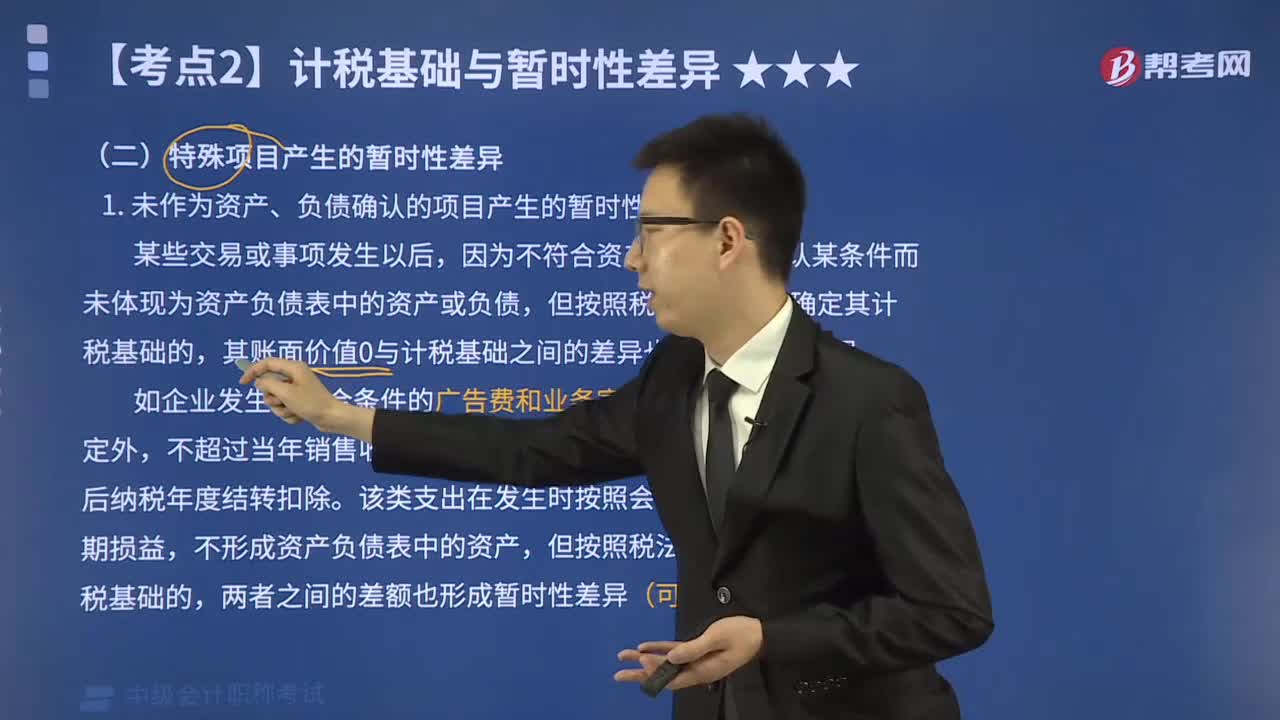
特殊项目产生的暂时性差异如何确定计税基础?
360 播放时长:422
加载播放器...
特殊项目产生的暂时性差异如何确定计税基础?
特殊项目产生的暂时性差异在确定计税基础时需要按照税法规定进行处理。一般来说,暂时性差异是指企业在会计利润和税务利润之间存在的一种暂时性差异,即企业在会计利润中确认的收入、费用、资产或负债,在税务利润中确认的时间不同或者确认的条件不同,导致会计利润和税务利润之间存在差异。
对于特殊项目产生的暂时性差异,企业应当按照税法规定进行处理,一般有以下几种方式:
1. 抵消处理:将暂时性差异按照税法规定进行抵消,即将会计利润中确认的费用、损失等暂时性差异减少税务利润中确认的收入、利润等暂时性差异,以达到减少税负的目的。
2. 递延所得税资产或负债处理:如果暂时性差异不能直接抵消,企业可以根据税法规定,将暂时性差异转化为递延所得税资产或负债,以后再抵消。
3. 税前扣除处理:对于符合税法规定的特殊项目,企业可以在计算税前利润时直接扣除,以达到减少税负的目的。
需要注意的是,企业在处理特殊项目产生的暂时性差异时,应当遵守税法规定,确保计算出的税务利润和纳税义务符合税法要求。
对于特殊项目产生的暂时性差异,企业应当按照税法规定进行处理,一般有以下几种方式:
1. 抵消处理:将暂时性差异按照税法规定进行抵消,即将会计利润中确认的费用、损失等暂时性差异减少税务利润中确认的收入、利润等暂时性差异,以达到减少税负的目的。
2. 递延所得税资产或负债处理:如果暂时性差异不能直接抵消,企业可以根据税法规定,将暂时性差异转化为递延所得税资产或负债,以后再抵消。
3. 税前扣除处理:对于符合税法规定的特殊项目,企业可以在计算税前利润时直接扣除,以达到减少税负的目的。
需要注意的是,企业在处理特殊项目产生的暂时性差异时,应当遵守税法规定,确保计算出的税务利润和纳税义务符合税法要求。
中级会计职称考试视频特殊项目产生的暂时性差异如何确定计税基础?中级会计实务视频