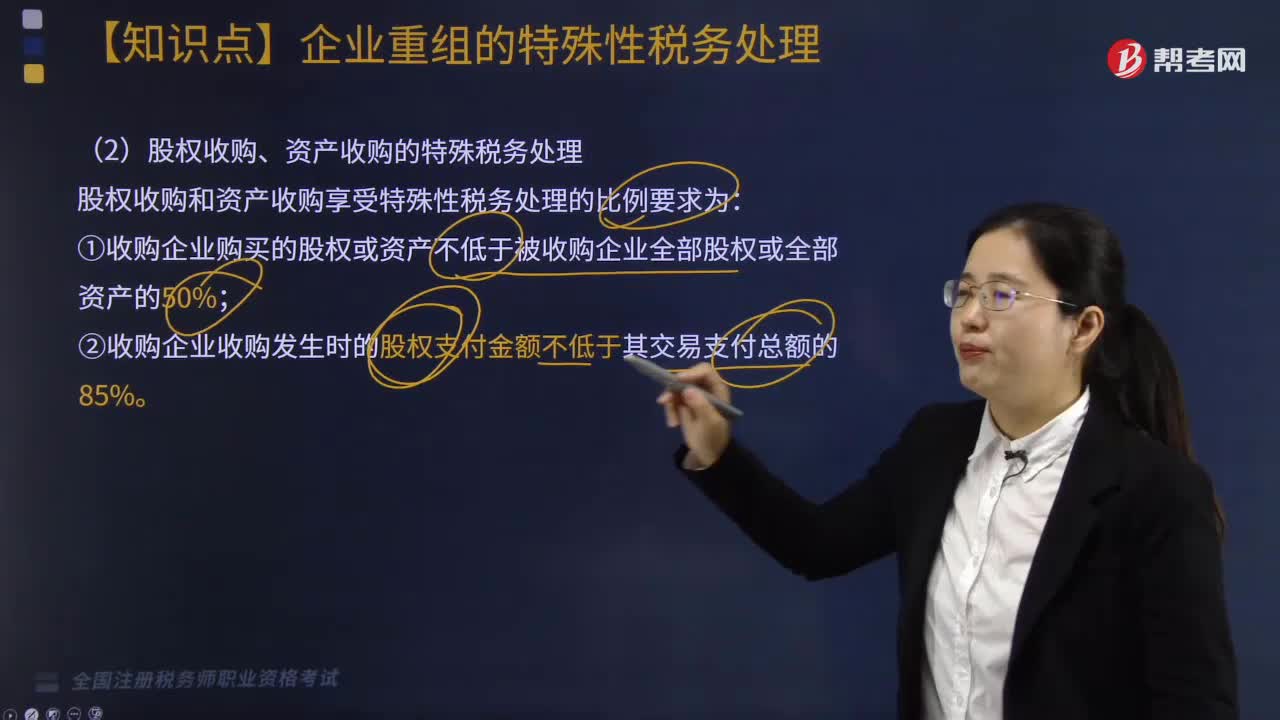
股权收购、资产收购怎么样进行特殊税务处理?
433 播放时长:126
加载播放器...
股权收购、资产收购怎么样进行特殊税务处理?
股权收购和资产收购在税务处理上有一些特殊的规定,主要包括以下几点:
1. 股权收购:
(1)股权转让所得税:股权转让所得应当按照《中华人民共和国个人所得税法》规定缴纳个人所得税,税率为20%。
(2)企业所得税:如果股权转让的对象是中国境内的企业,那么应当按照《中华人民共和国企业所得税法》规定缴纳企业所得税,税率为25%。
2. 资产收购:
(1)增值税:资产收购涉及到的资产转让,应当按照《中华人民共和国增值税法》规定缴纳增值税。如果资产转让的对象是固定资产,那么增值税率为17%;如果是不动产,那么增值税率为5%。
(2)企业所得税:资产收购也会涉及到企业所得税的问题。如果资产转让的对象是中国境内的企业,那么应当按照《中华人民共和国企业所得税法》规定缴纳企业所得税,税率为25%。
需要注意的是,股权收购和资产收购的税务处理还涉及到一些具体的操作细节,比如交易结构的选择、税务优惠政策的适用等等,具体操作时需要根据实际情况进行具体分析。
1. 股权收购:
(1)股权转让所得税:股权转让所得应当按照《中华人民共和国个人所得税法》规定缴纳个人所得税,税率为20%。
(2)企业所得税:如果股权转让的对象是中国境内的企业,那么应当按照《中华人民共和国企业所得税法》规定缴纳企业所得税,税率为25%。
2. 资产收购:
(1)增值税:资产收购涉及到的资产转让,应当按照《中华人民共和国增值税法》规定缴纳增值税。如果资产转让的对象是固定资产,那么增值税率为17%;如果是不动产,那么增值税率为5%。
(2)企业所得税:资产收购也会涉及到企业所得税的问题。如果资产转让的对象是中国境内的企业,那么应当按照《中华人民共和国企业所得税法》规定缴纳企业所得税,税率为25%。
需要注意的是,股权收购和资产收购的税务处理还涉及到一些具体的操作细节,比如交易结构的选择、税务优惠政策的适用等等,具体操作时需要根据实际情况进行具体分析。
税务师职业资格考试视频股权收购、资产收购怎么样进行特殊税务处理?税法Ⅱ视频