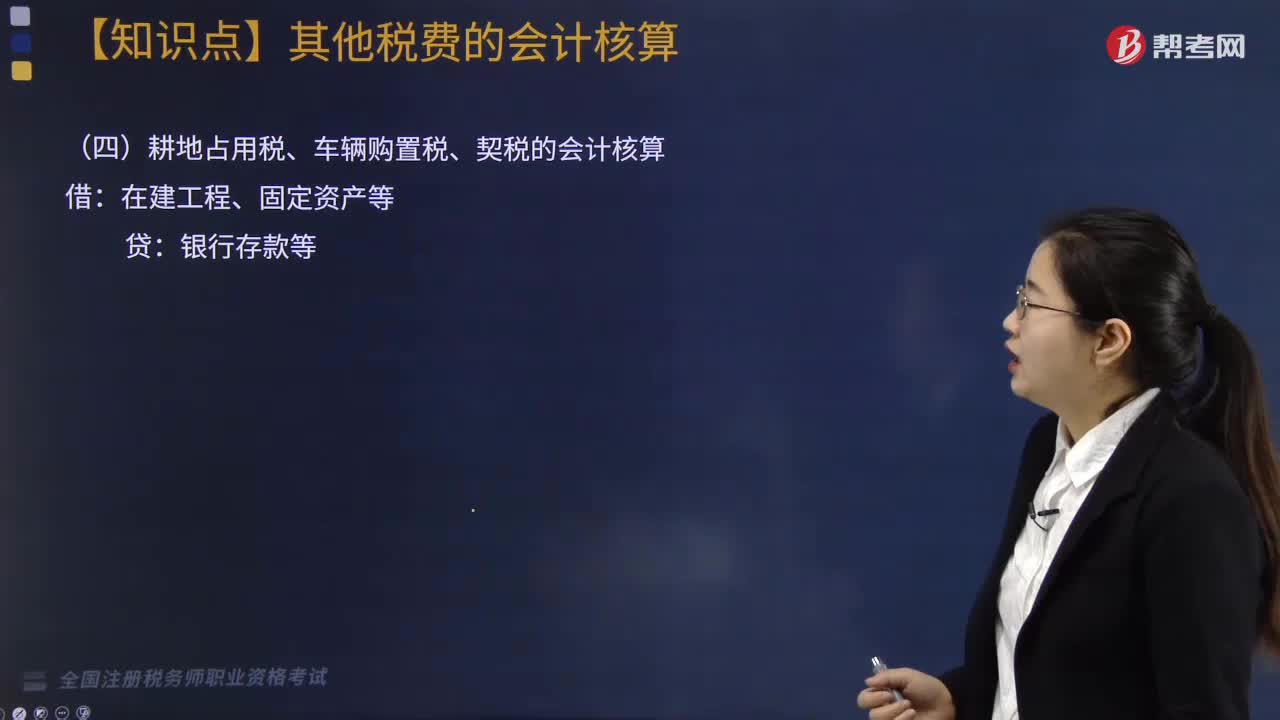
耕地占用税、车辆购置税、契税如何进行会计核算?
305 播放时长:9
加载播放器...
耕地占用税、车辆购置税、契税如何进行会计核算?
1. 耕地占用税的会计核算:
耕地占用税是指在城镇建设用地、工矿用地、交通运输用地、水利设施用地等非农业用地上占用耕地的单位或个人应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提耕地占用税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的耕地占用税费用。
(2)确认耕地占用税应交款项:将计提的耕地占用税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将耕地占用税费用记入费用科目。
2. 车辆购置税的会计核算:
车辆购置税是指在我国境内购买汽车、摩托车等机动车辆时,应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提车辆购置税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的车辆购置税费用。
(2)确认车辆购置税应交款项:将计提的车辆购置税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将车辆购置税费用记入固定资产成本科目。
3. 契税的会计核算:
契税是指在房地产交易中,买方应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提契税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的契税费用。
(2)确认契税应交款项:将计提的契税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将契税费用记入房地产成本科目。
耕地占用税是指在城镇建设用地、工矿用地、交通运输用地、水利设施用地等非农业用地上占用耕地的单位或个人应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提耕地占用税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的耕地占用税费用。
(2)确认耕地占用税应交款项:将计提的耕地占用税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将耕地占用税费用记入费用科目。
2. 车辆购置税的会计核算:
车辆购置税是指在我国境内购买汽车、摩托车等机动车辆时,应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提车辆购置税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的车辆购置税费用。
(2)确认车辆购置税应交款项:将计提的车辆购置税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将车辆购置税费用记入固定资产成本科目。
3. 契税的会计核算:
契税是指在房地产交易中,买方应缴纳的税款。其会计核算应按照以下步骤进行:
(1)计提契税费用:根据国家和地方政府规定的税率和计算公式,计算出应缴纳的契税费用。
(2)确认契税应交款项:将计提的契税费用确认为应交款项。
(3)记账处理:将应交款项记入负债科目,同时将契税费用记入房地产成本科目。
税务师职业资格考试视频耕地占用税、车辆购置税、契税如何进行会计核算?税务服务实务视频