帮考网一站式考证服务平台
一建二建消防造价监理安全
证券基金期货银行
初级会计中级会计注册会计经济师
执业药师执业医师护士健康管理
教师资格教师招聘
公务员事业单位

热门考试

一级建造师二级建造师消防工程师执业药师注册会计师教师资格初级会计健康管理师证券从业公务员
关于帮考网隐私政策用户协议网站地图网站公约

Copyright©2012-2023 重庆帮考教育科技有限公司版权所有 渝ICP备14005059号-5

渝公安网备 50011802000027号

🏠首页📋考试🔍搜索💬问答
首页/税务师职业资格考试/视频/无住所个人适用特许权使用费或者技术服务费条款有什么规定?

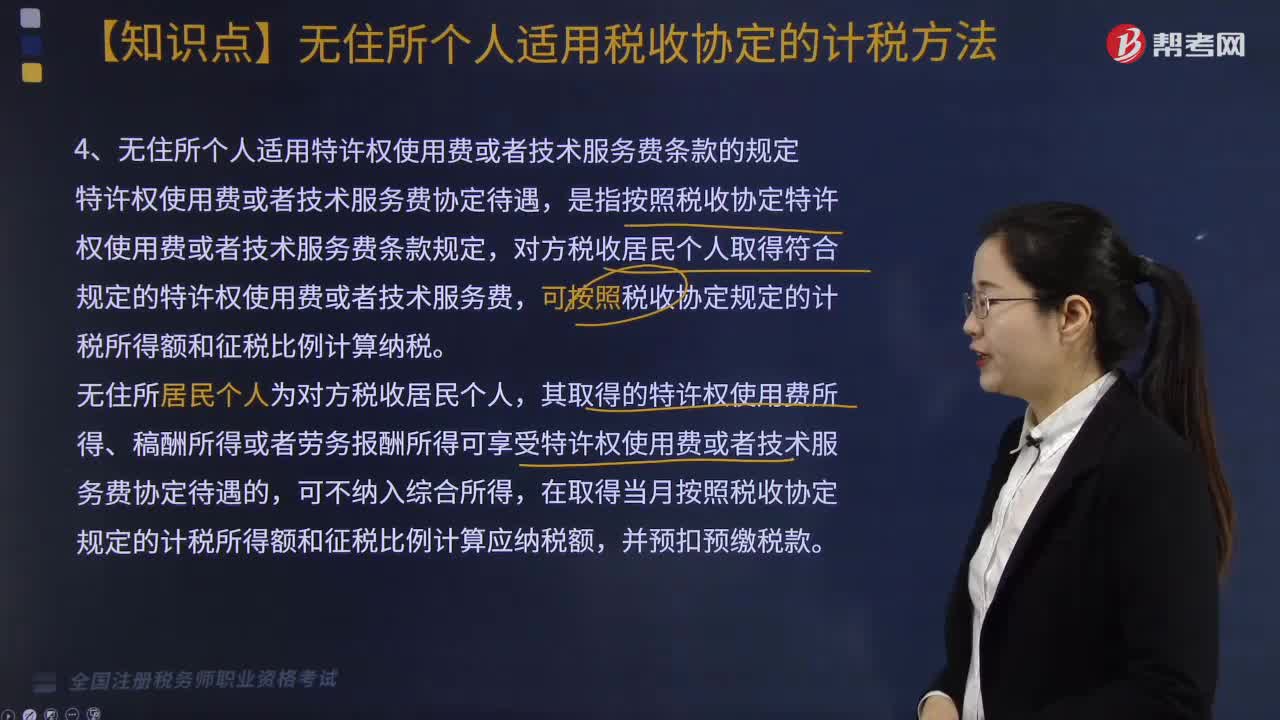
无住所个人适用特许权使用费或者技术服务费条款有什么规定?

511 播放时长:882020/11/16
加载播放器...

无住所个人适用特许权使用费或者技术服务费条款有什么规定?

根据《中华人民共和国个人所得税法》和《个人所得税法实施条例》,无住所个人在中国境内取得的特许权使用费或者技术服务费,应当按照应纳税所得额的20%作为预扣预缴个人所得税。同时,无住所个人应当在每年4月1日至6月30日之间向税务机关报送上一年度的特许权使用费或者技术服务费所得情况,并缴纳相应的个人所得税。具体规定可参考《个人所得税法》及其实施条例。
税务师职业资格考试视频无住所个人适用特许权使用费或者技术服务费条款有什么规定?税法Ⅱ视频

相关视频

  • 发票违章处理方法是什么?
  • 列入异常增值税扣税凭证的专票如何处理?
  • 哪些情况下专票列入异常增值税扣税凭证?
  • 税务注销程序有哪些?
  • 税务注销事项的范围包括哪些?
  • 按价税合一记账(进项税不予抵扣)的情形有哪些?
  • “营业外收入”、“其他收益”科目如何进行账务处理?
  • 一般纳税人转登记小规模纳税人要哪些条件?
  • 进项税额用于抵扣或出口退税的发票认证要求有哪些?
  • 专票丢失的处理措施有哪些?