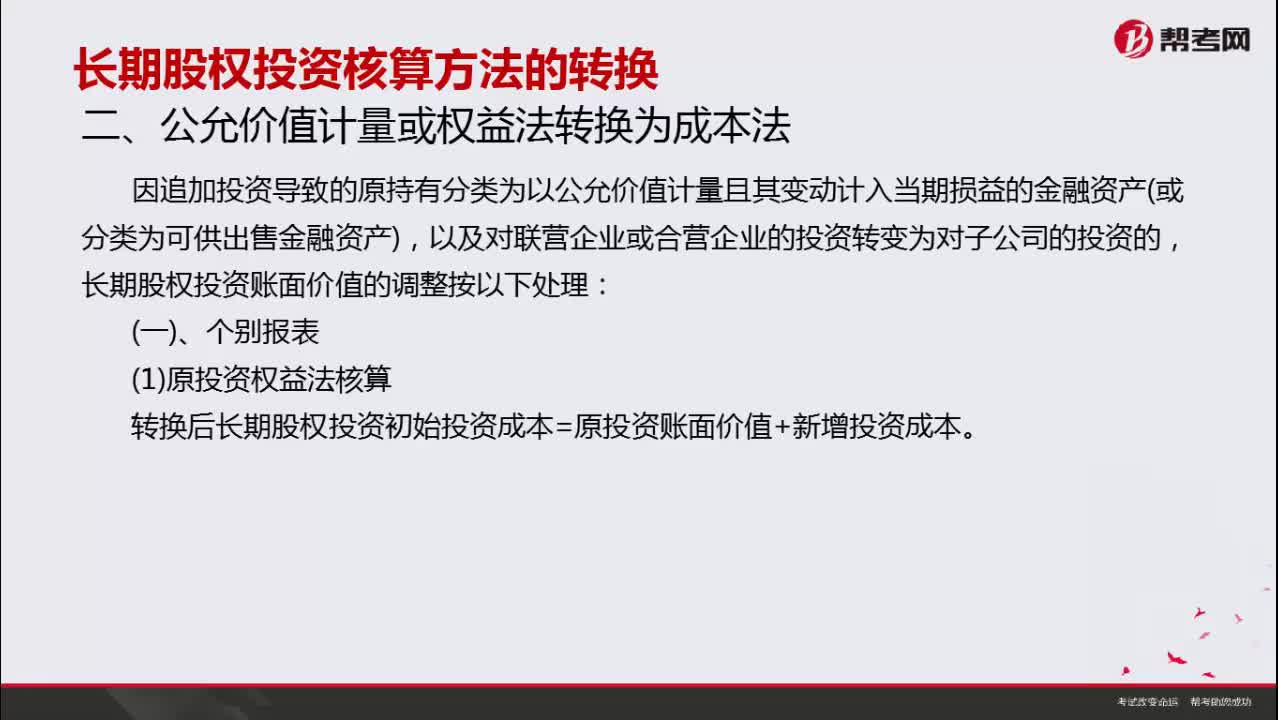
公允价值计量或权益法怎样转换为成本法?
432 播放时长:315
加载播放器...
公允价值计量或权益法怎样转换为成本法?
公允价值计量或权益法转换为成本法需要进行以下步骤:
1.确定资产或负债的初始成本:首先需要确定资产或负债的初始成本,在公允价值计量或权益法中,这个成本可能已经被忽略或被认为不重要。
2.确定资产或负债的折旧或摊销:在成本法中,资产需要按照其预计使用寿命进行折旧或摊销,负债需要按照其预计偿还期限进行摊销。
3.调整资产或负债的价值:根据成本法的原则,资产或负债的价值应该与其初始成本相等,因此需要对其进行调整,使其与初始成本相等。
4.确定资产或负债的净值:根据成本法的原则,资产或负债的净值应该等于其初始成本减去累计折旧或摊销,然后再减去任何减值准备。
5.确定资产或负债的账面价值:最后,根据成本法的原则,资产或负债的账面价值应该等于其净值。
1.确定资产或负债的初始成本:首先需要确定资产或负债的初始成本,在公允价值计量或权益法中,这个成本可能已经被忽略或被认为不重要。
2.确定资产或负债的折旧或摊销:在成本法中,资产需要按照其预计使用寿命进行折旧或摊销,负债需要按照其预计偿还期限进行摊销。
3.调整资产或负债的价值:根据成本法的原则,资产或负债的价值应该与其初始成本相等,因此需要对其进行调整,使其与初始成本相等。
4.确定资产或负债的净值:根据成本法的原则,资产或负债的净值应该等于其初始成本减去累计折旧或摊销,然后再减去任何减值准备。
5.确定资产或负债的账面价值:最后,根据成本法的原则,资产或负债的账面价值应该等于其净值。
保荐代表人考试视频公允价值计量或权益法怎样转换为成本法?投资银行业务视频