加计抵减的规则有哪些?
290 播放时长:287
加载播放器...
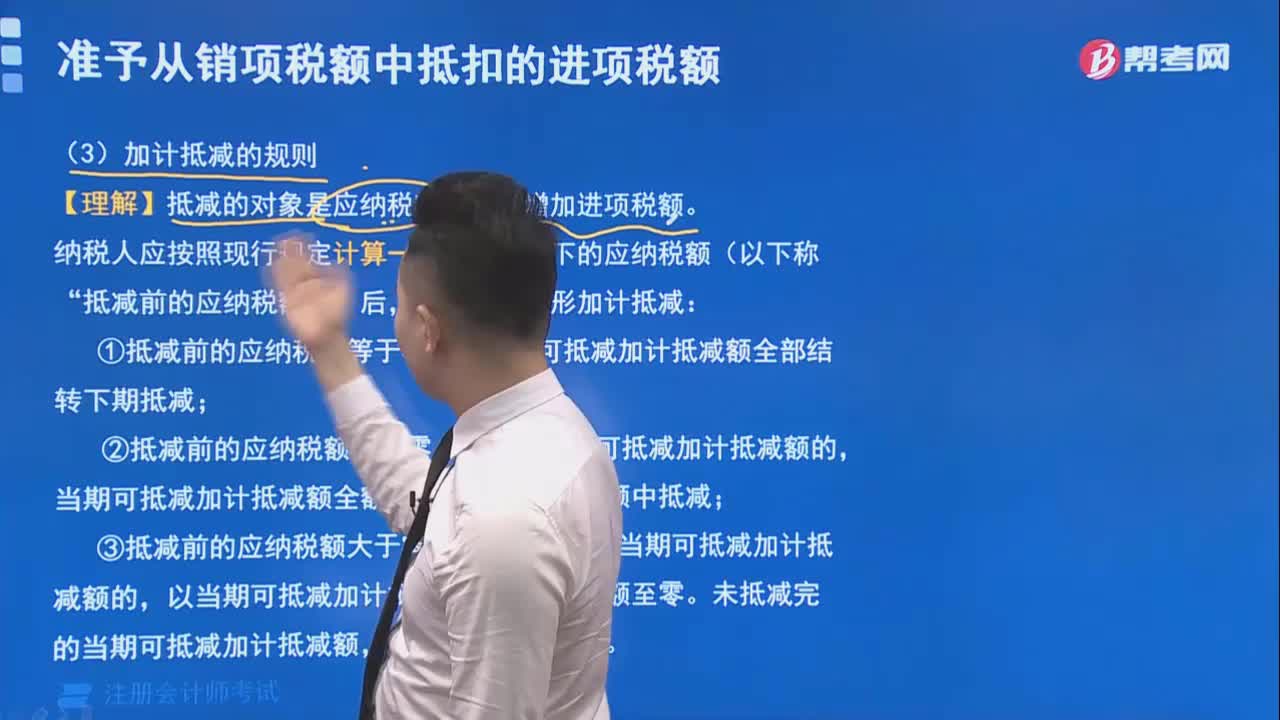
加计抵减的规则有哪些?
加计抵减是指企业在计算所得税时,可以将某些固定资产的折旧费用加计到当期的成本中,从而减少应纳税所得额的一种税收优惠政策。其规则如下:
1. 适用范围:适用于符合条件的固定资产。
2. 加计比例:固定资产的加计比例为30%。
3. 加计期限:自2018年1月1日起至2022年12月31日止。
4. 加计对象:符合条件的固定资产包括:生产性固定资产、研发设备、节能环保设备、新能源汽车等。
5. 加计条件:固定资产必须满足以下条件:自购置之日起未满3年,且其原值不超过1000万元。
6. 加计方式:加计抵减的方式为,将符合条件的固定资产的折旧费用加计到当期的成本中,从而减少应纳税所得额。
7. 加计限额:企业的加计抵减额度不得超过当期应纳税所得额的50%。
需要注意的是,加计抵减的具体规则可能会根据国家政策的变化而有所调整。
1. 适用范围:适用于符合条件的固定资产。
2. 加计比例:固定资产的加计比例为30%。
3. 加计期限:自2018年1月1日起至2022年12月31日止。
4. 加计对象:符合条件的固定资产包括:生产性固定资产、研发设备、节能环保设备、新能源汽车等。
5. 加计条件:固定资产必须满足以下条件:自购置之日起未满3年,且其原值不超过1000万元。
6. 加计方式:加计抵减的方式为,将符合条件的固定资产的折旧费用加计到当期的成本中,从而减少应纳税所得额。
7. 加计限额:企业的加计抵减额度不得超过当期应纳税所得额的50%。
需要注意的是,加计抵减的具体规则可能会根据国家政策的变化而有所调整。
注册会计师考试视频加计抵减的规则有哪些?税法视频