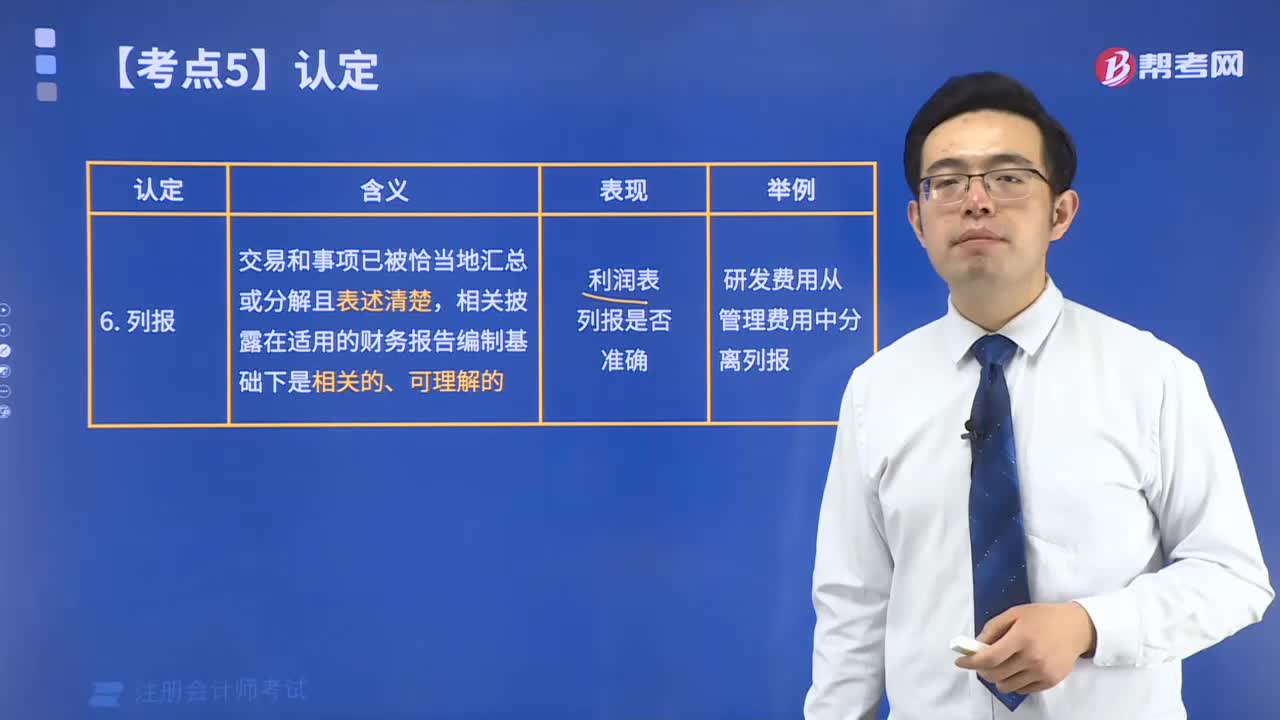
与审计期间各类交易事项及相关披露的认定中分类的含义是什么?
287 播放时长:120
加载播放器...
与审计期间各类交易事项及相关披露的认定中分类的含义是什么?
审计期间各类交易事项及相关披露的认定中分类的含义如下:
1. 相关方交易:指公司与其关联方之间的交易。相关方包括公司的控制股东、关联公司、管理层及其近亲属等。相关方交易可能存在利益输送等问题,需要特别关注。
2. 非常规交易:指公司在审计期间进行的与日常经营不相关的交易,如资产处置、收购、重组等。这些交易可能会对公司的财务状况和业绩产生重大影响,需要审计师进行深入审查。
3. 重大合同:指公司与他人签订的金额较大或影响较大的合同,如建设工程合同、销售合同、租赁合同等。审计师需要对这些合同的合法性、真实性、完整性等进行审查。
4. 关键会计估计:指公司在编制财务报表时进行的重要会计估计,如坏账准备、存货减值准备、资产减值准备等。这些估计可能会对财务报表的准确性产生影响,需要审计师进行审查和确认。
5. 重大风险事项:指可能对公司经营和财务状况产生重大影响的风险事项,如诉讼、债务违约、重大损失等。审计师需要评估这些风险对公司财务报表的影响,并要求公司进行必要的披露。
1. 相关方交易:指公司与其关联方之间的交易。相关方包括公司的控制股东、关联公司、管理层及其近亲属等。相关方交易可能存在利益输送等问题,需要特别关注。
2. 非常规交易:指公司在审计期间进行的与日常经营不相关的交易,如资产处置、收购、重组等。这些交易可能会对公司的财务状况和业绩产生重大影响,需要审计师进行深入审查。
3. 重大合同:指公司与他人签订的金额较大或影响较大的合同,如建设工程合同、销售合同、租赁合同等。审计师需要对这些合同的合法性、真实性、完整性等进行审查。
4. 关键会计估计:指公司在编制财务报表时进行的重要会计估计,如坏账准备、存货减值准备、资产减值准备等。这些估计可能会对财务报表的准确性产生影响,需要审计师进行审查和确认。
5. 重大风险事项:指可能对公司经营和财务状况产生重大影响的风险事项,如诉讼、债务违约、重大损失等。审计师需要评估这些风险对公司财务报表的影响,并要求公司进行必要的披露。
注册会计师考试视频与审计期间各类交易事项及相关披露的认定中分类的含义是什么?审计视频