小微企业免征增值税的会计如何处理?
543 播放时长:264
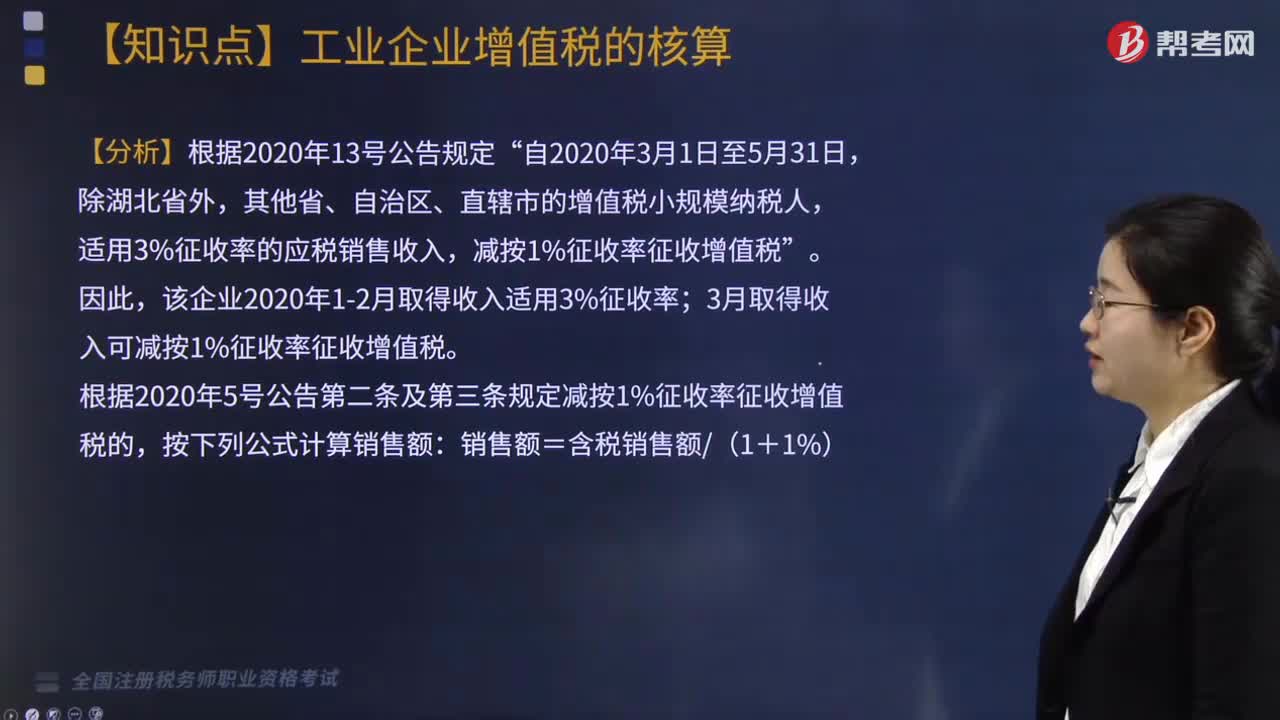
加载播放器...
小微企业免征增值税的会计如何处理?
小微企业免征增值税,其会计处理如下:
1. 免征增值税的范围:小微企业是指年销售额不超过300万元的企业,其销售商品或提供应税劳务的收入不需要缴纳增值税。
2. 记账处理:小微企业在记账时,应将销售额或劳务收入按照应税项目进行分类,并在会计凭证上注明“免征增值税”。
3. 报税处理:小微企业不需要缴纳增值税,但仍需按照规定进行纳税申报和报税。
4. 发票处理:小微企业可以开具普通发票,但不需要开具增值税专用发票。
总之,小微企业免征增值税后,其会计处理相对简单,但仍需按照规定进行纳税申报和报税。
1. 免征增值税的范围:小微企业是指年销售额不超过300万元的企业,其销售商品或提供应税劳务的收入不需要缴纳增值税。
2. 记账处理:小微企业在记账时,应将销售额或劳务收入按照应税项目进行分类,并在会计凭证上注明“免征增值税”。
3. 报税处理:小微企业不需要缴纳增值税,但仍需按照规定进行纳税申报和报税。
4. 发票处理:小微企业可以开具普通发票,但不需要开具增值税专用发票。
总之,小微企业免征增值税后,其会计处理相对简单,但仍需按照规定进行纳税申报和报税。
税务师职业资格考试视频小微企业免征增值税的会计如何处理?税务服务实务视频