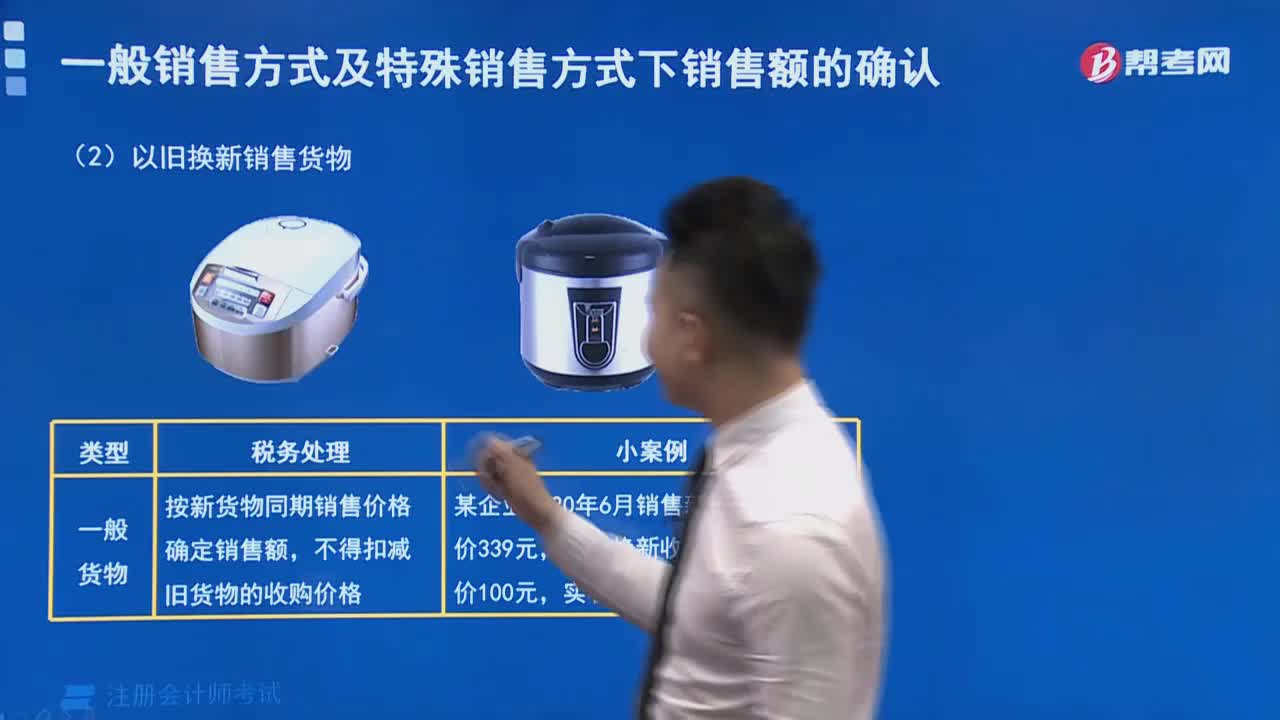
以旧换新销售货物如何进行税务处理?
296 播放时长:430
加载播放器...
以旧换新销售货物如何进行税务处理?
以旧换新销售货物的税务处理一般有以下几种情况:
1. 以旧换新销售的货物是属于增值税纳税人的,且旧货物已经纳税过。这种情况下,旧货物的销售额可以抵扣进项税,新货物的销售额需要缴纳销售税。
2. 以旧换新销售的货物是属于增值税纳税人的,但旧货物未曾纳税。这种情况下,旧货物的销售额不能抵扣进项税,新货物的销售额需要缴纳销售税。
3. 以旧换新销售的货物是属于一般纳税人的,且旧货物已经纳税过。这种情况下,旧货物的销售额可以抵扣应纳税额,新货物的销售额需要缴纳销售税。
4. 以旧换新销售的货物是属于一般纳税人的,但旧货物未曾纳税。这种情况下,旧货物的销售额不能抵扣应纳税额,新货物的销售额需要缴纳销售税。
需要注意的是,以旧换新销售货物的税务处理还需要根据具体的业务情况来确定,建议咨询税务专业人士进行具体的指导。
1. 以旧换新销售的货物是属于增值税纳税人的,且旧货物已经纳税过。这种情况下,旧货物的销售额可以抵扣进项税,新货物的销售额需要缴纳销售税。
2. 以旧换新销售的货物是属于增值税纳税人的,但旧货物未曾纳税。这种情况下,旧货物的销售额不能抵扣进项税,新货物的销售额需要缴纳销售税。
3. 以旧换新销售的货物是属于一般纳税人的,且旧货物已经纳税过。这种情况下,旧货物的销售额可以抵扣应纳税额,新货物的销售额需要缴纳销售税。
4. 以旧换新销售的货物是属于一般纳税人的,但旧货物未曾纳税。这种情况下,旧货物的销售额不能抵扣应纳税额,新货物的销售额需要缴纳销售税。
需要注意的是,以旧换新销售货物的税务处理还需要根据具体的业务情况来确定,建议咨询税务专业人士进行具体的指导。
注册会计师考试视频以旧换新销售货物如何进行税务处理?税法视频