固定资产折旧如何进行会计处理?
316 播放时长:170
加载播放器...
固定资产折旧如何进行会计处理?
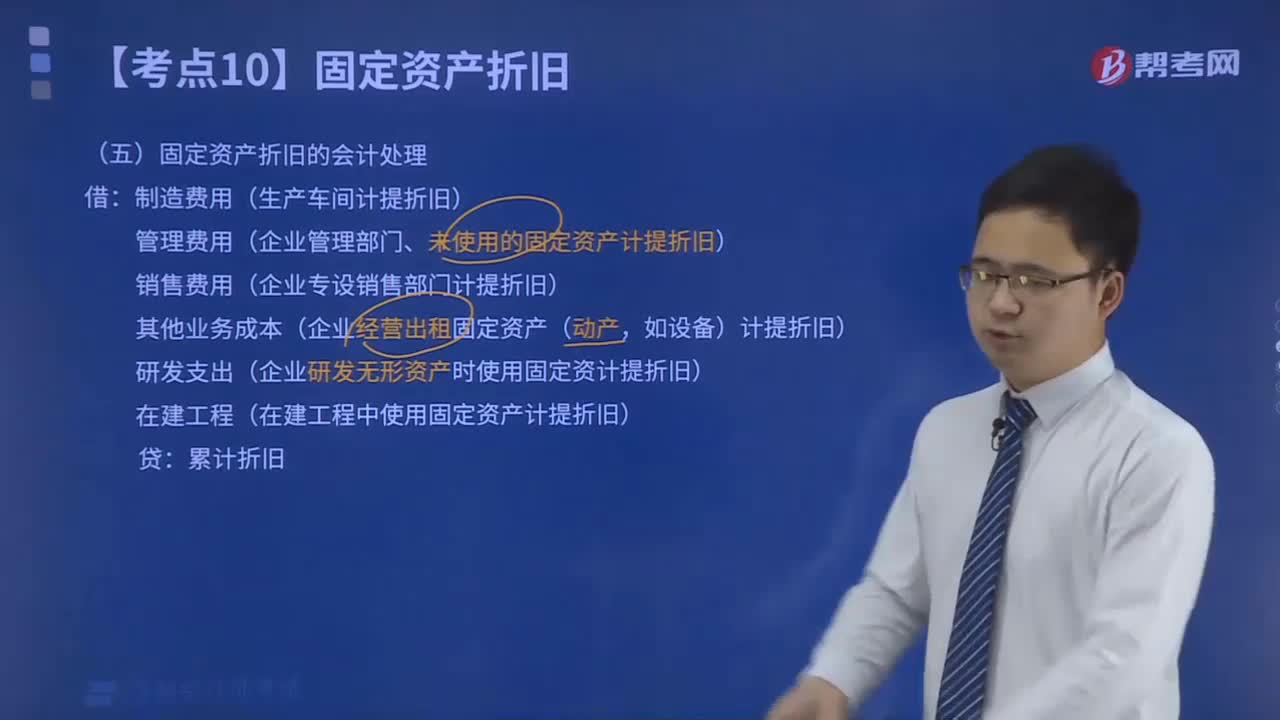
固定资产折旧是指企业为了反映长期资产在使用过程中的价值递减而进行的一种会计核算方法。其会计处理如下:
1. 确定折旧方法:根据固定资产的使用寿命、残值率、折旧方法等因素,确定折旧方法。
2. 计算折旧额:按照确定的折旧方法,计算每期的折旧额。
3. 记录折旧费用:将计算出的折旧费用记入当期的损益表中,减少当期的利润。
4. 调整资产账面价值:将折旧费用从固定资产原值中减去,调整固定资产的账面价值。
5. 记录折旧累计额:将每期的折旧额累加到固定资产的折旧累计账户中,反映固定资产的累计折旧情况。
6. 调整固定资产净值:将固定资产原值减去累计折旧额,得出固定资产的净值。
1. 确定折旧方法:根据固定资产的使用寿命、残值率、折旧方法等因素,确定折旧方法。
2. 计算折旧额:按照确定的折旧方法,计算每期的折旧额。
3. 记录折旧费用:将计算出的折旧费用记入当期的损益表中,减少当期的利润。
4. 调整资产账面价值:将折旧费用从固定资产原值中减去,调整固定资产的账面价值。
5. 记录折旧累计额:将每期的折旧额累加到固定资产的折旧累计账户中,反映固定资产的累计折旧情况。
6. 调整固定资产净值:将固定资产原值减去累计折旧额,得出固定资产的净值。
注册会计师考试视频固定资产折旧如何进行会计处理?会计视频