委托加工应税消费品缴纳消费税账务如何处理?
436 播放时长:72
加载播放器...
委托加工应税消费品缴纳消费税账务如何处理?
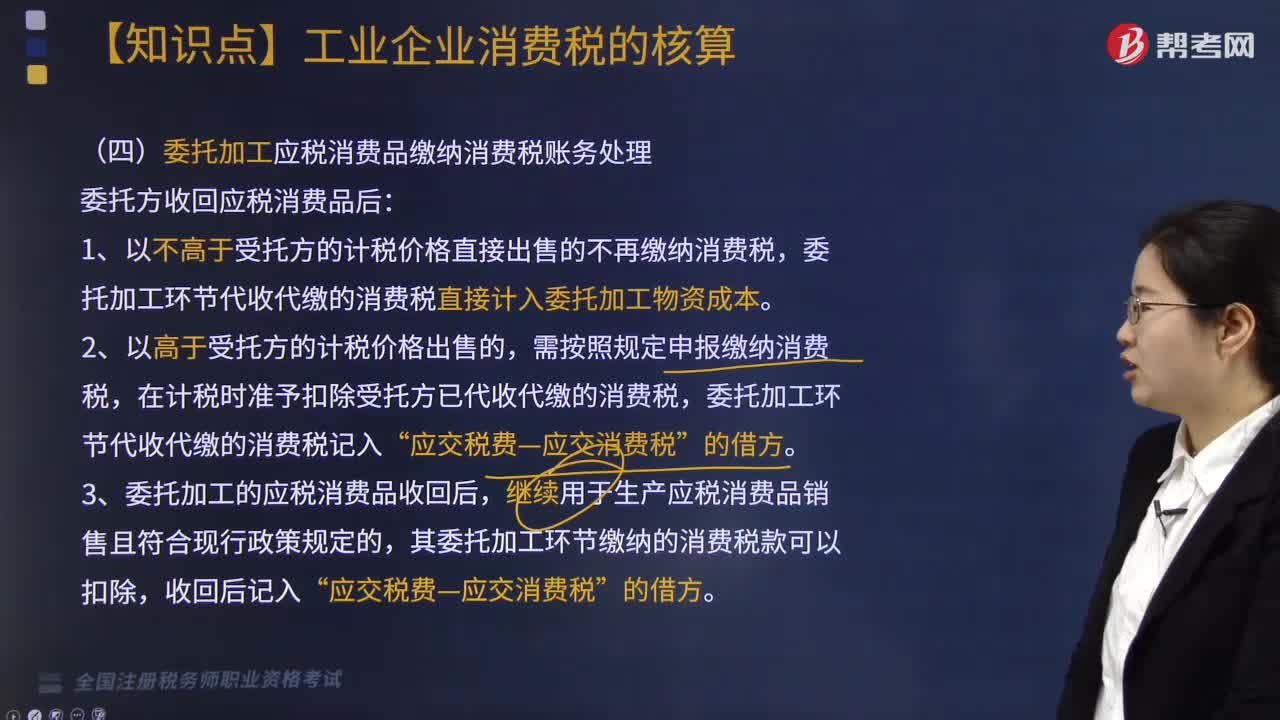
委托加工应税消费品缴纳消费税的账务处理如下:
1. 委托方应在委托加工合同中明确约定委托加工应税消费品的消费税缴纳责任。
2. 委托方应按照委托加工合同约定向加工方支付加工费用,并在支付加工费用时同时支付消费税。
3. 加工方应在销售委托加工应税消费品时,按照国家规定缴纳相应的消费税,并在销售发票中明细列示消费税金额。
4. 委托方应将支付的消费税作为进项税额,按照国家规定在纳税申报时进行抵扣。
5. 加工方应在纳税申报时,按照国家规定将销售的应税消费品销售额和消费税金额分别列入销售额和消费税额。
6. 委托方和加工方应按照国家规定及时申报、缴纳消费税,并保留相关的账务凭证和票据。
1. 委托方应在委托加工合同中明确约定委托加工应税消费品的消费税缴纳责任。
2. 委托方应按照委托加工合同约定向加工方支付加工费用,并在支付加工费用时同时支付消费税。
3. 加工方应在销售委托加工应税消费品时,按照国家规定缴纳相应的消费税,并在销售发票中明细列示消费税金额。
4. 委托方应将支付的消费税作为进项税额,按照国家规定在纳税申报时进行抵扣。
5. 加工方应在纳税申报时,按照国家规定将销售的应税消费品销售额和消费税金额分别列入销售额和消费税额。
6. 委托方和加工方应按照国家规定及时申报、缴纳消费税,并保留相关的账务凭证和票据。
税务师职业资格考试视频委托加工应税消费品缴纳消费税账务如何处理?税务服务实务视频