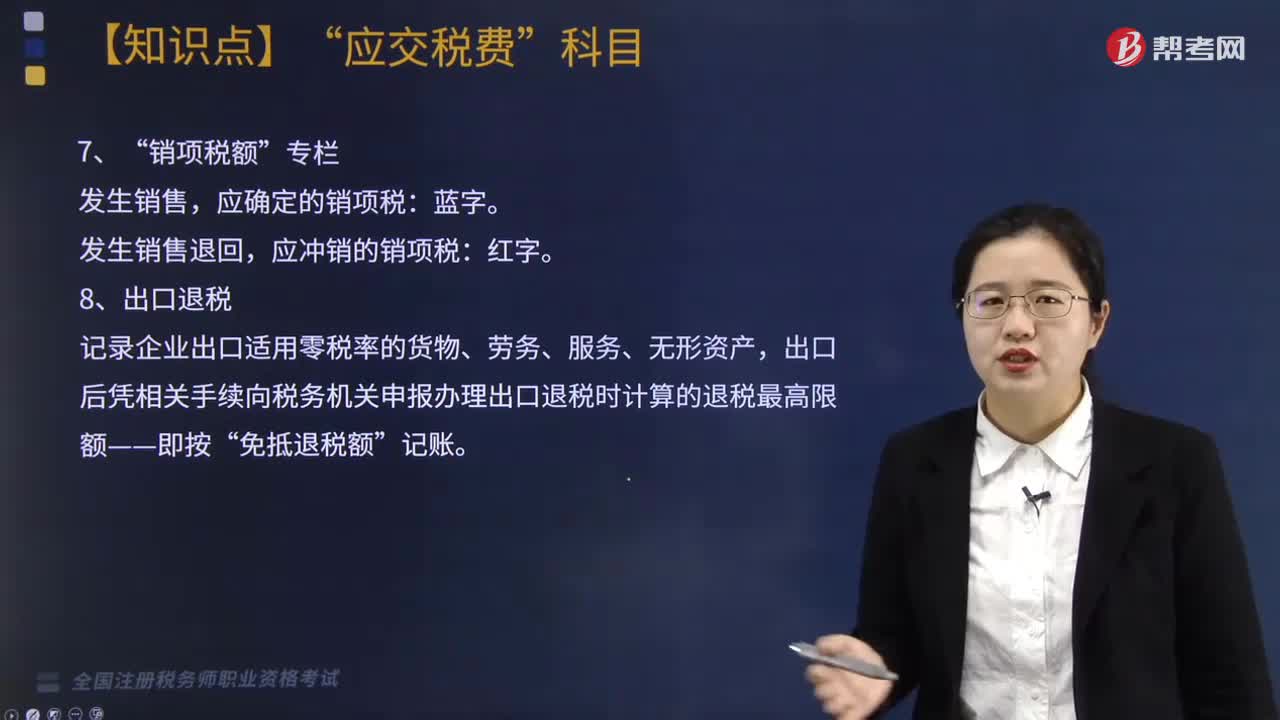
销项税额专栏有哪些规定?
272 播放时长:42
加载播放器...
销项税额专栏有哪些规定?
销项税额专栏是企业在销售商品或提供劳务后,按照规定应纳税额的一栏,具体规定如下:
1. 销项税额专栏是增值税发票上的一项必填内容,企业在开具发票时必须填写。
2. 销项税额是指企业在销售商品或提供劳务时应纳的增值税额,包括应税销售额乘以税率所得到的增值税额和其他应纳增值税。
3. 销项税额专栏应按照税率分类填写,如普通税率、简易征收税率、零税率等。
4. 对于免税、不征税或者出口退税的销售业务,销项税额专栏应填写“0”。
5. 销项税额专栏填写错误或漏填,将会影响企业的税收申报和纳税记录,甚至可能导致税务部门对企业的处罚。
总之,企业在开具发票时必须严格按照规定填写销项税额专栏,确保纳税申报的准确性和合法性。
1. 销项税额专栏是增值税发票上的一项必填内容,企业在开具发票时必须填写。
2. 销项税额是指企业在销售商品或提供劳务时应纳的增值税额,包括应税销售额乘以税率所得到的增值税额和其他应纳增值税。
3. 销项税额专栏应按照税率分类填写,如普通税率、简易征收税率、零税率等。
4. 对于免税、不征税或者出口退税的销售业务,销项税额专栏应填写“0”。
5. 销项税额专栏填写错误或漏填,将会影响企业的税收申报和纳税记录,甚至可能导致税务部门对企业的处罚。
总之,企业在开具发票时必须严格按照规定填写销项税额专栏,确保纳税申报的准确性和合法性。
税务师职业资格考试视频销项税额专栏有哪些规定?税务服务实务视频