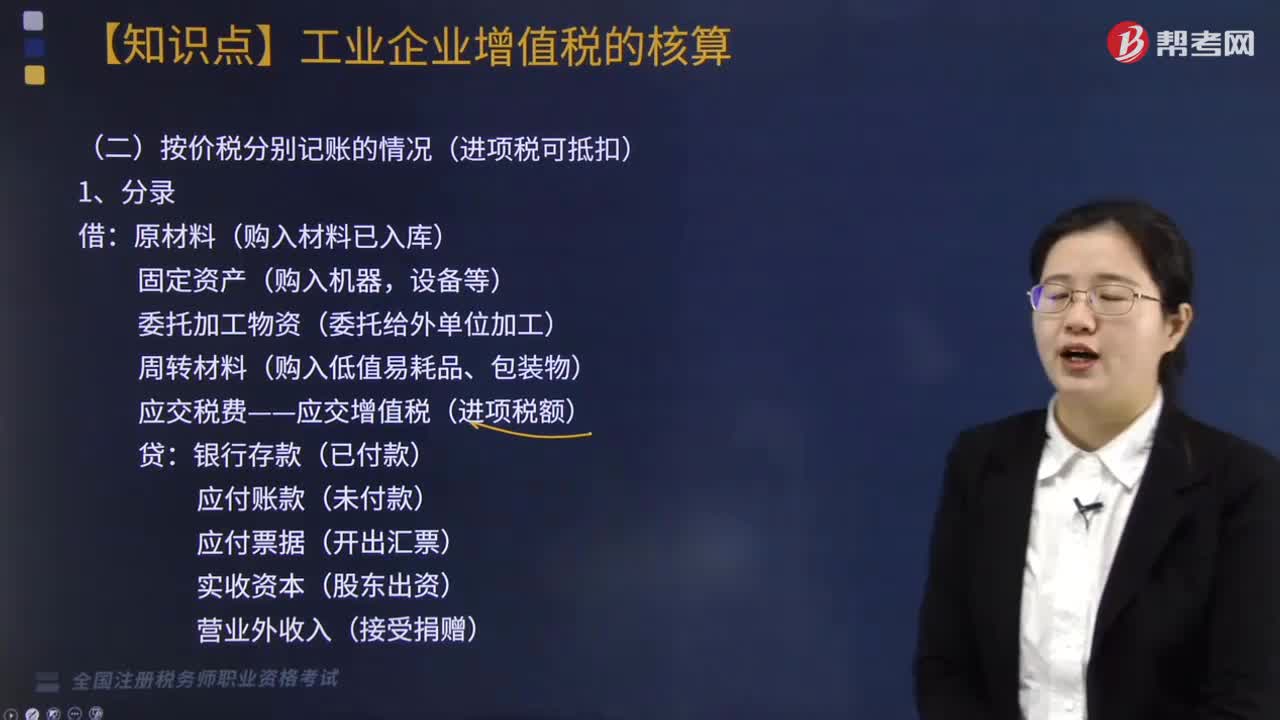
按价税分别记账的情况有哪些?
580 播放时长:805
加载播放器...
按价税分别记账的情况有哪些?
按价税分别记账是指将商品或服务的销售价格和税金分别列账,常见的情况有以下几种:
1.增值税专用发票:销售方将销售额和增值税分别列在发票上,购买方按照发票上的金额和税额进行记账。
2.营业税发票:在营业税时代,销售方将销售额和营业税分别列在发票上,购买方按照发票上的金额和税额进行记账。
3.进项税额和销项税额:企业按照进项税额和销项税额进行记账,进项税额是指企业购买商品或服务支付的增值税,销项税额是指企业销售商品或服务收取的增值税。
4.按照税率分别列账:企业按照不同的税率将销售额和税金分别列账,例如销售税率为17%的商品,将销售额和17%的税金分别列账。
5.按照税种分别列账:企业按照不同的税种将销售额和税金分别列账,例如增值税、营业税、个人所得税等。
1.增值税专用发票:销售方将销售额和增值税分别列在发票上,购买方按照发票上的金额和税额进行记账。
2.营业税发票:在营业税时代,销售方将销售额和营业税分别列在发票上,购买方按照发票上的金额和税额进行记账。
3.进项税额和销项税额:企业按照进项税额和销项税额进行记账,进项税额是指企业购买商品或服务支付的增值税,销项税额是指企业销售商品或服务收取的增值税。
4.按照税率分别列账:企业按照不同的税率将销售额和税金分别列账,例如销售税率为17%的商品,将销售额和17%的税金分别列账。
5.按照税种分别列账:企业按照不同的税种将销售额和税金分别列账,例如增值税、营业税、个人所得税等。
税务师职业资格考试视频按价税分别记账的情况有哪些?税务服务实务视频