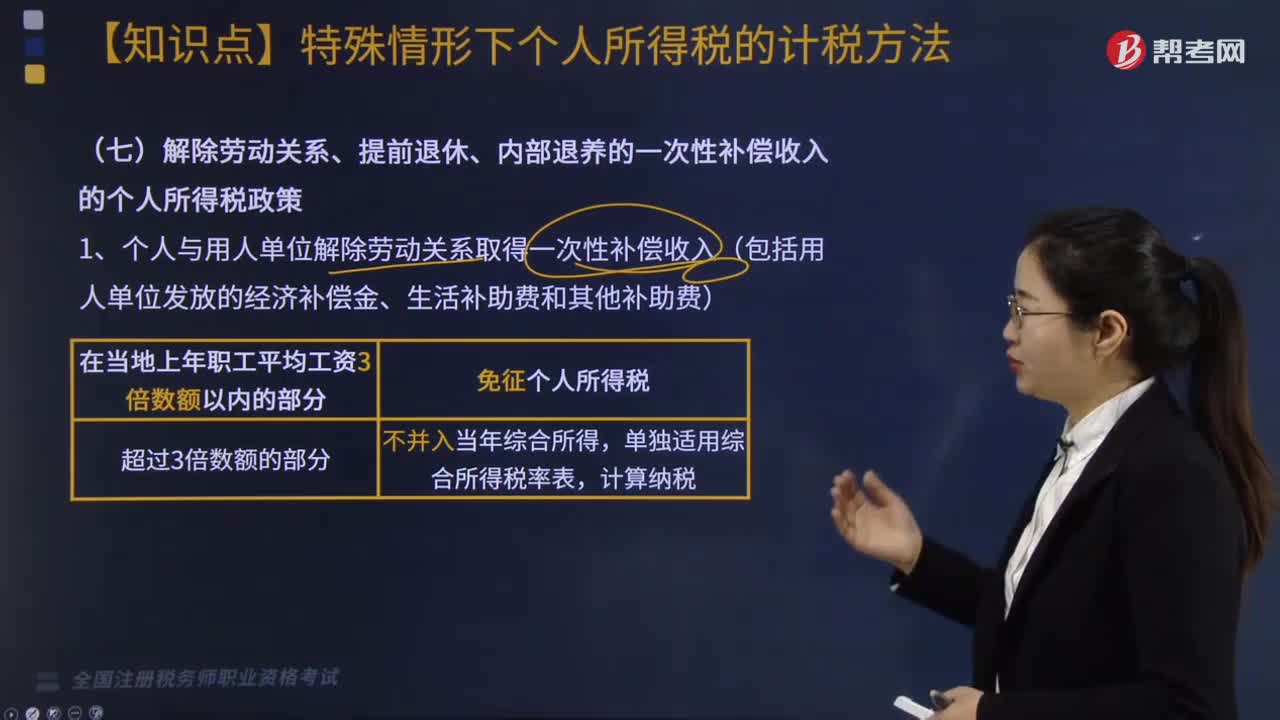
个人与用人单位解除劳动关系取得一次性补偿收入如何计税?
268 播放时长:67
加载播放器...
个人与用人单位解除劳动关系取得一次性补偿收入如何计税?
个人与用人单位解除劳动关系取得一次性补偿收入,应按照《个人所得税法》的规定计税。具体计税方法如下:
1.确定纳税所得额
纳税所得额=一次性补偿收入-减除费用-专项扣除-基本扣除
其中,减除费用包括一次性补偿收入中的工龄补偿、医疗补偿、住房补偿等费用。
2.计算应纳税所得额
应纳税所得额=纳税所得额×适用税率-速算扣除数
适用税率和速算扣除数根据个人所得税税率表确定。
3.缴纳个人所得税
个人应按照计算出的应纳税所得额缴纳个人所得税。
需要注意的是,一次性补偿收入的计税方式可能因地区、行业、企业等不同而有所不同,具体应根据税务部门的相关规定执行。
1.确定纳税所得额
纳税所得额=一次性补偿收入-减除费用-专项扣除-基本扣除
其中,减除费用包括一次性补偿收入中的工龄补偿、医疗补偿、住房补偿等费用。
2.计算应纳税所得额
应纳税所得额=纳税所得额×适用税率-速算扣除数
适用税率和速算扣除数根据个人所得税税率表确定。
3.缴纳个人所得税
个人应按照计算出的应纳税所得额缴纳个人所得税。
需要注意的是,一次性补偿收入的计税方式可能因地区、行业、企业等不同而有所不同,具体应根据税务部门的相关规定执行。
税务师职业资格考试视频个人与用人单位解除劳动关系取得一次性补偿收入如何计税?税法Ⅱ视频