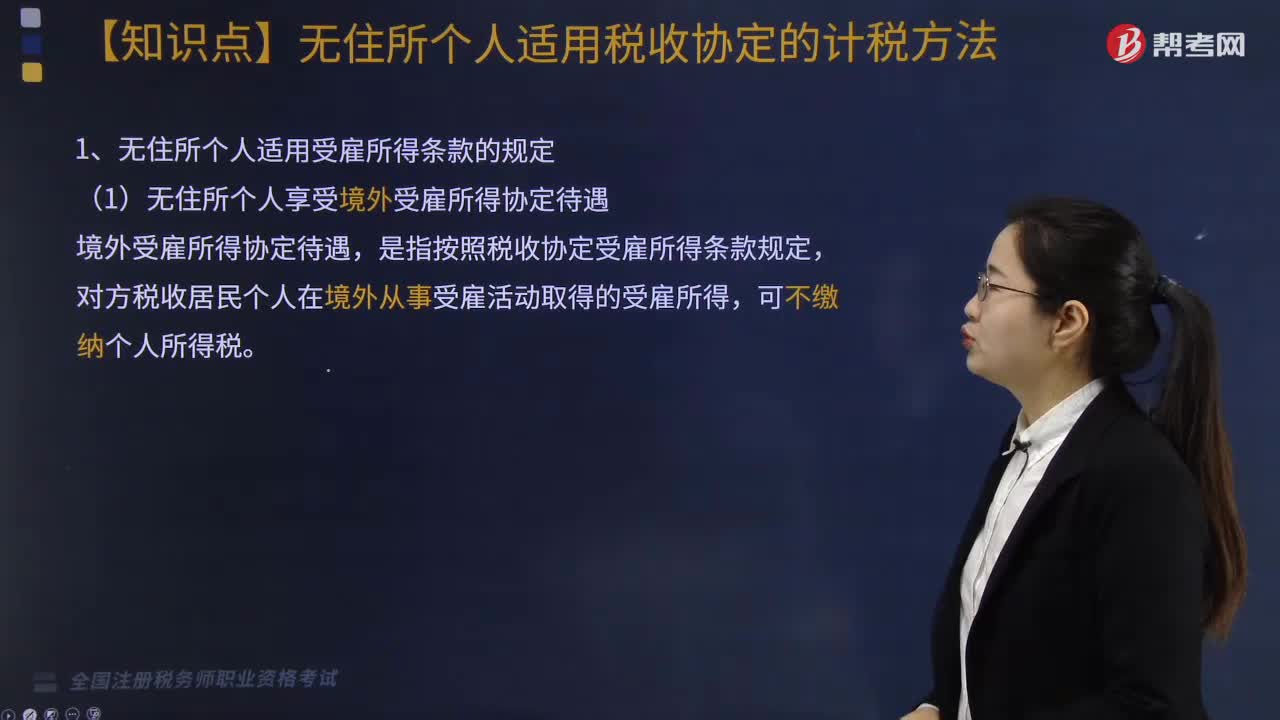
无住所个人适用受雇所得条款有哪些规定?
539 播放时长:186
加载播放器...
无住所个人适用受雇所得条款有哪些规定?
根据中国税法,无住所个人适用受雇所得条款的规定如下:
1. 税率:无住所个人的税率适用与居民个人相同,根据应纳税所得额的不同,分为7个档次,税率从3%到45%不等。
2. 税前扣除:无住所个人每月可以享受3500元的起征点,超过部分按照税率计算应纳税所得额。
3. 税后扣除:无住所个人可以享受与居民个人相同的各种税后扣除,如子女教育、住房贷款利息、赡养老人等。
4. 税收协定:如果无住所个人所在国与中国签订了税收协定,可以根据协定规定享受税收优惠。
需要注意的是,无住所个人的税收申报和缴纳由所得支付人代为扣缴和缴纳。
1. 税率:无住所个人的税率适用与居民个人相同,根据应纳税所得额的不同,分为7个档次,税率从3%到45%不等。
2. 税前扣除:无住所个人每月可以享受3500元的起征点,超过部分按照税率计算应纳税所得额。
3. 税后扣除:无住所个人可以享受与居民个人相同的各种税后扣除,如子女教育、住房贷款利息、赡养老人等。
4. 税收协定:如果无住所个人所在国与中国签订了税收协定,可以根据协定规定享受税收优惠。
需要注意的是,无住所个人的税收申报和缴纳由所得支付人代为扣缴和缴纳。
税务师职业资格考试视频无住所个人适用受雇所得条款有哪些规定?税法Ⅱ视频