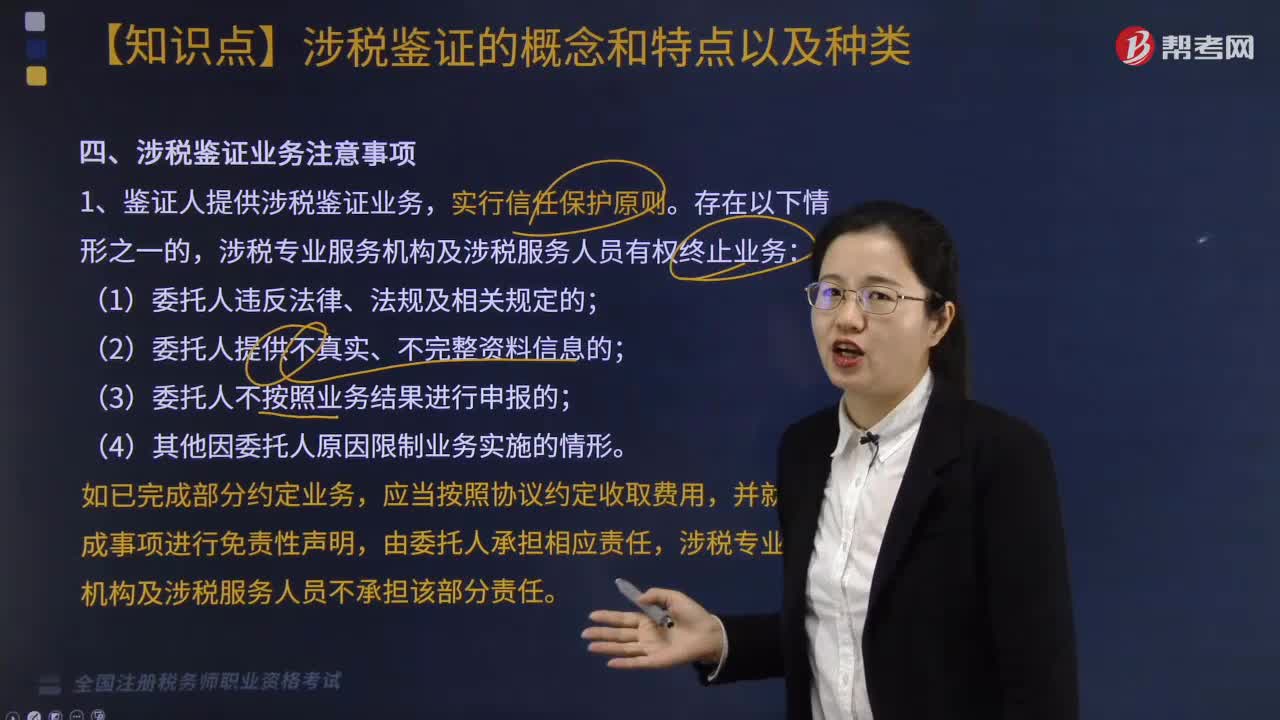
哪些情形下涉税专业服务机构有权终止业务?
836 播放时长:84
加载播放器...
哪些情形下涉税专业服务机构有权终止业务?
涉税专业服务机构有权终止业务的情形包括但不限于:
1.客户提供虚假材料或隐瞒重要信息,导致涉税专业服务机构无法提供准确的税务咨询和服务;
2.客户拒绝配合涉税专业服务机构进行税务审计、调查等工作,影响涉税专业服务机构的工作进程和结果;
3.客户未按时支付涉税专业服务机构的服务费用,拖欠较长时间且无法达成解决方案;
4.客户利用涉税专业服务机构提供的服务从事违法、违规活动,涉税专业服务机构无法承担相应的法律责任;
5.其他违反法律法规、合同约定或涉税专业服务机构内部规定的情形。
1.客户提供虚假材料或隐瞒重要信息,导致涉税专业服务机构无法提供准确的税务咨询和服务;
2.客户拒绝配合涉税专业服务机构进行税务审计、调查等工作,影响涉税专业服务机构的工作进程和结果;
3.客户未按时支付涉税专业服务机构的服务费用,拖欠较长时间且无法达成解决方案;
4.客户利用涉税专业服务机构提供的服务从事违法、违规活动,涉税专业服务机构无法承担相应的法律责任;
5.其他违反法律法规、合同约定或涉税专业服务机构内部规定的情形。
税务师职业资格考试视频哪些情形下涉税专业服务机构有权终止业务?税务服务实务视频