如何理解股权收购、资产收购、企业合并、企业分立的特殊性税务处理?
363 播放时长:183
加载播放器...
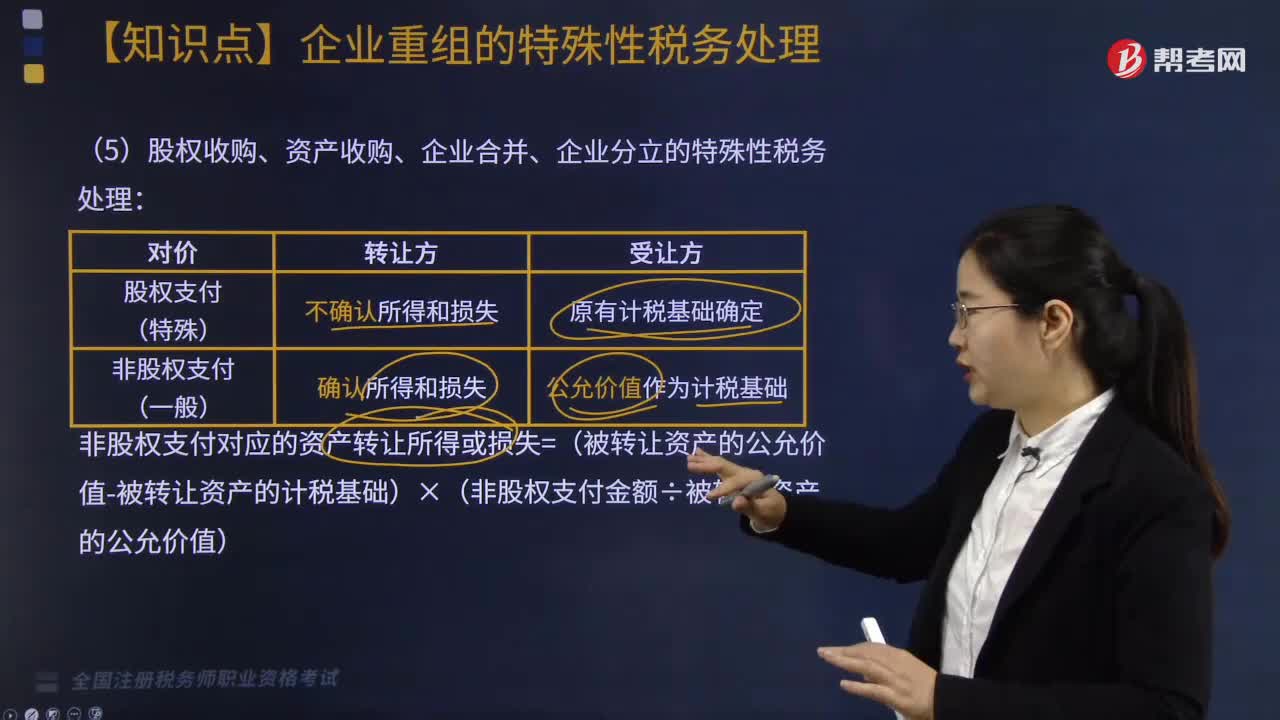
如何理解股权收购、资产收购、企业合并、企业分立的特殊性税务处理?
股权收购、资产收购、企业合并、企业分立等是企业重组的常见形式,这些重组行为涉及到股权、资产等的交易和转移,因此需要进行特殊性税务处理。
1.股权收购:股权收购是指一个企业通过购买另一个企业的股份来获得对其控制权的行为。在税务处理上,股权收购一般会涉及到资本利得税和企业所得税等方面的问题,需要根据具体情况进行处理。
2.资产收购:资产收购是指企业通过购买另一个企业的资产来实现业务扩张或优化资产结构的行为。在税务处理上,资产收购一般会涉及到增值税、企业所得税、城市维护建设税等方面的问题,需要根据具体情况进行处理。
3.企业合并:企业合并是指两个或多个企业将其原有的业务、资产、负债等合并为一体的行为。在税务处理上,企业合并一般会涉及到企业所得税、印花税、土地增值税等方面的问题,需要根据具体情况进行处理。
4.企业分立:企业分立是指一个企业将其原有的业务、资产、负债等分离出去,形成一个或多个新的独立企业的行为。在税务处理上,企业分立一般会涉及到企业所得税、土地增值税、印花税等方面的问题,需要根据具体情况进行处理。
总之,不同的重组形式会涉及到不同的税务问题,需要根据具体情况进行特殊性税务处理。
1.股权收购:股权收购是指一个企业通过购买另一个企业的股份来获得对其控制权的行为。在税务处理上,股权收购一般会涉及到资本利得税和企业所得税等方面的问题,需要根据具体情况进行处理。
2.资产收购:资产收购是指企业通过购买另一个企业的资产来实现业务扩张或优化资产结构的行为。在税务处理上,资产收购一般会涉及到增值税、企业所得税、城市维护建设税等方面的问题,需要根据具体情况进行处理。
3.企业合并:企业合并是指两个或多个企业将其原有的业务、资产、负债等合并为一体的行为。在税务处理上,企业合并一般会涉及到企业所得税、印花税、土地增值税等方面的问题,需要根据具体情况进行处理。
4.企业分立:企业分立是指一个企业将其原有的业务、资产、负债等分离出去,形成一个或多个新的独立企业的行为。在税务处理上,企业分立一般会涉及到企业所得税、土地增值税、印花税等方面的问题,需要根据具体情况进行处理。
总之,不同的重组形式会涉及到不同的税务问题,需要根据具体情况进行特殊性税务处理。
税务师职业资格考试视频如何理解股权收购、资产收购、企业合并、企业分立的特殊性税务处理?税法Ⅱ视频