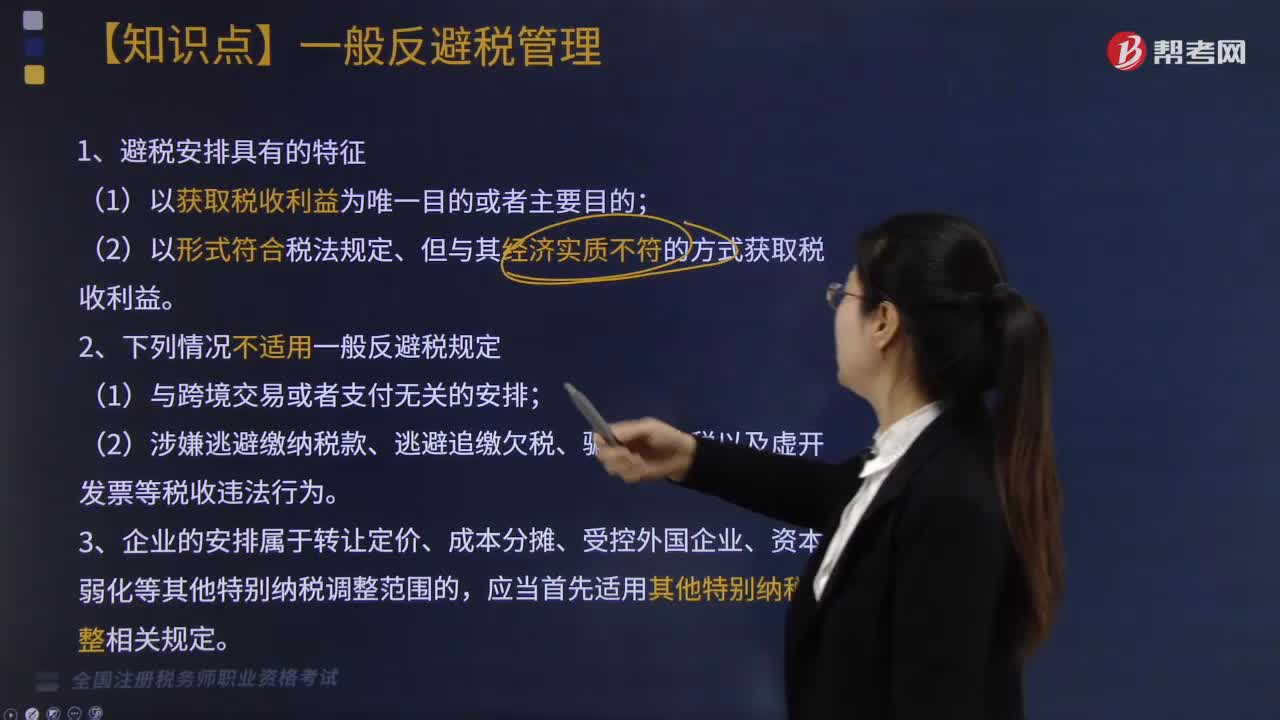
一般反避税管理适用于哪些情况?
337 播放时长:147
加载播放器...
一般反避税管理适用于哪些情况?
一般反避税管理适用于以下情况:
1. 企业或个人通过虚构交易、偷逃税款、逃避税收监管等手段,规避纳税义务的行为。
2. 企业或个人通过跨境转移定价、虚构费用、虚构负债等手段,将利润转移至低税率地区或无税地区,从而规避纳税义务的行为。
3. 企业或个人通过虚构成本、虚构损失等手段,降低应纳税所得额,从而规避纳税义务的行为。
4. 企业或个人通过虚构资产、虚构负债等手段,隐瞒应纳税财产,从而规避纳税义务的行为。
5. 其他规避纳税义务的行为,如虚构账目、伪造证明文件等。
1. 企业或个人通过虚构交易、偷逃税款、逃避税收监管等手段,规避纳税义务的行为。
2. 企业或个人通过跨境转移定价、虚构费用、虚构负债等手段,将利润转移至低税率地区或无税地区,从而规避纳税义务的行为。
3. 企业或个人通过虚构成本、虚构损失等手段,降低应纳税所得额,从而规避纳税义务的行为。
4. 企业或个人通过虚构资产、虚构负债等手段,隐瞒应纳税财产,从而规避纳税义务的行为。
5. 其他规避纳税义务的行为,如虚构账目、伪造证明文件等。
税务师职业资格考试视频一般反避税管理适用于哪些情况?税法Ⅱ视频