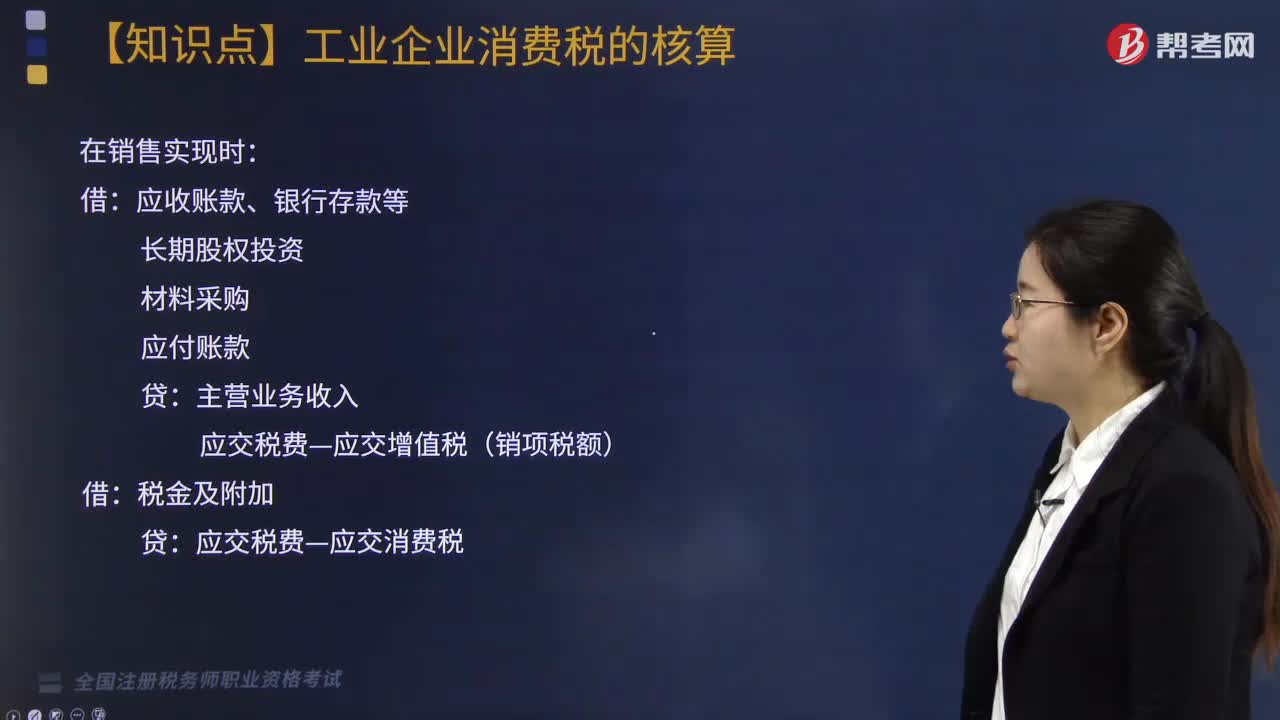
生产销售应税消费品账务如何处理?
489 播放时长:136
加载播放器...
生产销售应税消费品账务如何处理?
生产销售应税消费品的账务处理如下:
1. 生产环节
生产环节包括原材料采购、生产加工、成品入库等。原材料采购应当开具发票,并在账务中记入原材料采购成本。生产加工过程中产生的人工、能源等成本也应计入生产成本中。成品入库时应按照成本计价原则计算成品的成本,并将其记入库存账户。
2. 销售环节
销售环节包括销售出库、销售收款等。销售出库时应开具发票,并将销售收入记入销售收入账户。销售成本应根据销售出库的成本计算,并记入销售成本账户。销售成本包括成品的成本以及销售过程中产生的运输、包装等成本。
3. 税务处理
生产销售应税消费品需要缴纳增值税和消费税。增值税是按照销售额与进项税额的差额计算,应在销售收入账户中记入。消费税是按照销售额的一定比例计算,应在销售收入账户中记入。同时,还需要按照规定向税务部门申报纳税。
1. 生产环节
生产环节包括原材料采购、生产加工、成品入库等。原材料采购应当开具发票,并在账务中记入原材料采购成本。生产加工过程中产生的人工、能源等成本也应计入生产成本中。成品入库时应按照成本计价原则计算成品的成本,并将其记入库存账户。
2. 销售环节
销售环节包括销售出库、销售收款等。销售出库时应开具发票,并将销售收入记入销售收入账户。销售成本应根据销售出库的成本计算,并记入销售成本账户。销售成本包括成品的成本以及销售过程中产生的运输、包装等成本。
3. 税务处理
生产销售应税消费品需要缴纳增值税和消费税。增值税是按照销售额与进项税额的差额计算,应在销售收入账户中记入。消费税是按照销售额的一定比例计算,应在销售收入账户中记入。同时,还需要按照规定向税务部门申报纳税。
税务师职业资格考试视频生产销售应税消费品账务如何处理?税务服务实务视频