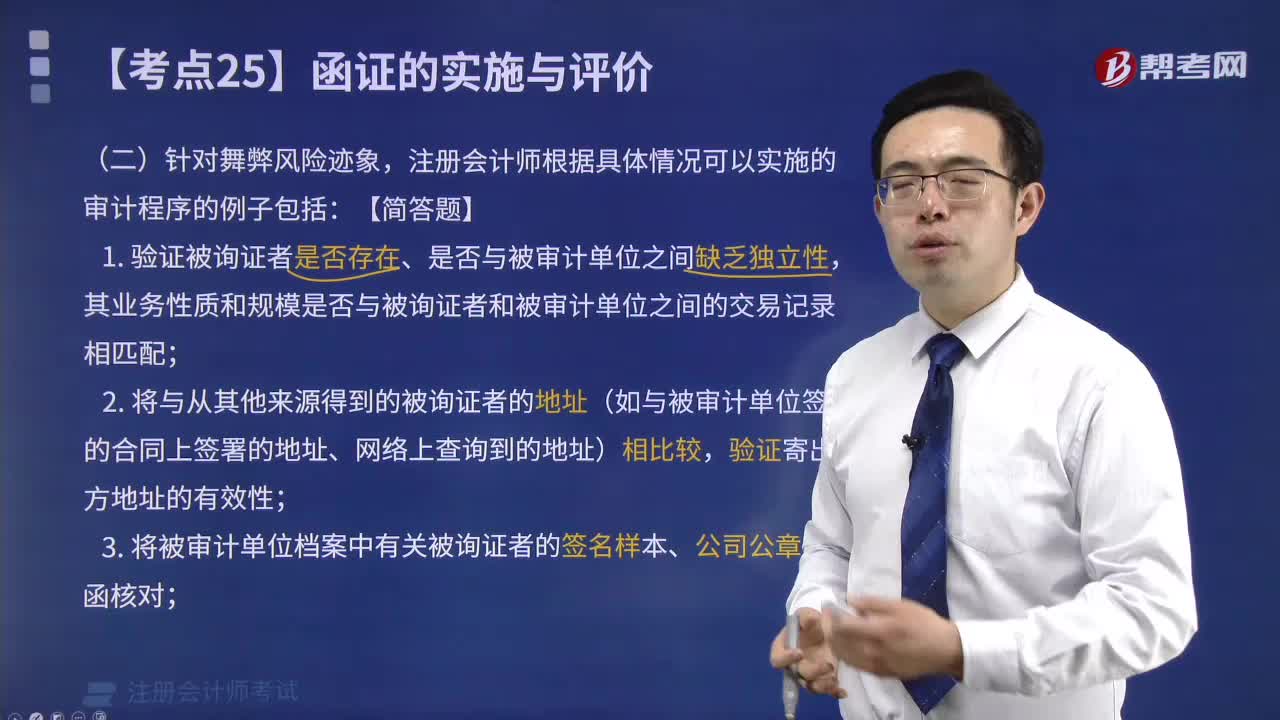
针对舞弊风险迹象,根据具体情况可以实施哪些审计程序?
372 播放时长:187
加载播放器...
根据具体情况可以实施哪些审计程序?
针对舞弊风险迹象,审计师可以实施以下审计程序:
1. 了解公司内部控制制度,评估其有效性,以确定是否存在漏洞和弱点。
2. 进行现金流量和账户余额的分析,比较其与历史数据和行业平均水平的差异,寻找异常情况。
3. 对重要交易和账户进行全面审计,并检查是否存在虚假或欺诈性交易。
4. 对公司的财务报表进行全面审计,检查是否存在虚假或失实的财务信息。
5. 与公司的管理层和内部审计部门进行沟通,了解他们对公司内部控制和风险管理的看法。
6. 对公司的业务流程进行审计,以确定是否存在不合规或违法行为。
7. 对公司的相关方进行调查,了解他们与公司的关系及其对公司的影响。
8. 对公司的IT系统进行审计,以确定是否存在安全漏洞和数据泄露的风险。
9. 对公司的员工进行调查,了解他们的行为和态度是否存在不正当行为的风险。
10. 对公司的财务报表披露进行审计,以确定是否存在不合规或误导性信息的风险。
1. 了解公司内部控制制度,评估其有效性,以确定是否存在漏洞和弱点。
2. 进行现金流量和账户余额的分析,比较其与历史数据和行业平均水平的差异,寻找异常情况。
3. 对重要交易和账户进行全面审计,并检查是否存在虚假或欺诈性交易。
4. 对公司的财务报表进行全面审计,检查是否存在虚假或失实的财务信息。
5. 与公司的管理层和内部审计部门进行沟通,了解他们对公司内部控制和风险管理的看法。
6. 对公司的业务流程进行审计,以确定是否存在不合规或违法行为。
7. 对公司的相关方进行调查,了解他们与公司的关系及其对公司的影响。
8. 对公司的IT系统进行审计,以确定是否存在安全漏洞和数据泄露的风险。
9. 对公司的员工进行调查,了解他们的行为和态度是否存在不正当行为的风险。
10. 对公司的财务报表披露进行审计,以确定是否存在不合规或误导性信息的风险。
注册会计师考试视频针对舞弊风险迹象,根据具体情况可以实施哪些审计程序?审计视频