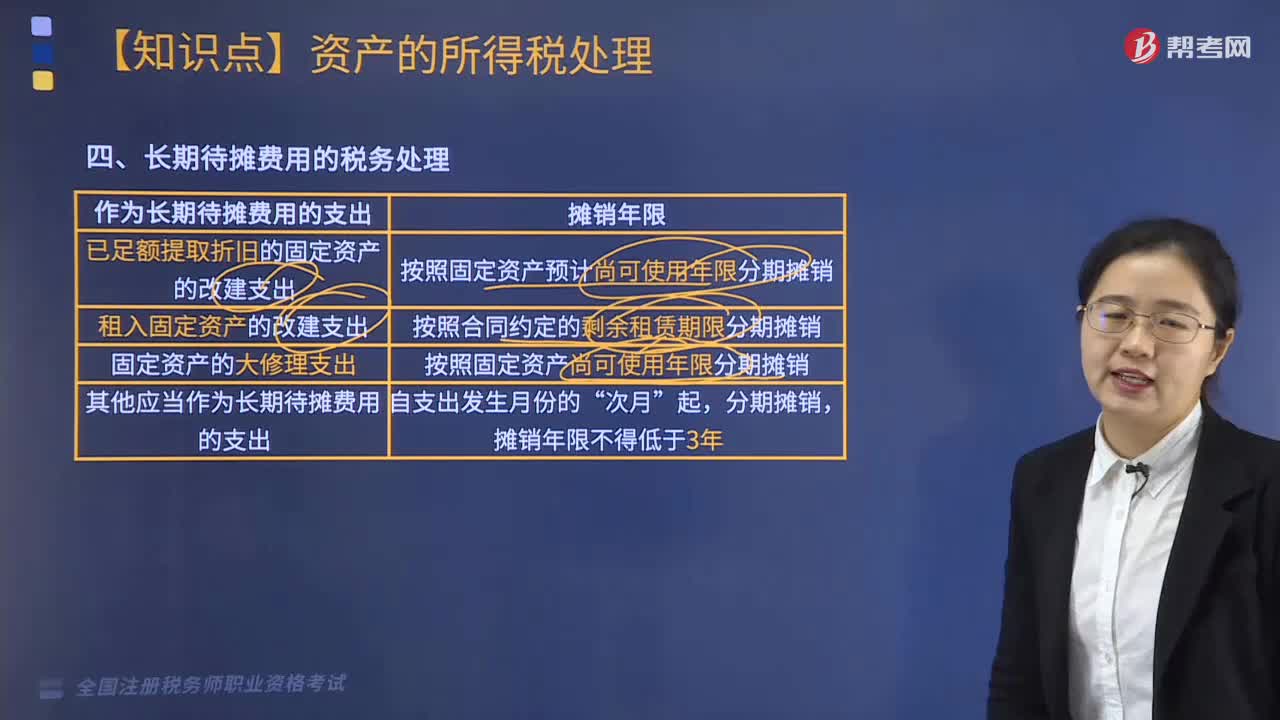
长期待摊费用的税务用什么方法处理?
409 播放时长:72
加载播放器...
长期待摊费用的税务用什么方法处理?
长期待摊费用可以采用摊销法进行处理,即将长期待摊费用分摊到多个会计期间中,以反映该费用对多个会计期间的影响。摊销法的具体操作方式包括:
1. 确定长期待摊费用的总金额和摊销期限。
2. 计算每个会计期间应摊销的金额,一般采用直线摊销法或加速摊销法。
3. 在每个会计期间末,将应摊销的金额计入当期损益,同时减少长期待摊费用的余额。
4. 在资产负债表上,将长期待摊费用列为非流动资产,同时披露其摊销期限和摊销方法。
需要注意的是,长期待摊费用的摊销期限应当与其对公司的经济利益产生影响的期限相一致。如果长期待摊费用的实际使用期限缩短或延长,应当相应地调整其摊销期限和摊销方法。
1. 确定长期待摊费用的总金额和摊销期限。
2. 计算每个会计期间应摊销的金额,一般采用直线摊销法或加速摊销法。
3. 在每个会计期间末,将应摊销的金额计入当期损益,同时减少长期待摊费用的余额。
4. 在资产负债表上,将长期待摊费用列为非流动资产,同时披露其摊销期限和摊销方法。
需要注意的是,长期待摊费用的摊销期限应当与其对公司的经济利益产生影响的期限相一致。如果长期待摊费用的实际使用期限缩短或延长,应当相应地调整其摊销期限和摊销方法。
税务师职业资格考试视频长期待摊费用的税务用什么方法处理?税法Ⅱ视频