如何将净利润调节为经营活动的现金流量的编制?
314 播放时长:346
加载播放器...
如何将净利润调节为经营活动的现金流量的编制?
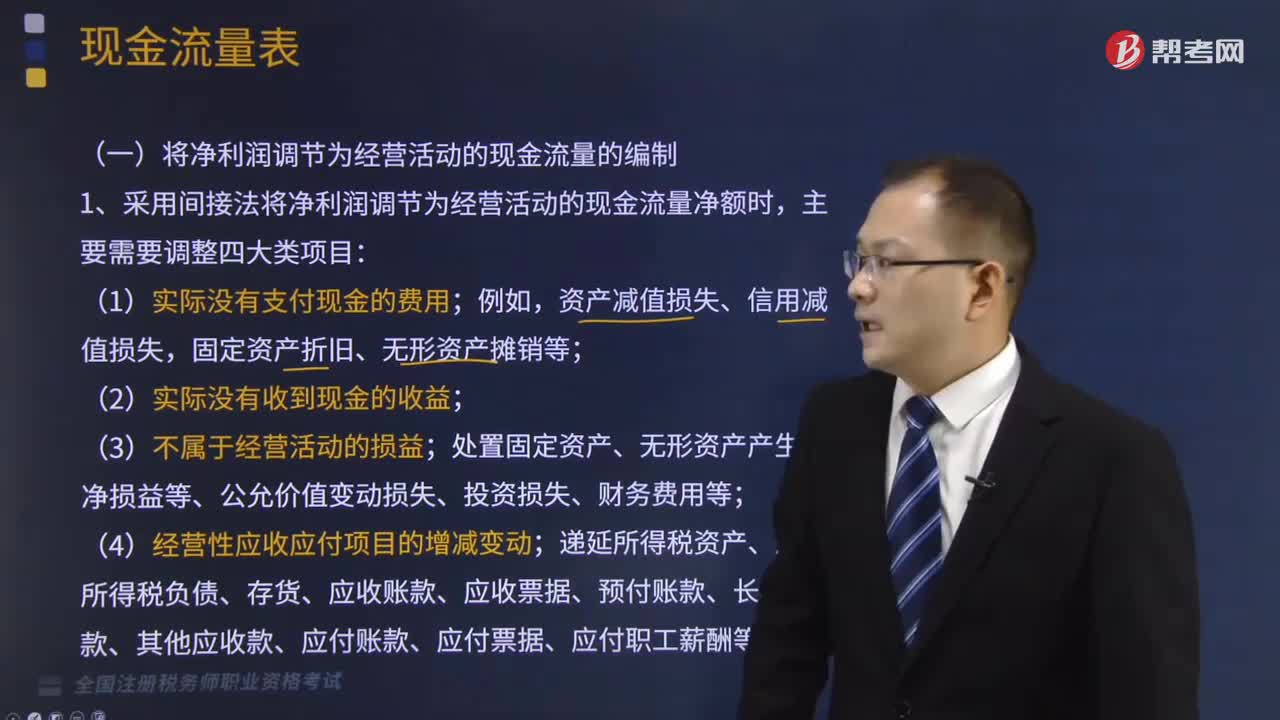
将净利润调节为经营活动的现金流量的编制需要遵循以下步骤:
1. 识别非现金项目:净利润包括许多非现金项目,如折旧、摊销、坏账准备、无形资产摊销等。这些项目需要被识别出来,以便将其从净利润中排除。
2. 调节营运资本变化:经营活动的现金流量与营运资本的变化密切相关。因此,需要考虑账户应收账款、应付账款、存货、预付款项、预收款项等营运资本项目的变化,并将其调整为现金流量。
3. 调节投资和融资活动:经营活动的现金流量还受到投资和融资活动的影响。需要考虑到固定资产投资、借款和偿还债务等项目,并将其调整为现金流量。
4. 汇总现金流量:将以上调整后的现金流量项目汇总,得出经营活动的净现金流量。
总之,将净利润调节为经营活动的现金流量的编制需要对各种非现金项目进行调整,并考虑营运资本、投资和融资活动的变化,最终汇总现金流量得出经营活动的净现金流量。
1. 识别非现金项目:净利润包括许多非现金项目,如折旧、摊销、坏账准备、无形资产摊销等。这些项目需要被识别出来,以便将其从净利润中排除。
2. 调节营运资本变化:经营活动的现金流量与营运资本的变化密切相关。因此,需要考虑账户应收账款、应付账款、存货、预付款项、预收款项等营运资本项目的变化,并将其调整为现金流量。
3. 调节投资和融资活动:经营活动的现金流量还受到投资和融资活动的影响。需要考虑到固定资产投资、借款和偿还债务等项目,并将其调整为现金流量。
4. 汇总现金流量:将以上调整后的现金流量项目汇总,得出经营活动的净现金流量。
总之,将净利润调节为经营活动的现金流量的编制需要对各种非现金项目进行调整,并考虑营运资本、投资和融资活动的变化,最终汇总现金流量得出经营活动的净现金流量。
税务师职业资格考试视频财务与会计视频如何将净利润调节为经营活动的现金流量的编制?