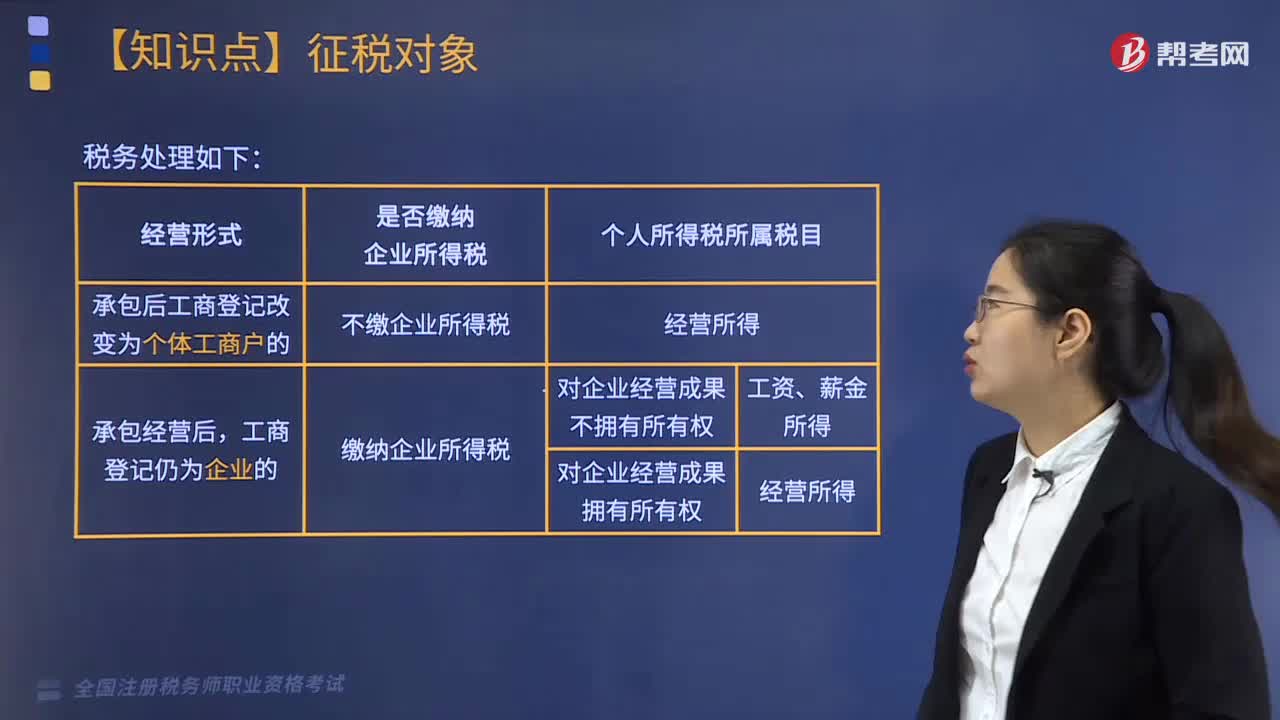
对企事业单位的承包经营、承租经营所得怎么进行税务处理?
748 播放时长:60
加载播放器...
对企事业单位的承包经营、承租经营所得怎么进行税务处理?
企事业单位的承包经营、承租经营所得,按照《中华人民共和国企业所得税法》的规定,应当缴纳企业所得税。具体的税务处理步骤如下:
1. 确定所得额:承包经营、承租经营所得的所得额,应当按照《中华人民共和国企业所得税法》的规定计算,包括收入减去成本、费用、损失等,得出的净额即为所得额。
2. 计算应纳税额:根据企业所得税税率表,按照所得额乘以适用税率,得出的金额即为应纳税额。
3. 缴纳企业所得税:企业应当在每年3月1日至5月31日之间,向税务机关申报上一年度的企业所得税纳税情况,并缴纳相应的税款。
4. 备案资料:企业应当按照税务机关的要求,将承包经营、承租经营所得的相关资料备案,以备税务机关日后查验。
需要注意的是,企业在进行承包经营、承租经营活动时,应当遵循相关法律法规,按照规定进行申报纳税,避免违法违规行为导致税务风险。
1. 确定所得额:承包经营、承租经营所得的所得额,应当按照《中华人民共和国企业所得税法》的规定计算,包括收入减去成本、费用、损失等,得出的净额即为所得额。
2. 计算应纳税额:根据企业所得税税率表,按照所得额乘以适用税率,得出的金额即为应纳税额。
3. 缴纳企业所得税:企业应当在每年3月1日至5月31日之间,向税务机关申报上一年度的企业所得税纳税情况,并缴纳相应的税款。
4. 备案资料:企业应当按照税务机关的要求,将承包经营、承租经营所得的相关资料备案,以备税务机关日后查验。
需要注意的是,企业在进行承包经营、承租经营活动时,应当遵循相关法律法规,按照规定进行申报纳税,避免违法违规行为导致税务风险。
税务师职业资格考试视频对企事业单位的承包经营、承租经营所得怎么进行税务处理?税法Ⅱ视频