如何计算增量留抵退税额?
632 播放时长:149
加载播放器...
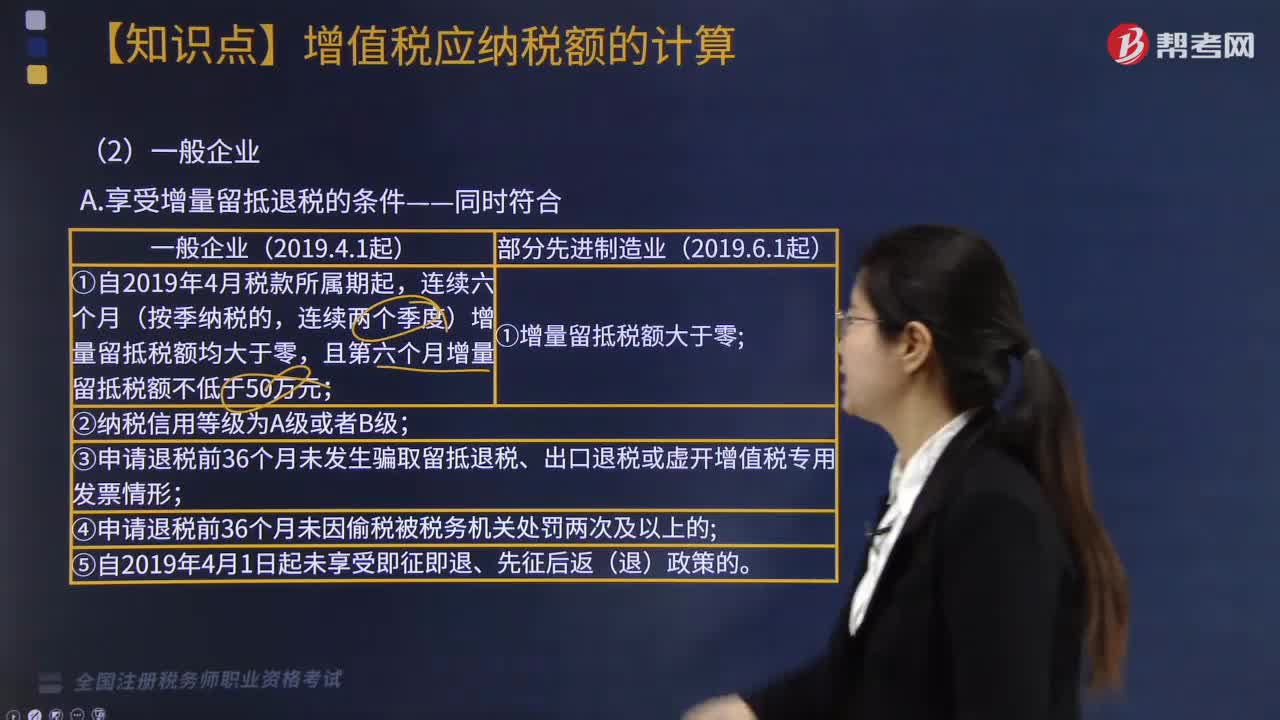
如何计算增量留抵退税额?
增量留抵退税额是指企业在享受出口退税政策时,将退税额留抵下次纳税期间使用的部分。计算增量留抵退税额的公式如下:
增量留抵退税额 = 出口销售额 × 出口退税率 × 留抵退税比例
其中,出口销售额是指企业在一定期间内出口的货物或劳务的销售额;出口退税率是指国家规定的出口退税税率;留抵退税比例是指企业决定留抵退税的比例,通常为80%或90%。
例如,某企业在一年内出口销售额为1000万元,出口退税率为13%,决定留抵退税比例为80%。则该企业的增量留抵退税额为:
1000万元 × 13% × 80% = 104万元
因此,该企业可以将104万元的退税额留抵下次纳税期间使用。
增量留抵退税额 = 出口销售额 × 出口退税率 × 留抵退税比例
其中,出口销售额是指企业在一定期间内出口的货物或劳务的销售额;出口退税率是指国家规定的出口退税税率;留抵退税比例是指企业决定留抵退税的比例,通常为80%或90%。
例如,某企业在一年内出口销售额为1000万元,出口退税率为13%,决定留抵退税比例为80%。则该企业的增量留抵退税额为:
1000万元 × 13% × 80% = 104万元
因此,该企业可以将104万元的退税额留抵下次纳税期间使用。
税务师职业资格考试视频如何计算增量留抵退税额?税务服务实务视频