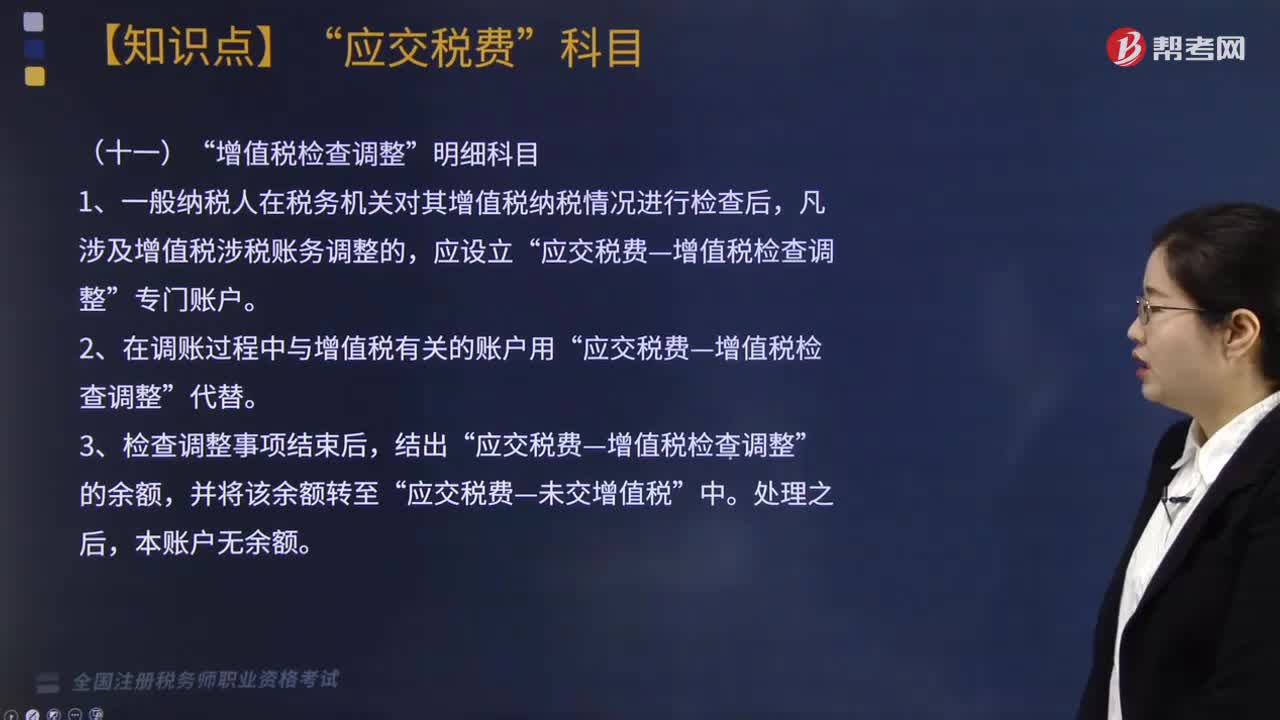
增值税检查调整明细科目核算有哪些要求?
346 播放时长:57
加载播放器...
增值税检查调整明细科目核算有哪些要求?
增值税检查调整明细科目核算的要求包括:
1.明确分类:将检查调整明细科目按照不同的性质、用途、来源等进行分类,确保科目之间的区分度。
2.准确性:核算科目的名称、编码、余额等必须准确无误,确保数据的真实性和可靠性。
3.完整性:确保所有的检查调整明细科目都被核算到,不漏项、不遗漏。
4.规范性:核算科目的命名规范和编码规范必须符合国家相关规定和公司内部管理要求。
5.可比性:确保不同期间、不同业务之间的核算科目可比,方便进行数据分析和比较。
6.审计性:核算科目必须具备审计性,方便内部审计和外部审计的进行。
7.可追溯性:核算科目的变动必须有明确的记录和说明,方便追溯和审查。
1.明确分类:将检查调整明细科目按照不同的性质、用途、来源等进行分类,确保科目之间的区分度。
2.准确性:核算科目的名称、编码、余额等必须准确无误,确保数据的真实性和可靠性。
3.完整性:确保所有的检查调整明细科目都被核算到,不漏项、不遗漏。
4.规范性:核算科目的命名规范和编码规范必须符合国家相关规定和公司内部管理要求。
5.可比性:确保不同期间、不同业务之间的核算科目可比,方便进行数据分析和比较。
6.审计性:核算科目必须具备审计性,方便内部审计和外部审计的进行。
7.可追溯性:核算科目的变动必须有明确的记录和说明,方便追溯和审查。
税务师职业资格考试视频增值税检查调整明细科目核算有哪些要求?税务服务实务视频