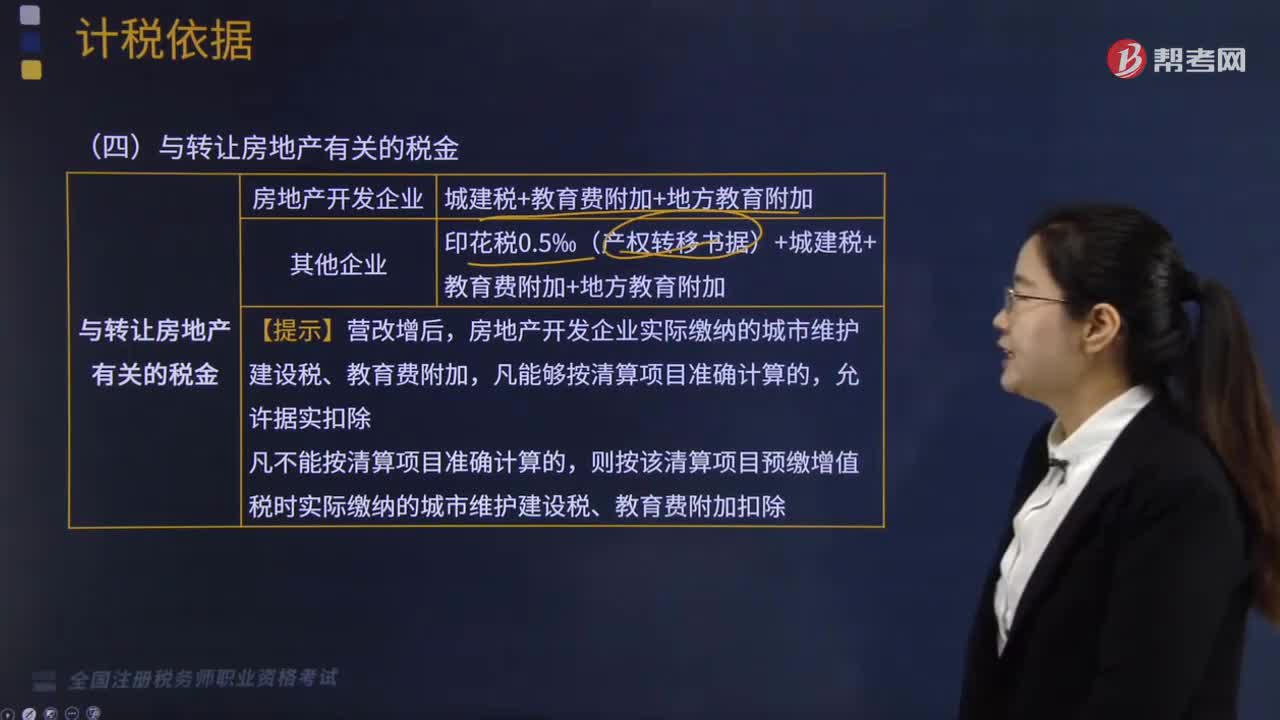
土地增值税计税依据之与转让房地产有关的税金是如何规定的?
340 播放时长:73
加载播放器...
土地增值税计税依据之与转让房地产有关的税金是如何规定的?
土地增值税计税依据主要包括以下几个方面:
1. 房地产转让价款:即房地产转让时的实际交易价格,包括买卖双方约定的价款、附加条件下的价款、抵扣价款等。
2. 转让房地产相关税金:包括契税、印花税、土地使用税等。
3. 其他转让费用:包括房地产转让过程中产生的中介费、评估费、公证费等。
在计算土地增值税时,需要先将上述费用加总,得出房地产转让的总成本。然后,将房地产转让价款减去总成本,得出应纳税所得额。最后,根据不同地区的税率,计算出应缴纳的土地增值税额。
需要注意的是,房地产转让相关税金的具体规定可能因地区而异,具体应以当地相关法规为准。
1. 房地产转让价款:即房地产转让时的实际交易价格,包括买卖双方约定的价款、附加条件下的价款、抵扣价款等。
2. 转让房地产相关税金:包括契税、印花税、土地使用税等。
3. 其他转让费用:包括房地产转让过程中产生的中介费、评估费、公证费等。
在计算土地增值税时,需要先将上述费用加总,得出房地产转让的总成本。然后,将房地产转让价款减去总成本,得出应纳税所得额。最后,根据不同地区的税率,计算出应缴纳的土地增值税额。
需要注意的是,房地产转让相关税金的具体规定可能因地区而异,具体应以当地相关法规为准。
税务师职业资格考试视频土地增值税计税依据之与转让房地产有关的税金是如何规定的?税法Ⅰ视频