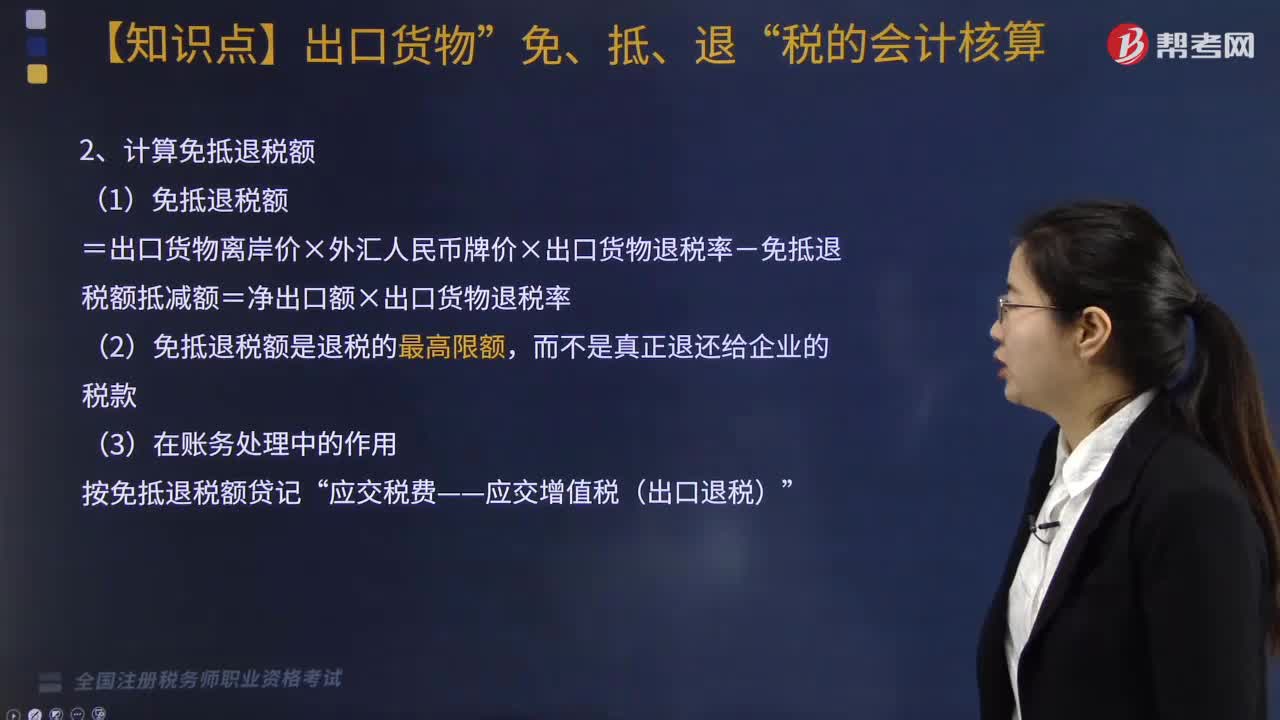
出口货物退税如何进行会计核算?
317 播放时长:146
加载播放器...
出口货物退税如何进行会计核算?
出口货物退税是指企业在出口货物时,按照国家规定可以申请退还部分或全部已缴纳的增值税、消费税等税款。其会计核算如下:
1. 出口货物退税应当按照国家税务局规定的退税比例计算,计入其他应收款科目中。
2. 当企业获得退税款项时,应当按照实际退税金额核销其他应收款科目,并将退税款项计入银行存款科目中。
3. 如果出口货物退税金额较大,企业可以开立专用账户进行管理,以便更好地管理退税款项。
4. 出口货物退税应当按照国家税务局规定的时间进行申请和核销,企业应当及时了解相关政策和规定,遵守相关法律法规。
总之,企业在进行出口货物退税时,应当按照国家规定的流程和要求进行会计核算,确保退税款项的合法性和准确性。
1. 出口货物退税应当按照国家税务局规定的退税比例计算,计入其他应收款科目中。
2. 当企业获得退税款项时,应当按照实际退税金额核销其他应收款科目,并将退税款项计入银行存款科目中。
3. 如果出口货物退税金额较大,企业可以开立专用账户进行管理,以便更好地管理退税款项。
4. 出口货物退税应当按照国家税务局规定的时间进行申请和核销,企业应当及时了解相关政策和规定,遵守相关法律法规。
总之,企业在进行出口货物退税时,应当按照国家规定的流程和要求进行会计核算,确保退税款项的合法性和准确性。
税务师职业资格考试视频出口货物退税如何进行会计核算?税务服务实务视频