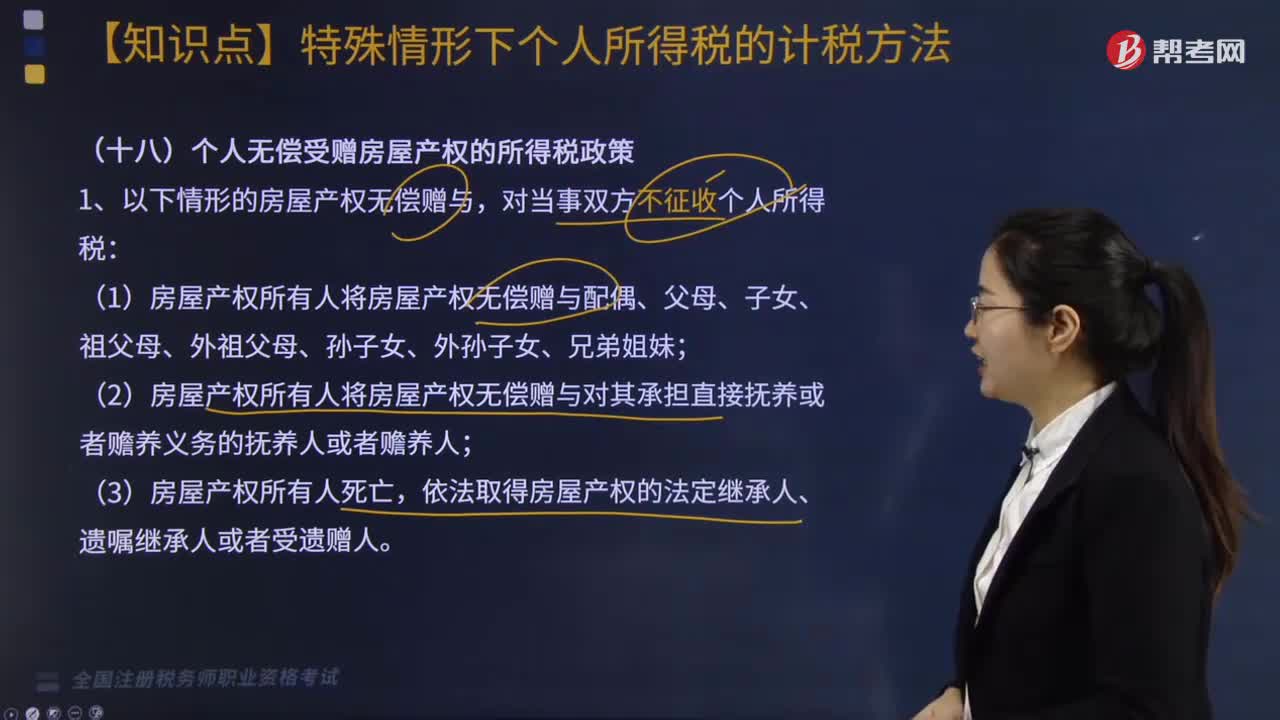
哪些情形下房屋产权无偿赠与当事双方不征收个人所得税?
508 播放时长:105
加载播放器...
哪些情形下房屋产权无偿赠与当事双方不征收个人所得税?
根据《个人所得税法》第六十三条规定,以下情形下房屋产权无偿赠与当事双方不征收个人所得税:
1. 父母赠与子女的住房;
2. 夫妻之间赠与住房;
3. 兄弟姐妹之间赠与住房;
4. 公司或企业赠与员工的住房;
5. 个人赠与非直系亲属的住房,但赠与方需在赠与前已持有该住房满五年;
6. 个人赠与公益慈善机构的住房。
需要注意的是,以上情形下,若房屋的评估价格高于当地房产局的评估价格,则差额部分需要缴纳个人所得税。
1. 父母赠与子女的住房;
2. 夫妻之间赠与住房;
3. 兄弟姐妹之间赠与住房;
4. 公司或企业赠与员工的住房;
5. 个人赠与非直系亲属的住房,但赠与方需在赠与前已持有该住房满五年;
6. 个人赠与公益慈善机构的住房。
需要注意的是,以上情形下,若房屋的评估价格高于当地房产局的评估价格,则差额部分需要缴纳个人所得税。
税务师职业资格考试视频哪些情形下房屋产权无偿赠与当事双方不征收个人所得税?税法Ⅱ视频