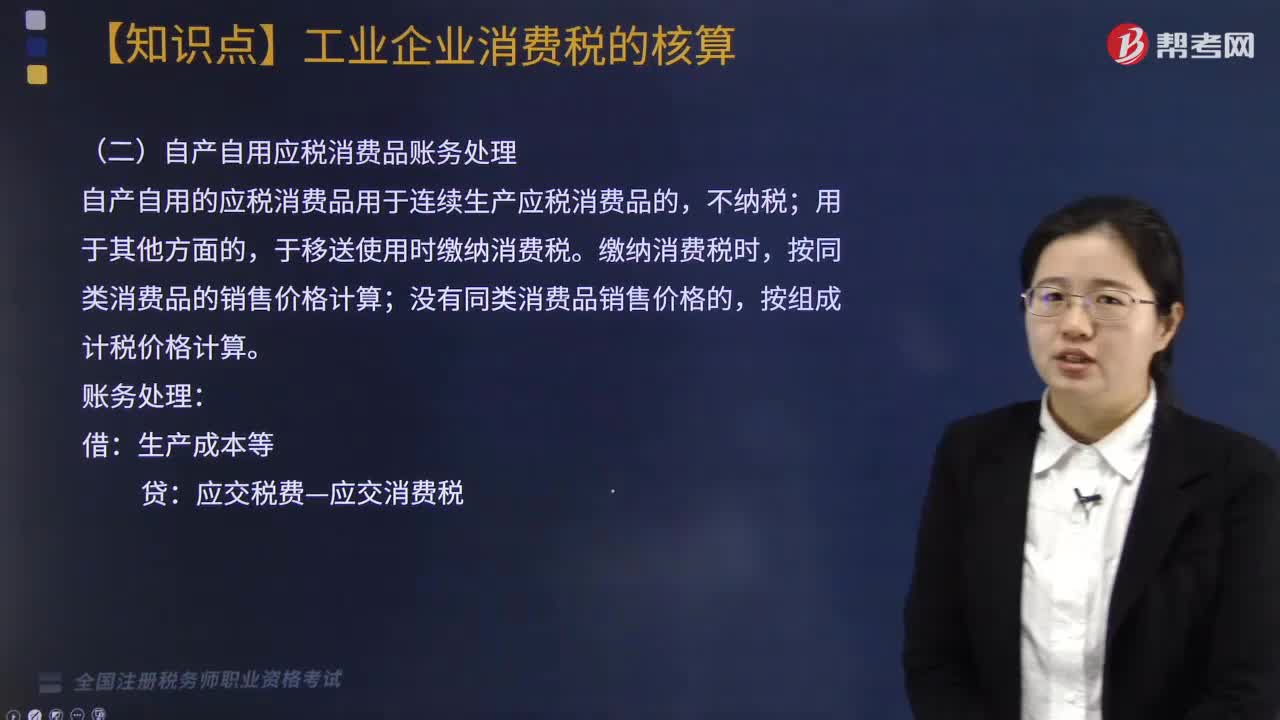
自产自用应税消费品账务如何处理?
607 播放时长:25
加载播放器...
自产自用应税消费品账务如何处理?
自产自用应税消费品指企业自行生产或购进的用于自身生产经营或员工生活、办公等非销售用途的商品,这类商品按照销售商品的标准计算应纳税额。处理方法如下:
1. 记录自产自用应税消费品的成本和销售税额;
2. 在企业的进项税额中,按照进项税额的计算方法计算自产自用应税消费品的销售税额;
3. 在企业的销项税额中,按照销项税额的计算方法计算自产自用应税消费品的销售税额;
4. 在企业的应交增值税中,按照应交增值税的计算方法计算自产自用应税消费品的销售税额。
需要注意的是,自产自用应税消费品的销售税额应当在企业的进项税额中扣除,以避免重复计税。
1. 记录自产自用应税消费品的成本和销售税额;
2. 在企业的进项税额中,按照进项税额的计算方法计算自产自用应税消费品的销售税额;
3. 在企业的销项税额中,按照销项税额的计算方法计算自产自用应税消费品的销售税额;
4. 在企业的应交增值税中,按照应交增值税的计算方法计算自产自用应税消费品的销售税额。
需要注意的是,自产自用应税消费品的销售税额应当在企业的进项税额中扣除,以避免重复计税。
税务师职业资格考试视频自产自用应税消费品账务如何处理?税务服务实务视频