如何理解会计要素计量属性的现值和公允价值?
218 播放时长:236
加载播放器...
如何理解会计要素计量属性的现值和公允价值?
会计要素计量属性的现值和公允价值是会计核算中常用的两种计量方法,它们的理解如下:
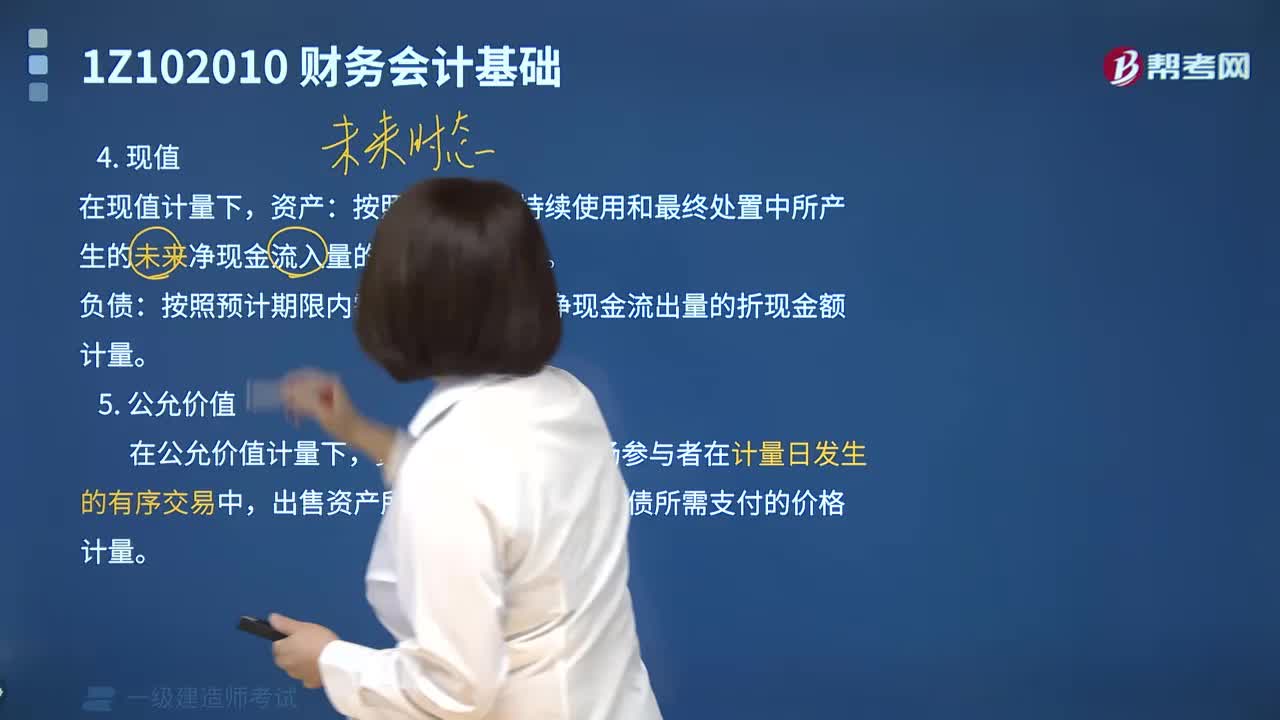
1. 现值:现值是指未来现金流量在当前时点的价值。在会计中,现值通常用于计算长期资产或负债的成本或价值。现值计量方法是基于时间价值的概念,即同样的现金流量在不同时间点的价值是不同的,因为时间价值会影响现金流量的购买力。
2. 公允价值:公允价值是指在交易市场上能够获得的价值,即市场上的买方和卖方在公平、自愿和知情的情况下达成的价格。在会计中,公允价值通常用于计算金融资产和金融负债的价值。公允价值计量方法是基于市场价格的概念,即市场上的买方和卖方会根据市场供求关系,以公平、自愿和知情的情况下达成价格。
综上所述,现值和公允价值是会计核算中常用的计量方法,它们都是基于不同的概念和原则计算资产和负债的价值。在实际应用中,需要根据具体情况选择合适的计量方法,以准确反映企业的财务状况和经营成果。
1. 现值:现值是指未来现金流量在当前时点的价值。在会计中,现值通常用于计算长期资产或负债的成本或价值。现值计量方法是基于时间价值的概念,即同样的现金流量在不同时间点的价值是不同的,因为时间价值会影响现金流量的购买力。
2. 公允价值:公允价值是指在交易市场上能够获得的价值,即市场上的买方和卖方在公平、自愿和知情的情况下达成的价格。在会计中,公允价值通常用于计算金融资产和金融负债的价值。公允价值计量方法是基于市场价格的概念,即市场上的买方和卖方会根据市场供求关系,以公平、自愿和知情的情况下达成价格。
综上所述,现值和公允价值是会计核算中常用的计量方法,它们都是基于不同的概念和原则计算资产和负债的价值。在实际应用中,需要根据具体情况选择合适的计量方法,以准确反映企业的财务状况和经营成果。
一级建造师视频如何理解会计要素计量属性的现值和公允价值?工程经济视频