申请人“受益所有人”身份如何判定?
606 播放时长:173
加载播放器...
申请人“受益所有人”身份如何判定?
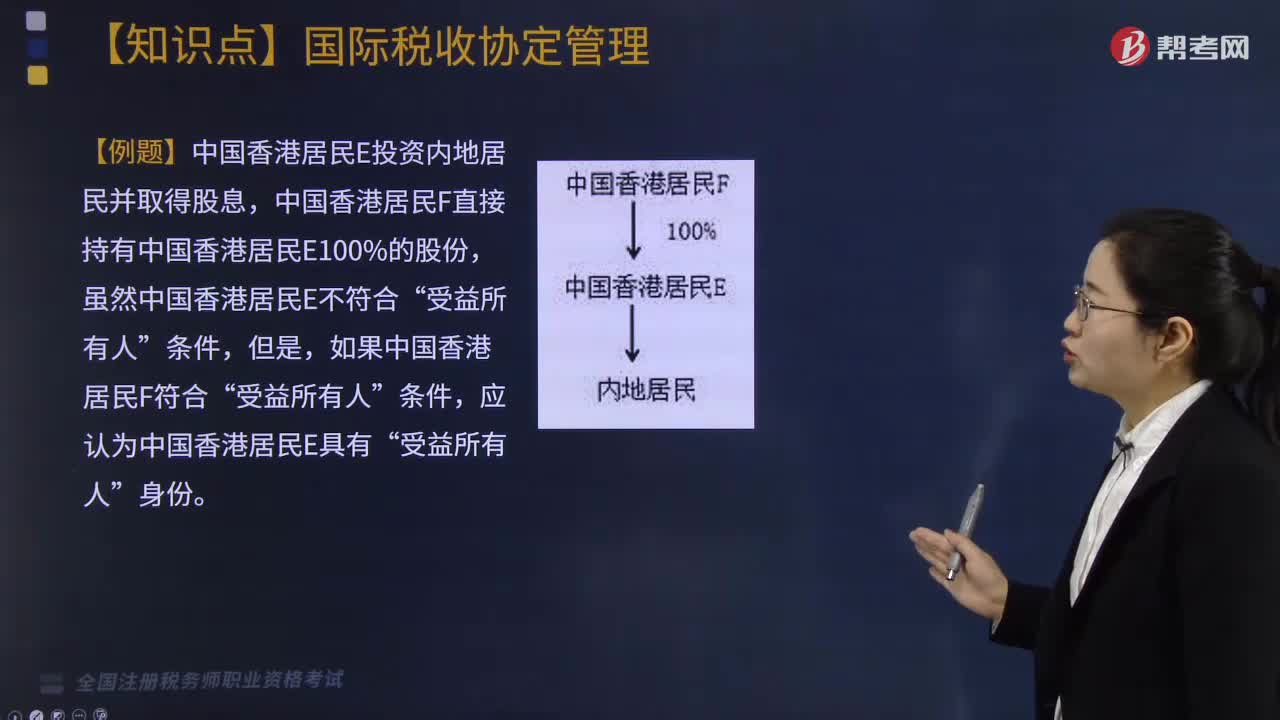
“受益所有人”是指在某项权益或财产中享有实际利益的人,但并不一定是该权益或财产的所有者。在申请人“受益所有人”身份的判定中,应考虑以下几个方面:
1.权益或财产的所有权归属:如果申请人是该权益或财产的所有者,则其不属于“受益所有人”。
2.实际受益情况:申请人是否享有该权益或财产所带来的实际利益,例如收益、使用权等。
3.合法性:申请人是否享有该权益或财产的合法权利,例如是否符合相关法律法规的规定。
4.证据材料:申请人需要提供相关证据材料,例如合同、协议、收据等,证明其具有“受益所有人”的身份。
总之,在判定申请人是否为“受益所有人”时,需要考虑多方面的因素,以确保判定的准确性和公正性。
1.权益或财产的所有权归属:如果申请人是该权益或财产的所有者,则其不属于“受益所有人”。
2.实际受益情况:申请人是否享有该权益或财产所带来的实际利益,例如收益、使用权等。
3.合法性:申请人是否享有该权益或财产的合法权利,例如是否符合相关法律法规的规定。
4.证据材料:申请人需要提供相关证据材料,例如合同、协议、收据等,证明其具有“受益所有人”的身份。
总之,在判定申请人是否为“受益所有人”时,需要考虑多方面的因素,以确保判定的准确性和公正性。
税务师职业资格考试视频申请人“受益所有人”身份如何判定?税法Ⅱ视频