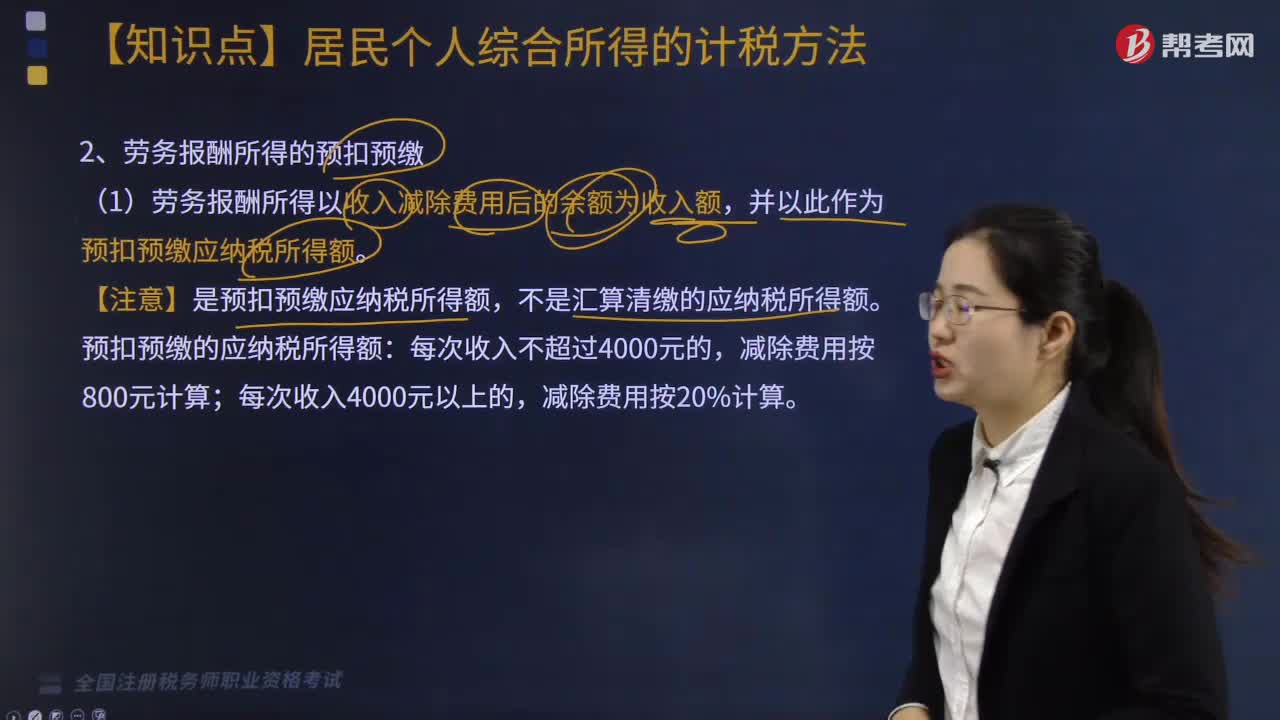
劳务报酬所得如何进行预扣预缴?
374 播放时长:195
加载播放器...
劳务报酬所得如何进行预扣预缴?
劳务报酬所得的预扣预缴是指在劳务报酬支付时,由支付单位代扣代缴应纳税款的一种方式。具体操作如下:
1. 确认纳税人身份:支付单位应核实劳务报酬所得人的身份信息,包括姓名、身份证号码等。
2. 确认纳税义务:支付单位应核实劳务报酬所得人的纳税义务,包括应纳税款额、税率等。
3. 计算应扣预缴税款:根据劳务报酬所得人的纳税义务,计算应扣预缴税款。
4. 代扣代缴税款:支付单位应在支付劳务报酬时,代扣代缴应缴纳税款,并在预扣预缴税款申报表上报送税务机关。
5. 发放税务凭证:支付单位应向劳务报酬所得人提供税务凭证,包括预扣预缴税款申报表、代扣代缴税款凭证等。
需要注意的是,劳务报酬所得的预扣预缴应在劳务报酬支付时进行,预扣预缴的税款应在当期纳税申报时抵扣。
1. 确认纳税人身份:支付单位应核实劳务报酬所得人的身份信息,包括姓名、身份证号码等。
2. 确认纳税义务:支付单位应核实劳务报酬所得人的纳税义务,包括应纳税款额、税率等。
3. 计算应扣预缴税款:根据劳务报酬所得人的纳税义务,计算应扣预缴税款。
4. 代扣代缴税款:支付单位应在支付劳务报酬时,代扣代缴应缴纳税款,并在预扣预缴税款申报表上报送税务机关。
5. 发放税务凭证:支付单位应向劳务报酬所得人提供税务凭证,包括预扣预缴税款申报表、代扣代缴税款凭证等。
需要注意的是,劳务报酬所得的预扣预缴应在劳务报酬支付时进行,预扣预缴的税款应在当期纳税申报时抵扣。
税务师职业资格考试视频劳务报酬所得如何进行预扣预缴?税法Ⅱ视频