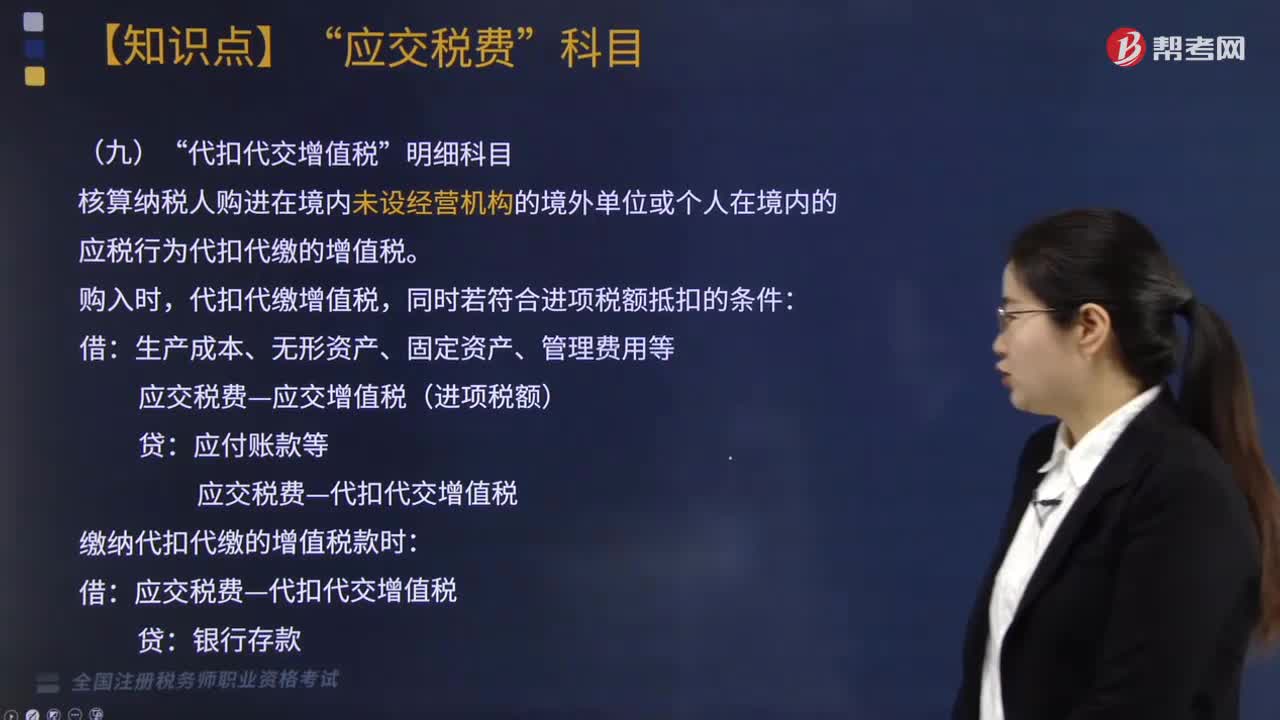
代扣代交增值税明细科目如何核算?
564 播放时长:51
加载播放器...
代扣代交增值税明细科目如何核算?
代扣代交增值税的明细科目应该按照以下步骤进行核算:
1. 首先,应该建立一个代扣代交增值税的明细科目,该科目应该属于负债类科目。
2. 当代扣代交增值税发生时,应该在该科目下记录相应的借方金额。
3. 同时,在应交税费科目下记录相应的贷方金额。
4. 当代扣代交增值税到期或者需要缴纳时,应该将该科目下的金额转移至应交税费科目下。
5. 最后,应该在代扣代交增值税科目下记录相应的贷方金额,以标明该科目已经完成了代扣代交的任务。
总之,代扣代交增值税的明细科目应该按照负债类科目的核算方法进行处理,以确保资产负债表的准确性和可靠性。
1. 首先,应该建立一个代扣代交增值税的明细科目,该科目应该属于负债类科目。
2. 当代扣代交增值税发生时,应该在该科目下记录相应的借方金额。
3. 同时,在应交税费科目下记录相应的贷方金额。
4. 当代扣代交增值税到期或者需要缴纳时,应该将该科目下的金额转移至应交税费科目下。
5. 最后,应该在代扣代交增值税科目下记录相应的贷方金额,以标明该科目已经完成了代扣代交的任务。
总之,代扣代交增值税的明细科目应该按照负债类科目的核算方法进行处理,以确保资产负债表的准确性和可靠性。
税务师职业资格考试视频代扣代交增值税明细科目如何核算?税务服务实务视频