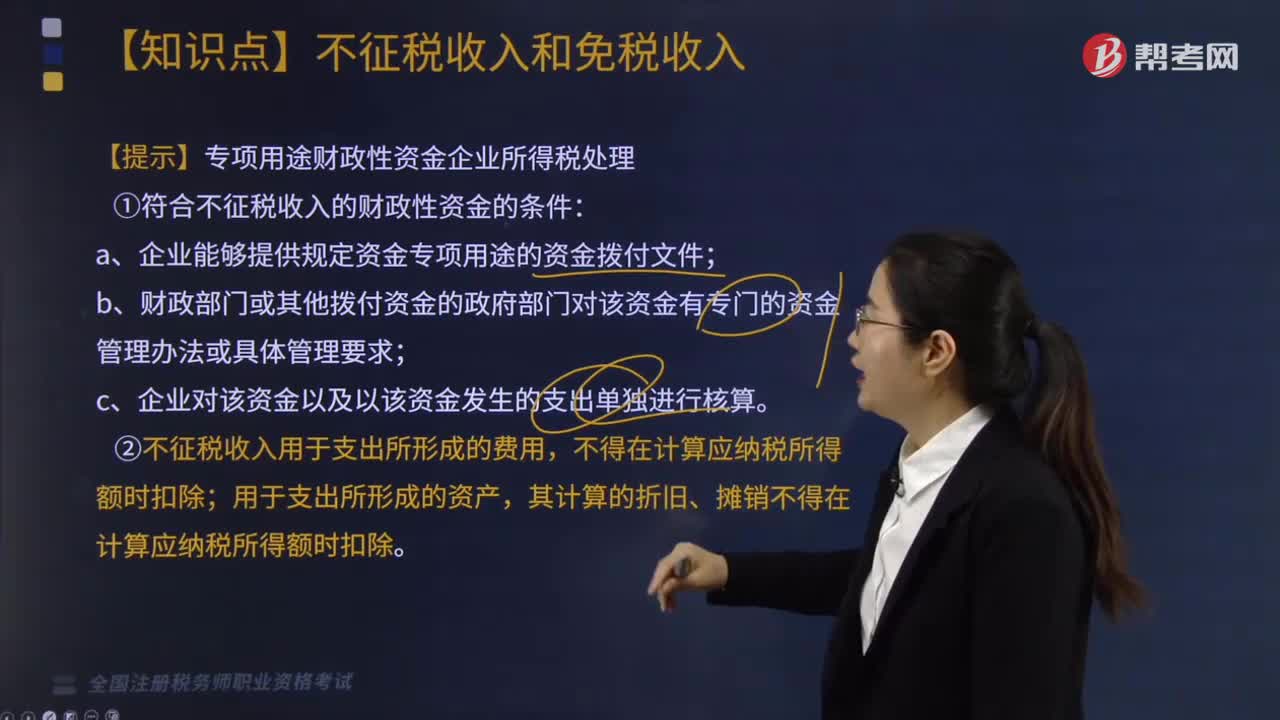
专项用途财政性资金企业所得税有什么处理方法?
339 播放时长:246
加载播放器...
专项用途财政性资金企业所得税有什么处理方法?
专项用途财政性资金企业所得税的处理方法如下:
1. 专项用途财政性资金企业所得税属于非营业性支出,可以在企业所得税申报时扣除。
2. 如果企业已经预提了专项用途财政性资金企业所得税,但实际使用不完全或者未使用,可以在下一年度企业所得税申报时抵扣。
3. 如果企业使用专项用途财政性资金企业所得税后,发现实际支出金额少于预算金额,可以在企业所得税申报时将剩余部分申报为减免税款。
4. 如果企业使用专项用途财政性资金企业所得税后,发现实际支出金额超过预算金额,可以在企业所得税申报时将超出部分纳入应纳税所得额计算。
1. 专项用途财政性资金企业所得税属于非营业性支出,可以在企业所得税申报时扣除。
2. 如果企业已经预提了专项用途财政性资金企业所得税,但实际使用不完全或者未使用,可以在下一年度企业所得税申报时抵扣。
3. 如果企业使用专项用途财政性资金企业所得税后,发现实际支出金额少于预算金额,可以在企业所得税申报时将剩余部分申报为减免税款。
4. 如果企业使用专项用途财政性资金企业所得税后,发现实际支出金额超过预算金额,可以在企业所得税申报时将超出部分纳入应纳税所得额计算。
税务师职业资格考试视频专项用途财政性资金企业所得税有什么处理方法?税法Ⅱ视频