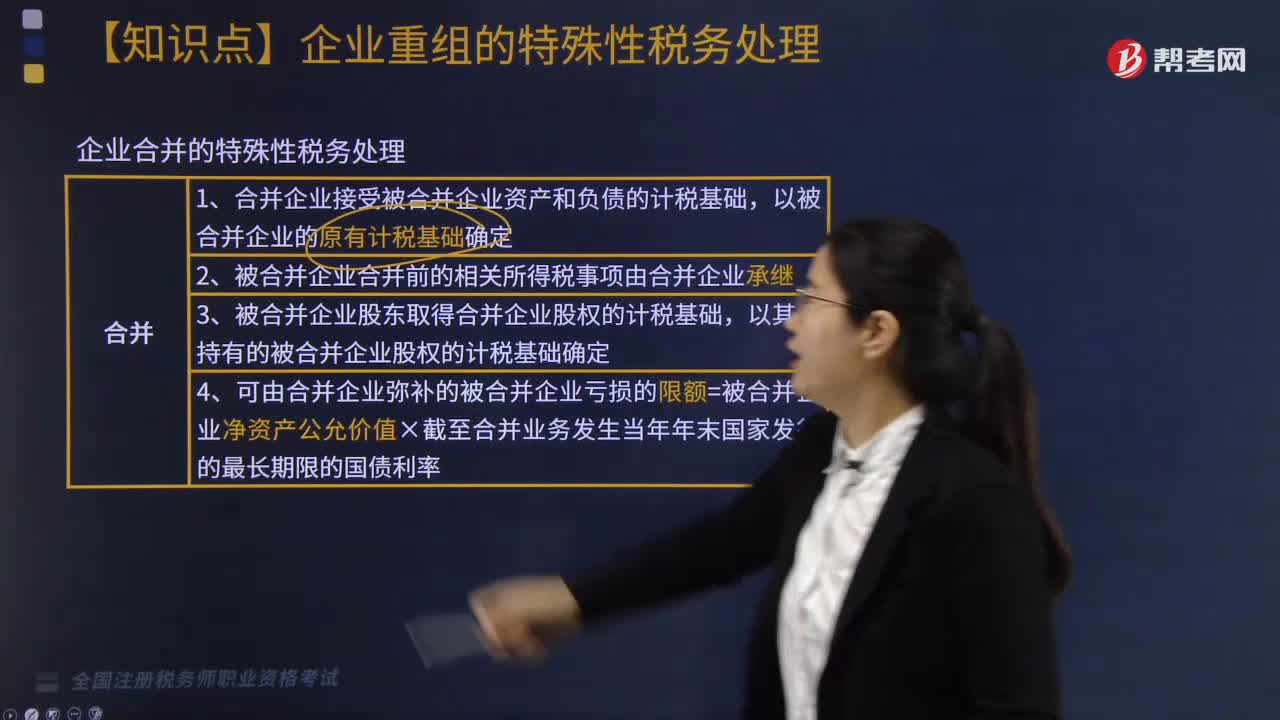
企业合并的特殊性税务处理适用于什么情形?
408 播放时长:107
加载播放器...
企业合并的特殊性税务处理适用于什么情形?
企业合并的特殊性税务处理适用于以下情形:
1. 两个或多个企业合并成为一个新的企业;
2. 一个企业收购另一个企业的全部或部分资产;
3. 两个或多个企业通过股权交换合并。
在这些情形下,税务处理可以包括以下方面:
1. 对于合并前的企业,需要清算纳税义务和缴纳应纳税款;
2. 对于合并后的企业,需要重新计算应纳税款和适用税率;
3. 对于合并前的企业,可以享受特殊的税务处理,如资产重估价值、亏损结转等;
4. 对于合并后的企业,需要重新申报税种和税务登记。
需要注意的是,企业合并的税务处理需要遵守相关税法法规和税务部门的规定,以确保合法合规。
1. 两个或多个企业合并成为一个新的企业;
2. 一个企业收购另一个企业的全部或部分资产;
3. 两个或多个企业通过股权交换合并。
在这些情形下,税务处理可以包括以下方面:
1. 对于合并前的企业,需要清算纳税义务和缴纳应纳税款;
2. 对于合并后的企业,需要重新计算应纳税款和适用税率;
3. 对于合并前的企业,可以享受特殊的税务处理,如资产重估价值、亏损结转等;
4. 对于合并后的企业,需要重新申报税种和税务登记。
需要注意的是,企业合并的税务处理需要遵守相关税法法规和税务部门的规定,以确保合法合规。
税务师职业资格考试视频企业合并的特殊性税务处理适用于什么情形?税法Ⅱ视频