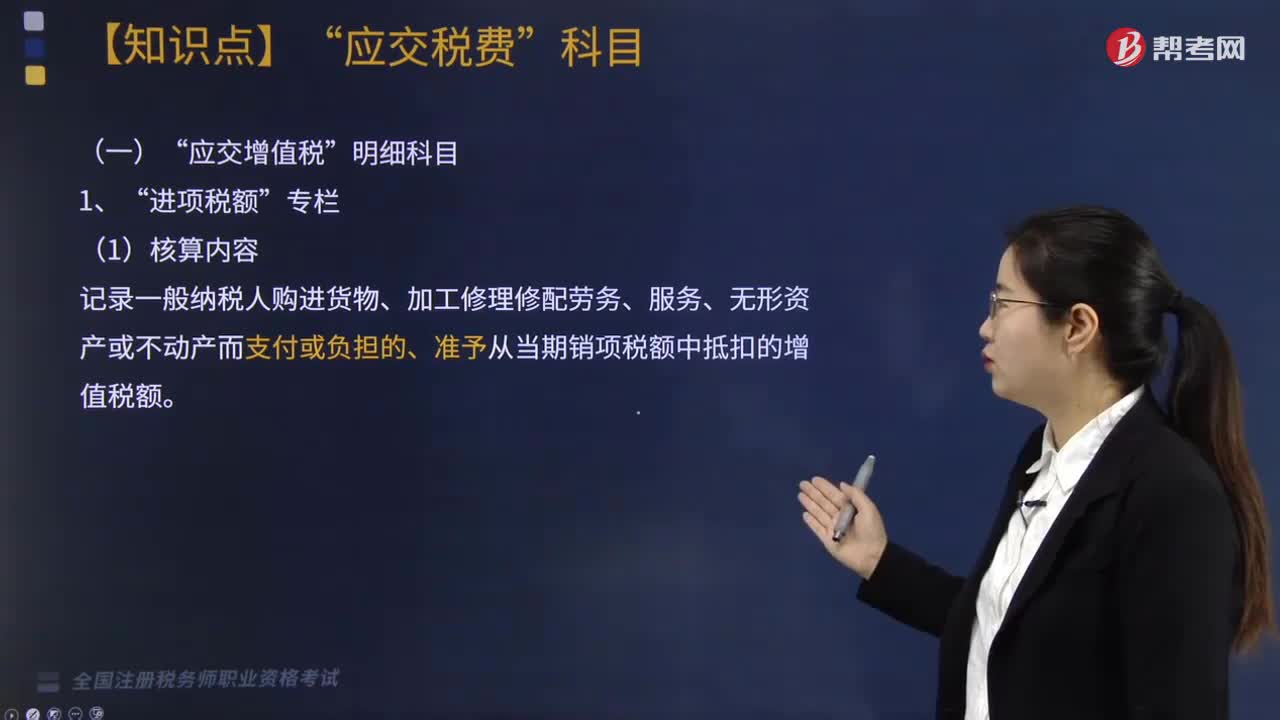
“进项税额”专栏核算内容包括哪些?
599 播放时长:22
加载播放器...
专栏核算内容包括哪些”
“进项税额”专栏核算内容包括企业购进货物和接受劳务所支付的增值税发票中的增值税税额。具体包括以下内容:
1. 增值税专用发票:企业购进货物或者接受劳务支付的增值税专用发票中的增值税税额。
2. 代扣代缴税款凭证:企业代扣代缴的增值税税款中的增值税税额。
3. 海关缴纳进口增值税凭证:企业进口货物时缴纳的进口增值税中的增值税税额。
4. 纳税申报表:企业按照规定期限进行的增值税纳税申报表中的进项税额。
5. 其他应税项目:企业购进应税服务、不动产和无形资产等其他应税项目中的增值税税额。
需要注意的是,企业在核算进项税额时,必须按照国家税务局的规定和要求进行,确保核算的准确性和合法性。
1. 增值税专用发票:企业购进货物或者接受劳务支付的增值税专用发票中的增值税税额。
2. 代扣代缴税款凭证:企业代扣代缴的增值税税款中的增值税税额。
3. 海关缴纳进口增值税凭证:企业进口货物时缴纳的进口增值税中的增值税税额。
4. 纳税申报表:企业按照规定期限进行的增值税纳税申报表中的进项税额。
5. 其他应税项目:企业购进应税服务、不动产和无形资产等其他应税项目中的增值税税额。
需要注意的是,企业在核算进项税额时,必须按照国家税务局的规定和要求进行,确保核算的准确性和合法性。
税务师职业资格考试视频“进项税额”专栏核算内容包括哪些?税务服务实务视频