包装物缴纳消费税账务如何处理?
394 播放时长:74
加载播放器...
包装物缴纳消费税账务如何处理?
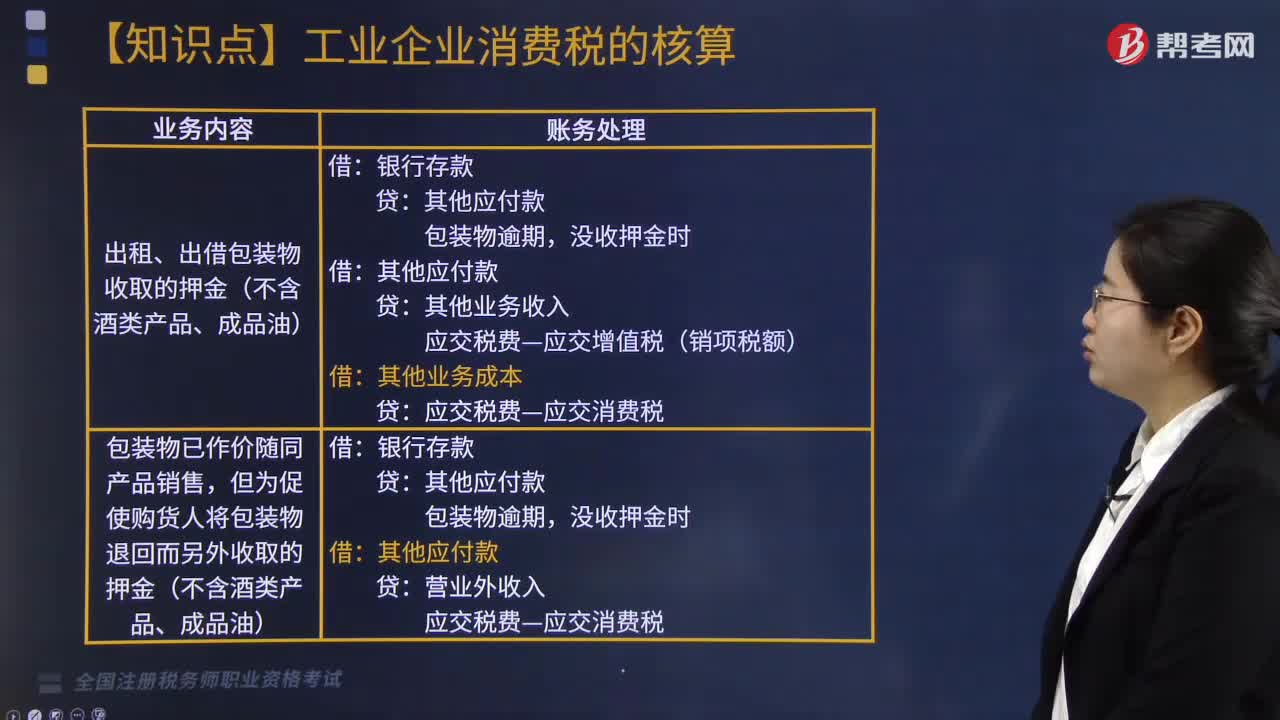
包装物缴纳消费税的账务处理如下:
1. 在企业的财务会计账簿中,应开设一个“消费税”科目,用于记录包装物的消费税。
2. 当企业购进包装物时,应按照国家规定的消费税税率计算出消费税金额,并在进项税额中予以抵扣。
3. 当企业销售产品时,应将包装物的消费税计入销售成本中,以便计算出产品的实际成本。
4. 当企业向客户收取包装物费用时,应在收入中计入包装物的消费税,并在销项税额中缴纳相应的消费税。
5. 在企业的纳税申报中,应将包装物的消费税纳入到应纳税额中,并在税务部门指定的时间内缴纳相应的消费税款项。
总之,包装物缴纳消费税的账务处理需要企业根据国家相关规定进行准确计算和记录,以便及时缴纳相应的消费税款项。
1. 在企业的财务会计账簿中,应开设一个“消费税”科目,用于记录包装物的消费税。
2. 当企业购进包装物时,应按照国家规定的消费税税率计算出消费税金额,并在进项税额中予以抵扣。
3. 当企业销售产品时,应将包装物的消费税计入销售成本中,以便计算出产品的实际成本。
4. 当企业向客户收取包装物费用时,应在收入中计入包装物的消费税,并在销项税额中缴纳相应的消费税。
5. 在企业的纳税申报中,应将包装物的消费税纳入到应纳税额中,并在税务部门指定的时间内缴纳相应的消费税款项。
总之,包装物缴纳消费税的账务处理需要企业根据国家相关规定进行准确计算和记录,以便及时缴纳相应的消费税款项。
税务师职业资格考试视频包装物缴纳消费税账务如何处理?税务服务实务视频