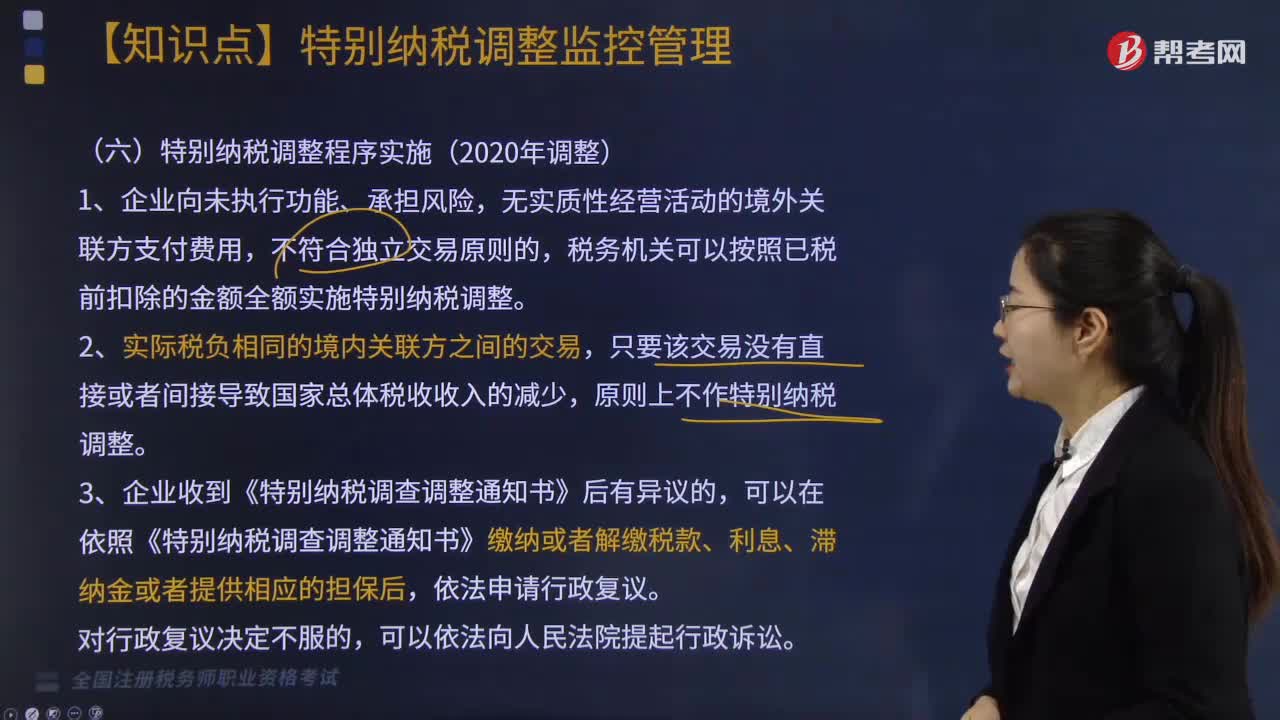
特别纳税调整程序实施有哪些规定?
382 播放时长:242
加载播放器...
特别纳税调整程序实施有哪些规定?
特别纳税调整程序是指税务机关针对纳税人的某些行为或情况,对其纳税申报、纳税计算等方面进行调整的程序。其规定如下:
1. 税务机关可以对纳税人的纳税申报、纳税计算等方面进行调整,但必须有充分的证据和理由。
2. 税务机关应当在调整前通知纳税人,并告知其有权提供证据和意见。
3. 纳税人应当在规定的期限内提供证据和意见,并配合税务机关的调查工作。
4. 税务机关应当在规定的期限内作出调整决定,并通知纳税人。
5. 纳税人不服调整决定的,可以依法申请行政复议或提起行政诉讼。
6. 税务机关应当保护纳税人的合法权益,依法履行职责,确保特别纳税调整程序的公正、公平、合法。
1. 税务机关可以对纳税人的纳税申报、纳税计算等方面进行调整,但必须有充分的证据和理由。
2. 税务机关应当在调整前通知纳税人,并告知其有权提供证据和意见。
3. 纳税人应当在规定的期限内提供证据和意见,并配合税务机关的调查工作。
4. 税务机关应当在规定的期限内作出调整决定,并通知纳税人。
5. 纳税人不服调整决定的,可以依法申请行政复议或提起行政诉讼。
6. 税务机关应当保护纳税人的合法权益,依法履行职责,确保特别纳税调整程序的公正、公平、合法。
税务师职业资格考试视频特别纳税调整程序实施有哪些规定?税法Ⅱ视频