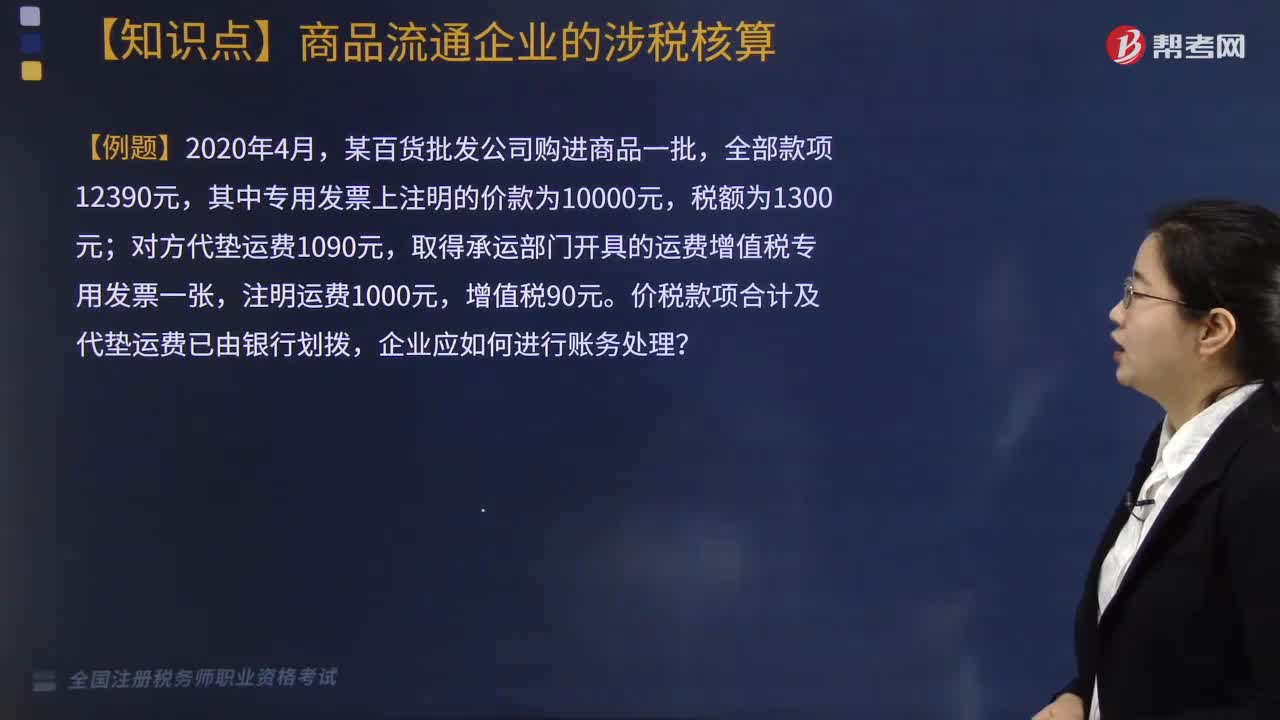
商品流通企业增值税如何核算?
325 播放时长:347
加载播放器...
商品流通企业增值税如何核算?
商品流通企业增值税的核算主要包括以下几个方面:
1. 销售额计算:商品流通企业的销售额包括销售商品的收入以及提供劳务的收入。销售额应当扣除销售商品的成本、税金和其他费用,计算出应纳税销售额。
2. 税率计算:商品流通企业应按照国家规定的增值税税率计算应纳税额。一般来说,商品流通企业的增值税税率为17%。
3. 税额计算:应纳税销售额乘以适用税率,计算出应缴纳的增值税税额。
4. 抵扣税额计算:商品流通企业可以按照国家规定的抵扣政策,将购进商品或劳务的增值税税额抵扣应纳税额,计算出实际应缴纳的增值税税额。
5. 纳税申报:商品流通企业应按照国家规定的纳税期限,向税务机关申报增值税纳税申报表,并缴纳应缴纳的增值税税款。
总之,商品流通企业增值税的核算需要按照国家规定的税法和税收政策进行,确保税收合规并合理抵扣税额,避免因税收问题带来的风险。
税务师职业资格考试视频商品流通企业增值税如何核算?税务服务实务视频