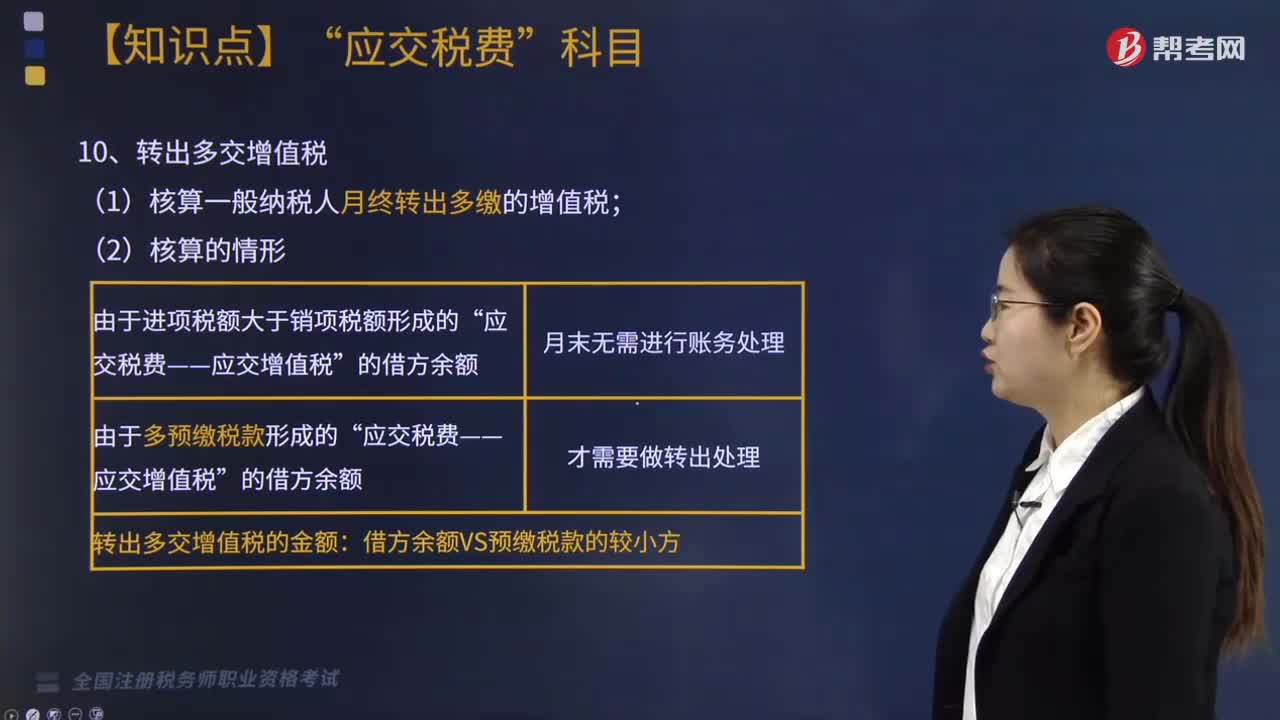
转出多交增值税核算的情形有哪些?
372 播放时长:39
加载播放器...
转出多交增值税核算的情形有哪些?
1. 企业实行进项税额抵扣后,销售货物或提供应税服务的应税销售额小于增值税进项税额的情况。
2. 企业销售货物或提供应税服务的应税销售额为零或者很少,但因为企业采购的货物或服务涉及到增值税,需要进行增值税核算的情况。
3. 企业从事不同的业务活动,其中一部分业务涉及到增值税,需要对涉及增值税的业务进行核算的情况。
4. 企业在某些特殊情况下需要进行增值税核算,例如企业进行资产重组、股权转让等情况下,需要对增值税进行核算。
2. 企业销售货物或提供应税服务的应税销售额为零或者很少,但因为企业采购的货物或服务涉及到增值税,需要进行增值税核算的情况。
3. 企业从事不同的业务活动,其中一部分业务涉及到增值税,需要对涉及增值税的业务进行核算的情况。
4. 企业在某些特殊情况下需要进行增值税核算,例如企业进行资产重组、股权转让等情况下,需要对增值税进行核算。
税务师职业资格考试视频转出多交增值税核算的情形有哪些?税务服务实务视频