资源税、城市维护建设税、房产税等附加的会计如何核算?
522 播放时长:87
加载播放器...
资源税、城市维护建设税、房产税等附加的会计如何核算?
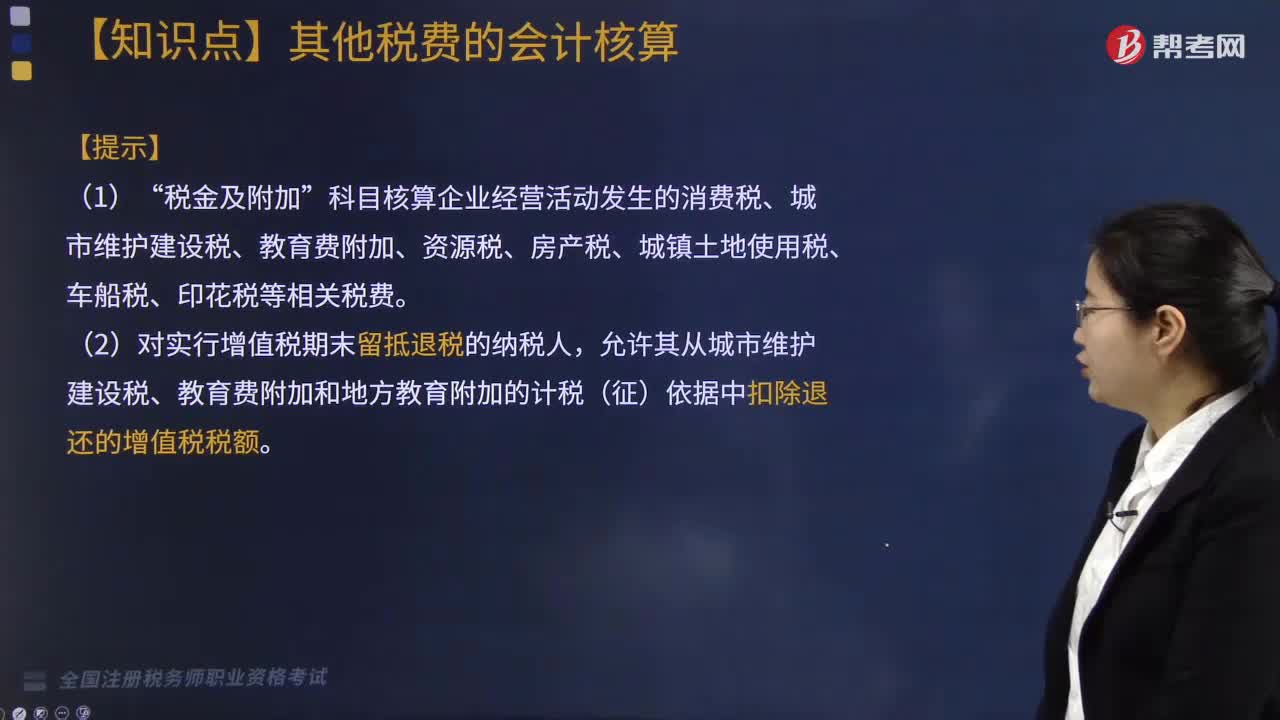
附加税是指在增值税、营业税等基础税种的基础上增加的其他税种,如资源税、城市维护建设税、房产税等。这些附加税的会计核算方法如下:
1. 资源税
资源税是指国家对矿产资源、森林资源、水资源等自然资源采取的一种税收制度。资源税的计算基础是采矿量、采伐量、用水量等,税率根据不同资源的类型和开采方式而定。资源税应当按照税法规定计提,并在财务报表中单独列示。
2. 城市维护建设税
城市维护建设税是指国家对城市建设和管理所征收的税款。城市维护建设税的计算基础是销售额、营业额等,税率为3%。城市维护建设税应当按照税法规定计提,并在财务报表中单独列示。
3. 房产税
房产税是指国家对房屋、构筑物等不动产财产所征收的税款。房产税的计算基础是房屋面积、评估价值等,税率为1.2%。房产税应当按照税法规定计提,并在财务报表中单独列示。
以上是附加税的会计核算方法,需要根据税法规定进行计提和列示。同时,需要注意税率、计算基础等方面的变化,及时进行调整。
1. 资源税
资源税是指国家对矿产资源、森林资源、水资源等自然资源采取的一种税收制度。资源税的计算基础是采矿量、采伐量、用水量等,税率根据不同资源的类型和开采方式而定。资源税应当按照税法规定计提,并在财务报表中单独列示。
2. 城市维护建设税
城市维护建设税是指国家对城市建设和管理所征收的税款。城市维护建设税的计算基础是销售额、营业额等,税率为3%。城市维护建设税应当按照税法规定计提,并在财务报表中单独列示。
3. 房产税
房产税是指国家对房屋、构筑物等不动产财产所征收的税款。房产税的计算基础是房屋面积、评估价值等,税率为1.2%。房产税应当按照税法规定计提,并在财务报表中单独列示。
以上是附加税的会计核算方法,需要根据税法规定进行计提和列示。同时,需要注意税率、计算基础等方面的变化,及时进行调整。
税务师职业资格考试视频资源税、城市维护建设税、房产税等附加的会计如何核算?税务服务实务视频