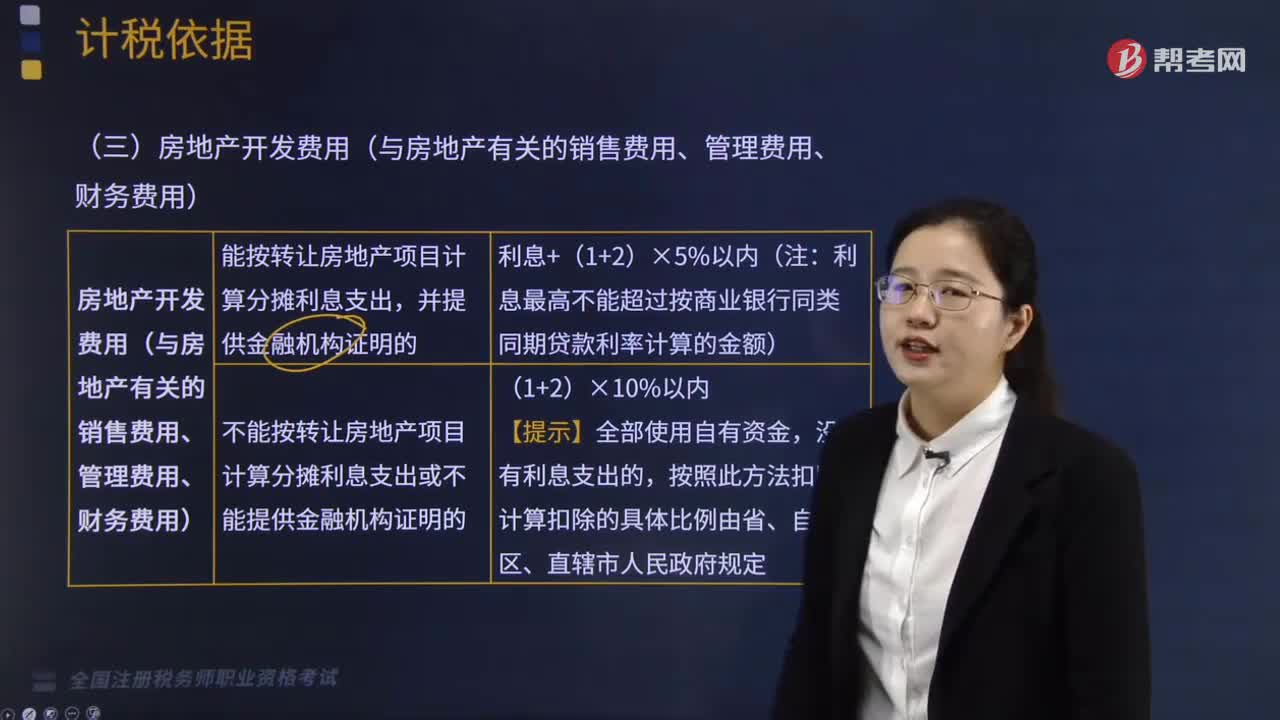
土地增值税计税依据之房地产开发费用如何计算?
416 播放时长:172
加载播放器...
土地增值税计税依据之房地产开发费用如何计算?
房地产开发费用是指房地产项目从规划、设计、土地取得、建设、销售等各个环节中发生的各项费用,主要包括土地出让金、规划设计费、建设施工费、材料设备费、工程监理费、保险费、税费等。计算土地增值税时,需要将房地产开发费用纳入计税依据中进行计算。
具体计算方法如下:
1. 首先,需要确定房地产项目的总成本。总成本包括土地出让金、建设成本、规划设计费、工程监理费、保险费、税费等各项费用。
2. 然后,需要确定房地产项目的总销售额。总销售额是指房地产项目的全部销售收入,包括销售房屋的价格、附加费用等。
3. 计算土地增值税应纳税额。土地增值税应纳税额等于总销售额减去总成本,再乘以土地增值税税率。
4. 最后,需要将计算出来的土地增值税应纳税额缴纳给税务部门。
需要注意的是,房地产开发费用的计算需要按照相关法律法规和会计准则进行规范,确保计算结果的准确性和合法性。
具体计算方法如下:
1. 首先,需要确定房地产项目的总成本。总成本包括土地出让金、建设成本、规划设计费、工程监理费、保险费、税费等各项费用。
2. 然后,需要确定房地产项目的总销售额。总销售额是指房地产项目的全部销售收入,包括销售房屋的价格、附加费用等。
3. 计算土地增值税应纳税额。土地增值税应纳税额等于总销售额减去总成本,再乘以土地增值税税率。
4. 最后,需要将计算出来的土地增值税应纳税额缴纳给税务部门。
需要注意的是,房地产开发费用的计算需要按照相关法律法规和会计准则进行规范,确保计算结果的准确性和合法性。
税务师职业资格考试视频土地增值税计税依据之房地产开发费用如何计算?税法Ⅰ视频