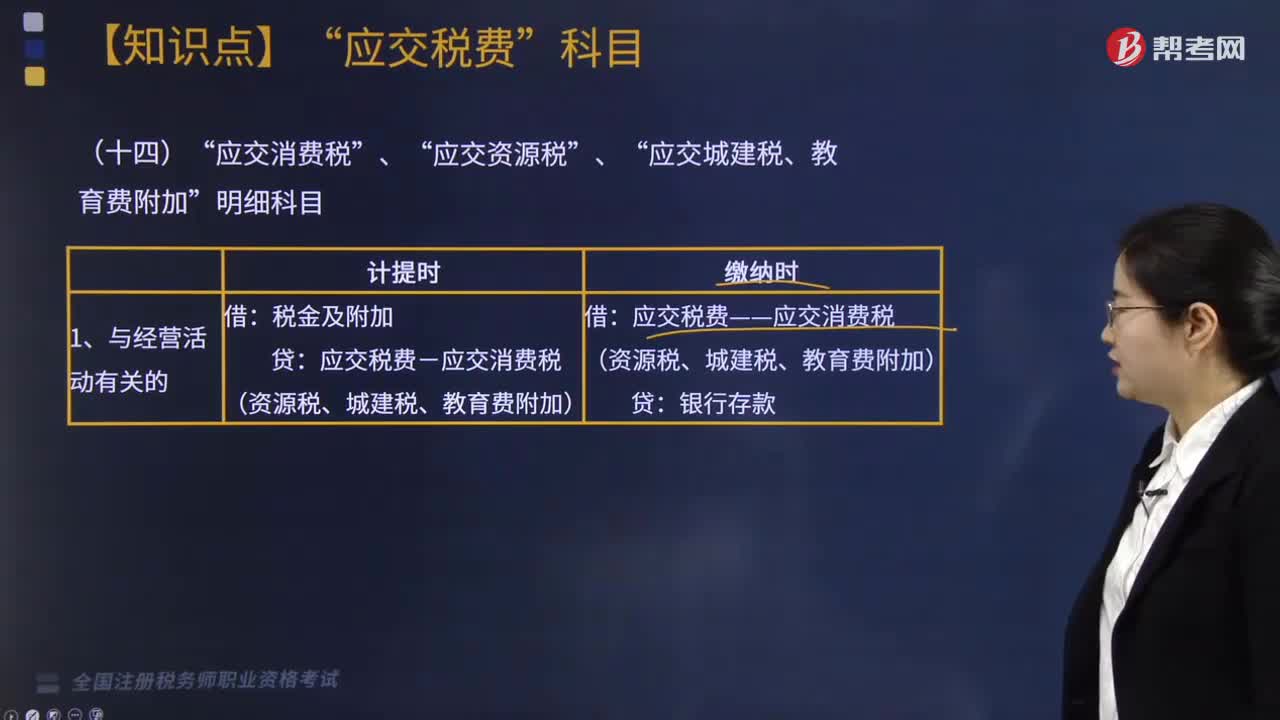
应交消费税、应交资源税、应交城建税、教育费附加明细科目如何核算?
384 播放时长:38
加载播放器...
应交消费税、应交资源税、应交城建税、教育费附加明细科目如何核算?
应交消费税、应交资源税、应交城建税、教育费附加属于税费支出,核算方法如下:
1. 应交消费税
应交消费税是指企业销售商品或提供应税劳务所应缴纳的税费。核算方法为:将销售额乘以消费税税率,得出应交消费税金额,并在财务报表中列示为“应交消费税”科目。
2. 应交资源税
应交资源税是指企业在开采、利用自然资源时应缴纳的税费。核算方法为:根据资源税税率和开采、利用的资源量计算出应交资源税金额,并在财务报表中列示为“应交资源税”科目。
3. 应交城建税
应交城建税是指企业在城市建设和发展中应缴纳的税费。核算方法为:根据城建税税率和企业营业收入计算出应交城建税金额,并在财务报表中列示为“应交城建税”科目。
4. 教育费附加
教育费附加是指企业在销售商品或提供应税劳务时应缴纳的附加税费,用于支持教育事业。核算方法为:将销售额乘以教育费附加税率,得出应交教育费附加金额,并在财务报表中列示为“应交教育费附加”科目。
1. 应交消费税
应交消费税是指企业销售商品或提供应税劳务所应缴纳的税费。核算方法为:将销售额乘以消费税税率,得出应交消费税金额,并在财务报表中列示为“应交消费税”科目。
2. 应交资源税
应交资源税是指企业在开采、利用自然资源时应缴纳的税费。核算方法为:根据资源税税率和开采、利用的资源量计算出应交资源税金额,并在财务报表中列示为“应交资源税”科目。
3. 应交城建税
应交城建税是指企业在城市建设和发展中应缴纳的税费。核算方法为:根据城建税税率和企业营业收入计算出应交城建税金额,并在财务报表中列示为“应交城建税”科目。
4. 教育费附加
教育费附加是指企业在销售商品或提供应税劳务时应缴纳的附加税费,用于支持教育事业。核算方法为:将销售额乘以教育费附加税率,得出应交教育费附加金额,并在财务报表中列示为“应交教育费附加”科目。
税务师职业资格考试视频应交消费税、应交资源税、应交城建税、教育费附加明细科目如何核算?税务服务实务视频