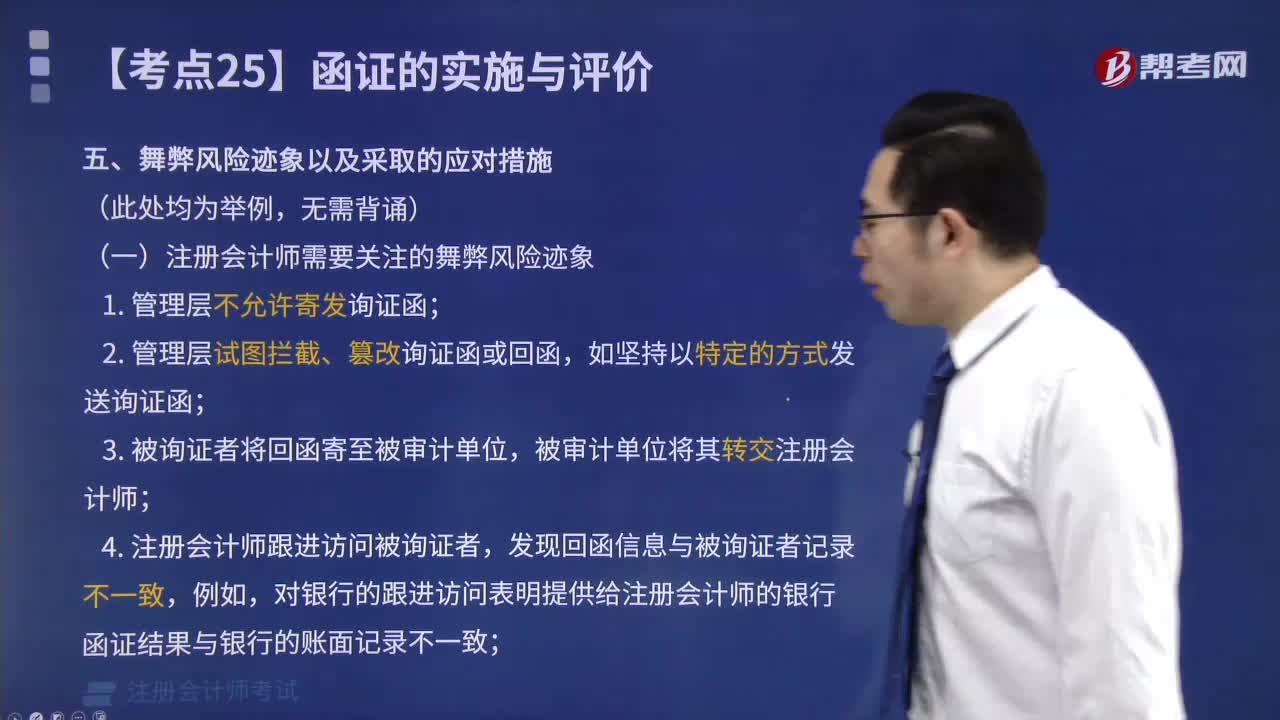
注册会计师需要关注哪些舞弊风险迹象?
637 播放时长:242
加载播放器...
注册会计师需要关注哪些舞弊风险迹象?
作为注册会计师,需要关注以下舞弊风险迹象:
1. 财务报表中的不寻常变化:财务报表中出现不寻常的变化,如突然增加的收入或减少的成本,可能意味着存在舞弊行为。
2. 财务指标异常:财务指标异常,如毛利率、利润率等与行业标准相差较大,也可能是舞弊行为的迹象。
3. 重要交易的不寻常性:重要交易的不寻常性,如与供应商的交易额突然增加或减少,可能表明存在舞弊行为。
4. 财务报表的不合理性:财务报表的不合理性,如收入与实际销售量不匹配,可能是舞弊行为的标志。
5. 领导层的行为:领导层的行为,如拒绝透露财务信息或阻止审计人员进行审计,也可能是舞弊行为的迹象。
6. 内部控制的缺陷:内部控制的缺陷,如缺乏审计轨迹或审核程序不完善,也可能导致舞弊行为。
7. 员工的不当行为:员工的不当行为,如伪造发票或虚报销售额等,也可能是舞弊行为的迹象。
1. 财务报表中的不寻常变化:财务报表中出现不寻常的变化,如突然增加的收入或减少的成本,可能意味着存在舞弊行为。
2. 财务指标异常:财务指标异常,如毛利率、利润率等与行业标准相差较大,也可能是舞弊行为的迹象。
3. 重要交易的不寻常性:重要交易的不寻常性,如与供应商的交易额突然增加或减少,可能表明存在舞弊行为。
4. 财务报表的不合理性:财务报表的不合理性,如收入与实际销售量不匹配,可能是舞弊行为的标志。
5. 领导层的行为:领导层的行为,如拒绝透露财务信息或阻止审计人员进行审计,也可能是舞弊行为的迹象。
6. 内部控制的缺陷:内部控制的缺陷,如缺乏审计轨迹或审核程序不完善,也可能导致舞弊行为。
7. 员工的不当行为:员工的不当行为,如伪造发票或虚报销售额等,也可能是舞弊行为的迹象。
注册会计师考试视频注册会计师需要关注哪些舞弊风险迹象?审计视频