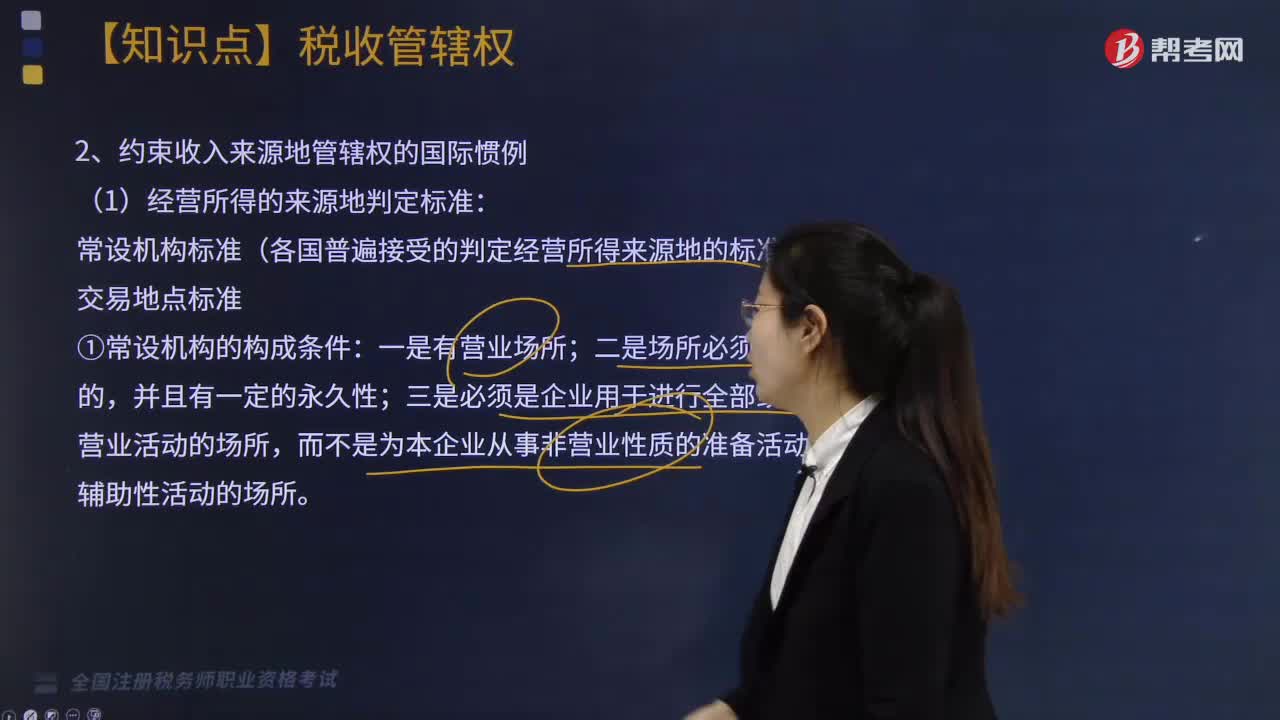
经营所得来源地判定标准是什么?
325 播放时长:126
加载播放器...
经营所得来源地判定标准是什么?
经营所得来源地的判定标准主要包括以下几个方面:
1. 实际经营地点:指企业实际从事生产经营活动的地点。如果企业在多个地点从事生产经营活动,应根据实际经营活动的情况,确定主要经营地点。
2. 实际控制权:指企业的决策权、管理权和财务权等实际控制权。如果企业的实际控制权在某个地区,该地区就是企业的经营所得来源地。
3. 实际利润分配地:指企业实际分配利润的地点。如果企业将利润分配给在某个地区的股东或合作伙伴,该地区就是企业的经营所得来源地。
4. 实际销售地:指企业实际销售产品或提供服务的地点。如果企业的产品或服务主要销售给某个地区的客户,该地区就是企业的经营所得来源地。
5. 实际投资地:指企业实际投资的地点。如果企业在某个地区投资建设,该地区就是企业的经营所得来源地。
综合考虑以上几个方面,可以确定企业的经营所得来源地。
1. 实际经营地点:指企业实际从事生产经营活动的地点。如果企业在多个地点从事生产经营活动,应根据实际经营活动的情况,确定主要经营地点。
2. 实际控制权:指企业的决策权、管理权和财务权等实际控制权。如果企业的实际控制权在某个地区,该地区就是企业的经营所得来源地。
3. 实际利润分配地:指企业实际分配利润的地点。如果企业将利润分配给在某个地区的股东或合作伙伴,该地区就是企业的经营所得来源地。
4. 实际销售地:指企业实际销售产品或提供服务的地点。如果企业的产品或服务主要销售给某个地区的客户,该地区就是企业的经营所得来源地。
5. 实际投资地:指企业实际投资的地点。如果企业在某个地区投资建设,该地区就是企业的经营所得来源地。
综合考虑以上几个方面,可以确定企业的经营所得来源地。
税务师职业资格考试视频经营所得来源地判定标准是什么?税法Ⅱ视频