出口货物免税的如何进行会计核算?
306 播放时长:57
加载播放器...
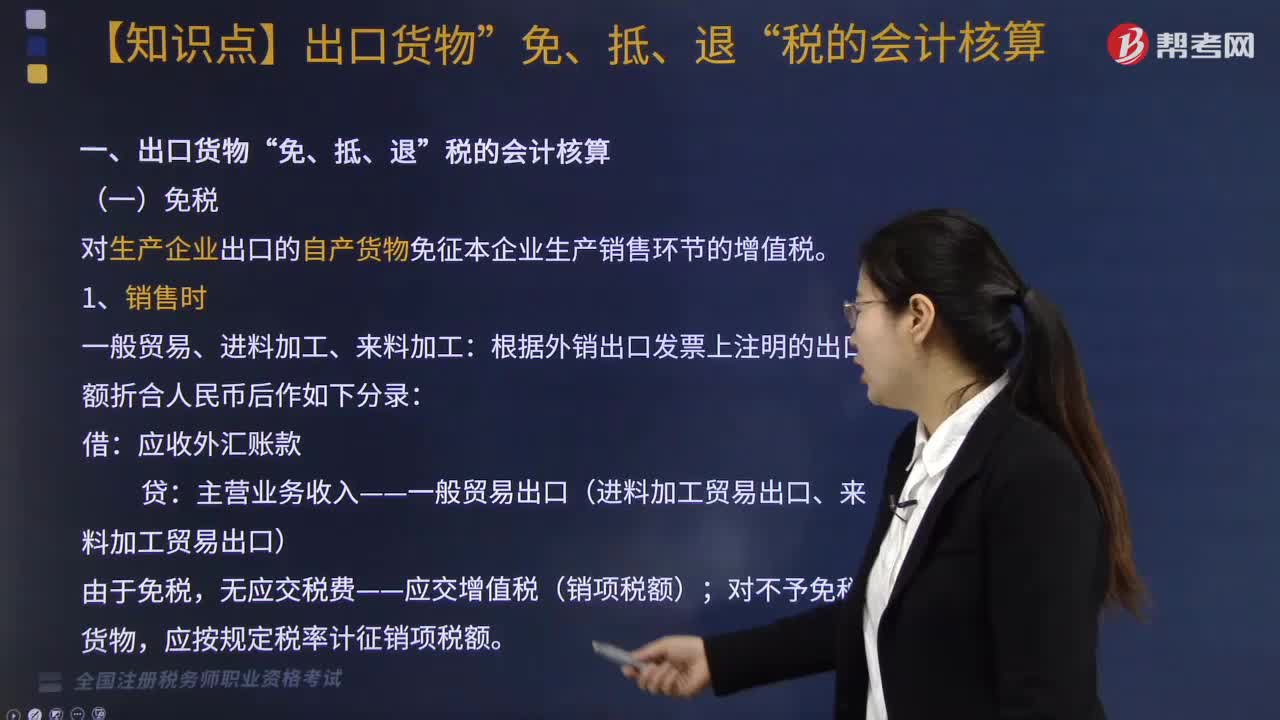
出口货物免税的如何进行会计核算?
出口货物免税的会计核算主要包括以下步骤:
1. 记录销售收入:根据出口合同或出口发票,记录出口货物的销售收入。
2. 记录出口退税:根据相关政策和法规,计算出出口退税金额,并将其记录在财务报表中。
3. 记录出口成本:根据出口合同或出口发票,计算出口货物的成本,并将其记录在财务报表中。
4. 记录出口税金及附加:根据相关政策和法规,计算出出口税金及附加金额,并将其记录在财务报表中。
5. 记录出口利润:根据上述记录,计算出口货物的利润,并将其记录在财务报表中。
6. 补充说明:在财务报表中,需要对出口货物免税的情况进行说明,以便审计和监管机构了解企业的财务状况。
需要注意的是,出口货物免税涉及到多个方面的会计核算,企业应根据实际情况进行合理的记录和报告。
税务师职业资格考试视频出口货物免税的如何进行会计核算?税务服务实务视频