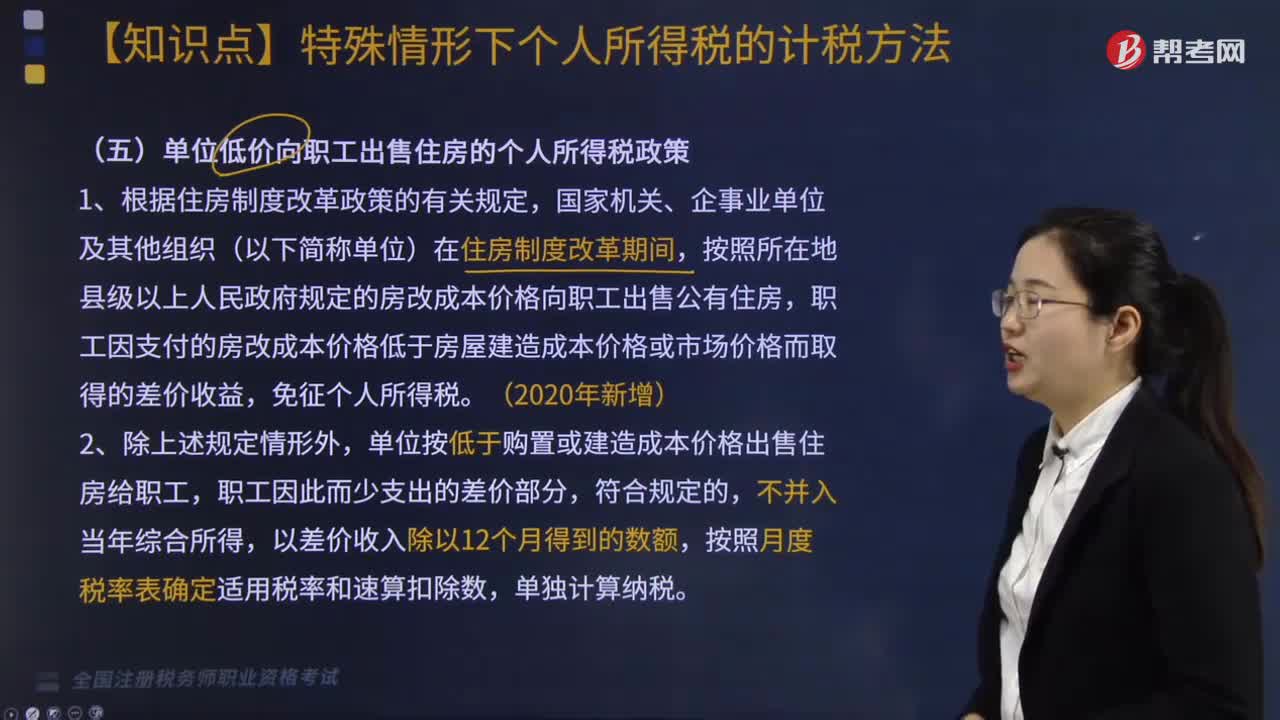
单位低价向职工出售住房的个人所得税政策包括哪些内容?
315 播放时长:99
加载播放器...
单位低价向职工出售住房的个人所得税政策包括哪些内容?
单位低价向职工出售住房的个人所得税政策主要包括以下内容:
1. 对于单位低价向职工出售住房的差价,个人所得税按照差价计算。
2. 差价计算的基数为实际出售价格与市场价格之差。
3. 差价计算的税率为20%。
4. 差价计算的税款应由单位代扣代缴,职工不需要自行缴纳。
需要注意的是,该政策适用于单位低价向职工出售的自有住房,不适用于单位购买的住房再次出售给职工的情况。同时,该政策也不适用于职工购买单位住房时享受的优惠政策。
1. 对于单位低价向职工出售住房的差价,个人所得税按照差价计算。
2. 差价计算的基数为实际出售价格与市场价格之差。
3. 差价计算的税率为20%。
4. 差价计算的税款应由单位代扣代缴,职工不需要自行缴纳。
需要注意的是,该政策适用于单位低价向职工出售的自有住房,不适用于单位购买的住房再次出售给职工的情况。同时,该政策也不适用于职工购买单位住房时享受的优惠政策。
税务师职业资格考试视频单位低价向职工出售住房的个人所得税政策包括哪些内容?税法Ⅱ视频