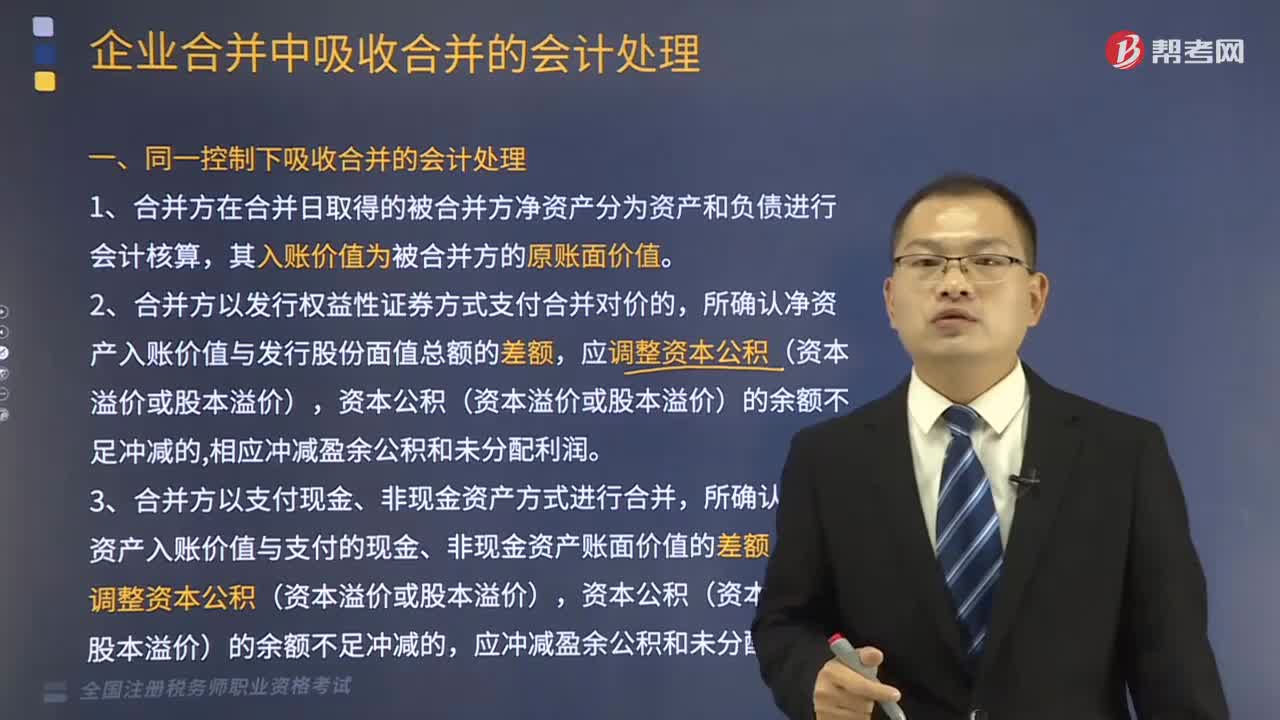
同一控制下吸收合并的资产如何进行会计处理?
256 播放时长:219
加载播放器...
同一控制下吸收合并的资产如何进行会计处理?
同一控制下吸收合并的资产的会计处理如下:
1. 确定合并日:合并日是指控制权转移的日期。在此之前,吸收公司和被吸收公司应该分别记录它们自己的交易和事件。
2. 识别被吸收公司的净资产:被吸收公司的净资产包括其所有的资产、负债和股东权益。吸收公司需要对被吸收公司的净资产进行评估和确认。
3. 计算合并溢价:合并溢价是吸收公司支付的超过被吸收公司净资产的金额。合并溢价应该在吸收公司的财务报表中记录为无形资产。
4. 分配合并溢价:合并溢价应该按照被吸收公司的净资产的公允价值进行分配。分配后,被吸收公司的资产和负债应该被调整为公允价值。
5. 记录合并交易:吸收公司应该在其财务报表中记录合并交易,包括被吸收公司的净资产和合并溢价的金额。
6. 调整吸收公司的资产和负债:吸收公司的资产和负债应该根据被吸收公司的净资产的公允价值进行调整。
7. 更新股东权益:吸收公司应该更新其股东权益,以反映合并交易的影响。
总之,同一控制下吸收合并的资产应该按照公允价值进行会计处理,以反映合并交易的影响。
1. 确定合并日:合并日是指控制权转移的日期。在此之前,吸收公司和被吸收公司应该分别记录它们自己的交易和事件。
2. 识别被吸收公司的净资产:被吸收公司的净资产包括其所有的资产、负债和股东权益。吸收公司需要对被吸收公司的净资产进行评估和确认。
3. 计算合并溢价:合并溢价是吸收公司支付的超过被吸收公司净资产的金额。合并溢价应该在吸收公司的财务报表中记录为无形资产。
4. 分配合并溢价:合并溢价应该按照被吸收公司的净资产的公允价值进行分配。分配后,被吸收公司的资产和负债应该被调整为公允价值。
5. 记录合并交易:吸收公司应该在其财务报表中记录合并交易,包括被吸收公司的净资产和合并溢价的金额。
6. 调整吸收公司的资产和负债:吸收公司的资产和负债应该根据被吸收公司的净资产的公允价值进行调整。
7. 更新股东权益:吸收公司应该更新其股东权益,以反映合并交易的影响。
总之,同一控制下吸收合并的资产应该按照公允价值进行会计处理,以反映合并交易的影响。
同一控制下吸收合并的资产如何进行会计处理?财务与会计视频税务师职业资格考试视频