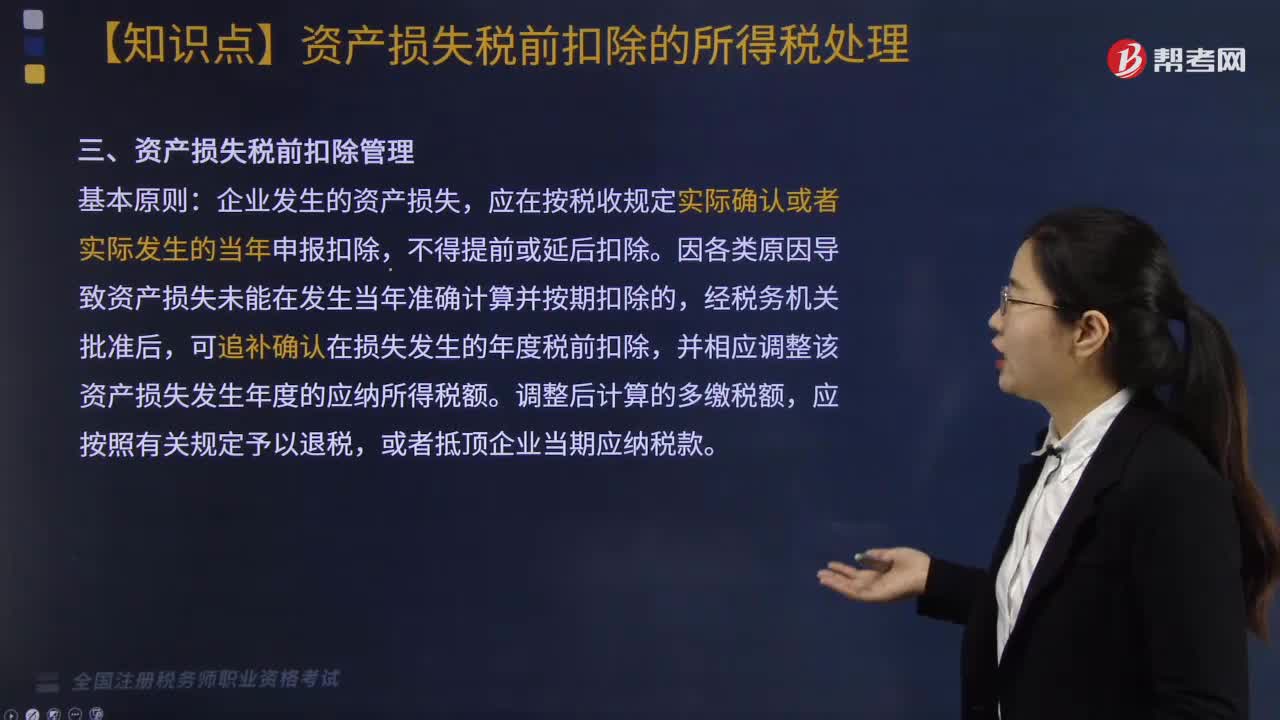
资产损失税前扣除管理有什么基本原则?
364 播放时长:48
加载播放器...
资产损失税前扣除管理有什么基本原则?
资产损失税前扣除管理的基本原则如下:
1. 实际发生原则:只有实际发生的资产损失才能被扣除,不得虚构或夸大损失。
2. 合法合规原则:资产损失必须符合法律法规和财务会计准则的规定,不得违反国家法律法规和税收政策。
3. 及时足额原则:资产损失必须及时计提和扣除,不得拖延或漏报,确保扣除的金额足额。
4. 真实可靠原则:资产损失的计提和扣除必须基于真实可靠的证据和数据,不得凭空臆想或主观臆断。
5. 公允性原则:资产损失的计提和扣除必须符合公允性原则,即在合理的范围内反映资产价值的变化,不得人为操纵或歪曲。
6. 一致性原则:资产损失的计提和扣除必须保持一致性,即在相同情况下采用相同的计算方法和扣除标准,不得随意变更。
1. 实际发生原则:只有实际发生的资产损失才能被扣除,不得虚构或夸大损失。
2. 合法合规原则:资产损失必须符合法律法规和财务会计准则的规定,不得违反国家法律法规和税收政策。
3. 及时足额原则:资产损失必须及时计提和扣除,不得拖延或漏报,确保扣除的金额足额。
4. 真实可靠原则:资产损失的计提和扣除必须基于真实可靠的证据和数据,不得凭空臆想或主观臆断。
5. 公允性原则:资产损失的计提和扣除必须符合公允性原则,即在合理的范围内反映资产价值的变化,不得人为操纵或歪曲。
6. 一致性原则:资产损失的计提和扣除必须保持一致性,即在相同情况下采用相同的计算方法和扣除标准,不得随意变更。
税务师职业资格考试视频资产损失税前扣除管理有什么基本原则?税法Ⅱ视频