企业合并所得税如何处理?
284 播放时长:54
加载播放器...
企业合并所得税如何处理?
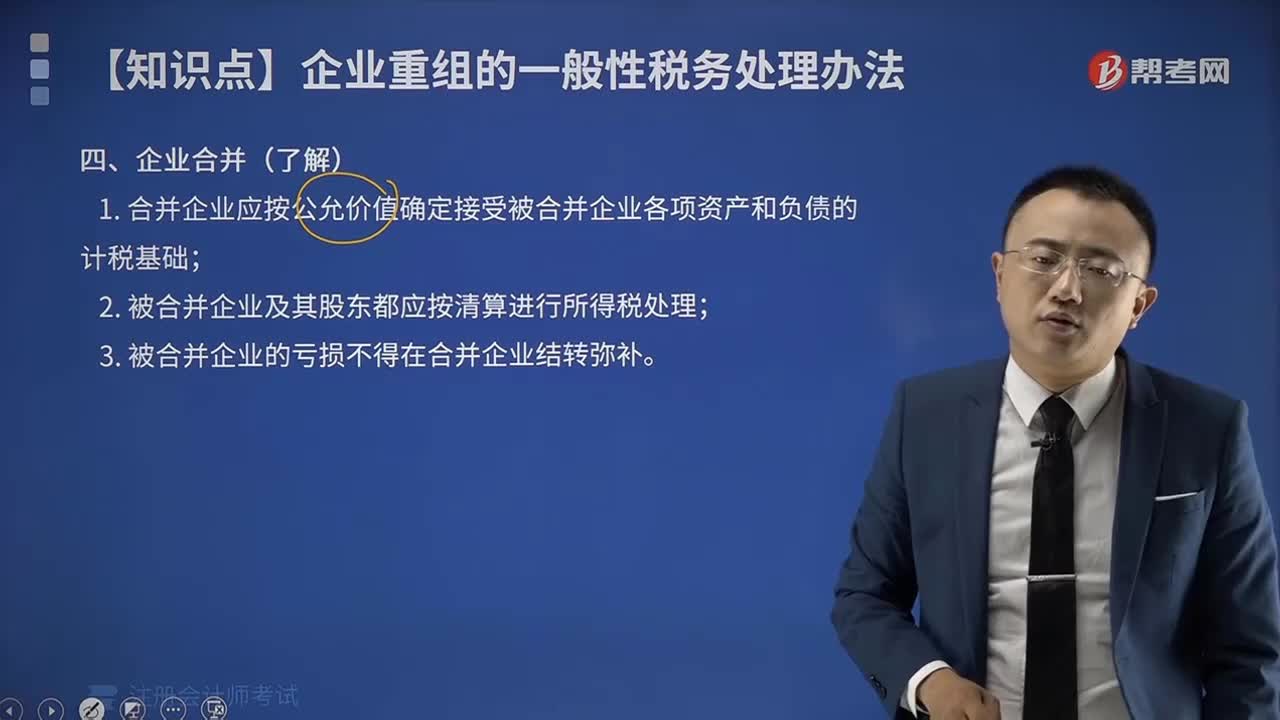
企业合并所得税的处理方式取决于合并的形式和税法规定。一般来说,企业合并所得税处理可以分为以下几种情况:
1. 合并前的损益结转:合并前的损益结转应该按照税法规定进行处理,包括抵扣税前损失、抵扣以前年度亏损、结转未抵扣的税前损失等。
2. 资产评估:企业合并时,需要对合并方的资产进行评估,确定其公允价值。对于资产公允价值的调整,需要按照税法规定进行处理,包括计算增值税、所得税等税费。
3. 合并后的所得税:合并后的企业需要按照税法规定计算所得税,并按照合并协议的规定进行分摊。
总之,企业合并所得税的处理需要遵循税法规定,并根据具体情况进行合理的处理。建议企业在进行合并前,咨询专业的税务顾问或税务师,以确保合并后的所得税处理符合法律法规。
1. 合并前的损益结转:合并前的损益结转应该按照税法规定进行处理,包括抵扣税前损失、抵扣以前年度亏损、结转未抵扣的税前损失等。
2. 资产评估:企业合并时,需要对合并方的资产进行评估,确定其公允价值。对于资产公允价值的调整,需要按照税法规定进行处理,包括计算增值税、所得税等税费。
3. 合并后的所得税:合并后的企业需要按照税法规定计算所得税,并按照合并协议的规定进行分摊。
总之,企业合并所得税的处理需要遵循税法规定,并根据具体情况进行合理的处理。建议企业在进行合并前,咨询专业的税务顾问或税务师,以确保合并后的所得税处理符合法律法规。
注册会计师考试视频税法视频企业合并所得税如何处理?